هوش مصنوعی در تصمیم گیری مدیریتی؛ کاربردها، مزایا و محدودیت ها

مدیر فروش یک شرکت باید تصمیم بگیرد کدام مشتریان ارزش پیگیری بیشتری دارند. مدیر مالی درباره تخصیص بودجه میان چند پروژه تردید دارد و مدیرعامل می خواهد بداند ورود به بازار جدید، چه تاثیری بر سودآوری سازمان خواهد گذاشت. نقطه مشترک این موقعیت ها چیست؟ هر سه به تصمیمی نیاز دارند که هم بر اطلاعات معتبر تکیه کند و هم پیامدهای احتمالی آن روشن باشد.

هوش مصنوعی در تصمیم گیری مدیریتی می تواند حجم بزرگی از اطلاعات را بررسی کند، الگوهایی را نشان دهد که در گزارش های معمولی دیده نمی شوند و گزینه های مختلف را برای مدیر مقایسه کند. البته این فناوری لزوما بهترین تصمیم را نمی گیرد. ارزش واقعی آن زمانی آشکار می شود که تحلیل ماشینی در کنار شناخت بازار، تجربه مدیریتی و اهداف استراتژیک سازمان قرار بگیرد.

در این مقاله از استراتوس وایز، به جای معرفی صرف ابزارهای هوشمند، بررسی می کنیم چگونه می توان از AI برای حل مسائل واقعی مدیریتی استفاده کرد، کجا باید به خروجی آن اعتماد کرد و در چه موقعیت هایی قضاوت انسانی همچنان تعیین کننده است.

نقش هوش مصنوعی در تصمیم گیری مدیران چیست؟

مدیریت همیشه با انتخاب میان گزینه هایی همراه است که اطلاعات کامل درباره آنها وجود ندارد. مدیر باید میان هزینه، زمان، ریسک، منابع و اهداف سازمان تعادل ایجاد کند. وقتی اطلاعات از منابع مختلف مانند CRM، نرم افزار مالی، سامانه منابع انسانی و گزارش های بازار جمع آوری می شوند، بررسی دستی همه ارتباطات دشوار خواهد بود.

هوش مصنوعی برای مدیران در چنین شرایطی نقش یک دستیار تحلیلی را ایفا می کند. این دستیار می تواند تغییرات غیرعادی را شناسایی کند، رابطه میان متغیرها را بررسی کند و نشان دهد کدام فرضیات به شواهد بیشتری نیاز دارند.

فرض کنید درآمد شرکت در سه ماه گذشته رشد کرده، اما جریان نقدی ضعیف شده است. یک داشبورد معمولی هر دو عدد را نمایش می دهد؛ در حالی که یک سیستم تحلیلی مناسب می تواند الگوی افزایش مطالبات، طولانی شدن دوره وصول وجه یا تغییر ترکیب مشتریان را بررسی کند. البته تایید علت واقعی همچنان به بررسی اسناد و تحلیل مدیر مالی نیاز دارد.

اصل کلیدی برای مدیران

AI باید کیفیت اطلاعات و گزینه های پیش روی مدیر را بهبود دهد؛ نه اینکه مسئولیت پاسخگویی درباره تصمیم را از مدیر یا هیئت مدیره بگیرد.

سه مرحله ای که هوش مصنوعی بیشترین کمک را می کند

در مرحله شناخت مسئله، داده ها را دسته بندی و نشانه های مهم را استخراج می کند. در مرحله طراحی گزینه ها، سناریوهای متفاوت و پیامدهای احتمالی آنها را مقایسه می کند. پس از اجرای تصمیم نیز در پایش شاخص ها و تشخیص انحراف از برنامه نقش دارد.

این رویکرد زمانی موثرتر خواهد بود که سازمان از ابتدا بداند چه نوع مزیت رقابتی را دنبال می کند. بدون چنین جهتی، حتی تحلیل های دقیق نیز ممکن است به انتخاب های پراکنده منجر شوند. برای شناخت این موضوع، مطالعه مقاله مبانی تدوین استراتژی کسب و کار نقطه شروع مناسبی است.

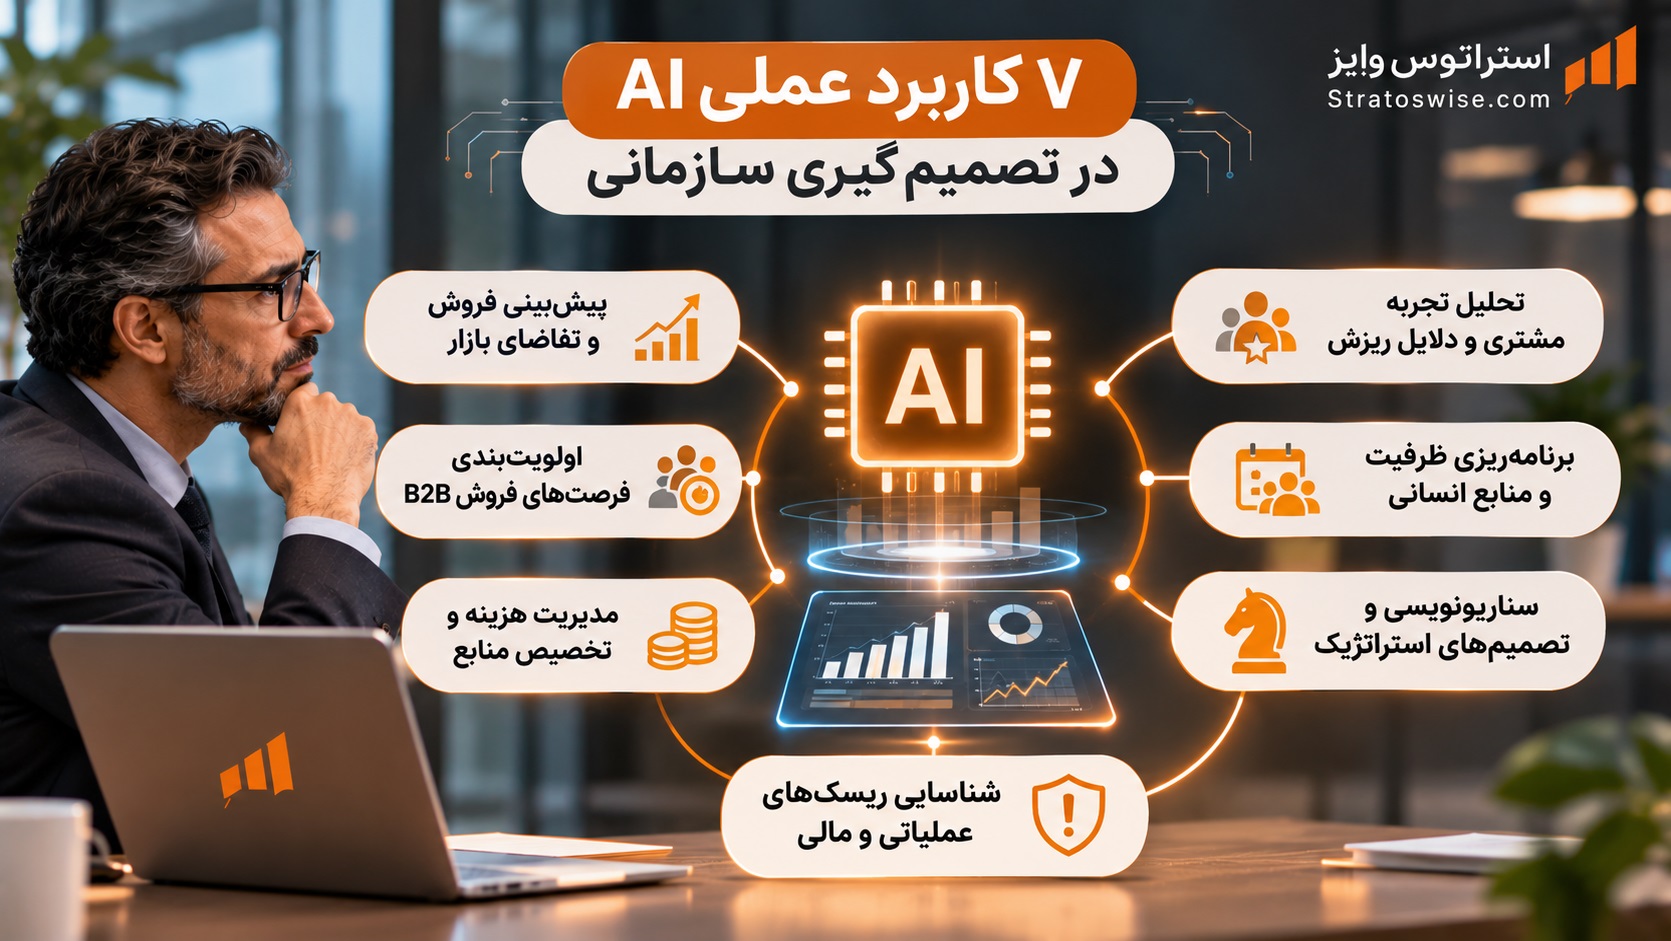
۷ کاربرد عملی AI در تصمیم گیری سازمانی

کاربرد هوش مصنوعی در مدیریت فقط به نوشتن گزارش یا پاسخ دادن به سوالات محدود نمی شود. در ادامه، هفت حوزه را می بینیم که در آنها ابزارهای تحلیلی می توانند مستقیما بر کیفیت انتخاب مدیران تاثیر بگذارند.

۱. پیش بینی فروش و تقاضای بازار

پیش بینی فروش با بررسی داده های تاریخی، فصل های پرتقاضا، رفتار مشتریان و متغیرهای مرتبط انجام می شود. مدل های مناسب می توانند دامنه ای از نتایج محتمل را ارائه دهند. مدیر فروش بر این اساس درباره ظرفیت تیم، هدف گذاری و برنامه تامین تصمیم می گیرد.

برای مثال، اگر احتمال کاهش سفارش در یک گروه مشتری مشاهده شود، تیم تجاری فرصت دارد پیش از افت درآمد، علت را بررسی کند. البته تغییر ناگهانی مقررات یا ورود یک رقیب جدید می تواند پیش بینی مبتنی بر گذشته را بی اعتبار کند.

۲. اولویت بندی فرصت های فروش B2B

در فروش سازمانی، همه سرنخ ها ارزش یکسانی ندارند. مدل امتیازدهی می تواند بر اساس سابقه خرید، اندازه شرکت، رفتار ارتباطی و تناسب نیاز مشتری، فرصت ها را دسته بندی کند. مدیر فروش سپس زمان کارشناسان را به حساب هایی اختصاص می دهد که از نظر ارزش اقتصادی و احتمال تبدیل جذاب تر هستند.

نکته مهم این است که امتیاز بالا نباید جایگزین بررسی انسانی نیاز واقعی مشتری شود؛ به ویژه در قراردادهای بزرگ با چرخه فروش طولانی.

۳. مدیریت هزینه و تخصیص منابع

تحلیل داده با هوش مصنوعی به مدیر مالی کمک می کند الگوهای هزینه، نوسان حاشیه سود و مصرف منابع را دقیق تر ببیند. مدل می تواند چند سناریوی بودجه را با محدودیت ظرفیت نیروی انسانی و جریان نقدی مقایسه کند.

مثلا تصمیم برای افزایش بودجه بازاریابی باید همراه با بررسی هزینه جذب مشتری، ارزش طول عمر مشتری و ظرفیت پاسخگویی تیم فروش باشد. صرفا ارزان تر بودن یک فعالیت، دلیل کافی برای اولویت دادن به آن نیست.

۴. شناسایی ریسک های عملیاتی و مالی

شناسایی تراکنش های غیرعادی، تاخیر در تامین کالا، نوسان کیفیت تولید یا تغییر رفتار پرداخت مشتریان از کاربردهای مهم مدل های هوشمند است. سیستم می تواند هشدار اولیه ایجاد کند تا مدیر پیش از تبدیل شدن یک مسئله کوچک به بحران، آن را بررسی کند.

چنین هشدارهایی باید از نظر نرخ خطا سنجیده شوند. هشدار بیش از حد، تمرکز تیم را از بین می برد و هشدار ناکافی ممکن است ریسک مهمی را پنهان کند.

۵. تحلیل تجربه مشتری و دلایل ریزش

دیدگاه های مشتریان در تماس های پشتیبانی، پرسشنامه ها، ایمیل ها و گفت و گوهای فروش پراکنده اند. ابزارهای پردازش زبان می توانند موضوعات پرتکرار را دسته بندی کنند و نشانه های نارضایتی را مشخص سازند.

مدیر تجربه مشتری با مشاهده این الگوها می تواند تصمیم بگیرد کدام بخش از محصول یا فرایند خدمات را اصلاح کند. برای اعتبارسنجی نتیجه، بررسی نمونه های واقعی مکالمات و گفت و گو با مشتری همچنان ضروری است.

۶. برنامه ریزی ظرفیت و منابع انسانی

پیش بینی حجم کار، توزیع پروژه ها و شناسایی کمبود مهارت می تواند به تصمیم های بهتر درباره استخدام و آموزش کمک کند. اما تحلیل کارکنان باید با حداقل داده لازم، کنترل دسترسی و معیارهای منصفانه انجام شود.

تصمیم های حساس درباره استخدام، ارتقا یا عملکرد اشخاص نباید صرفا بر مبنای امتیاز یک مدل گرفته شوند؛ زیرا داده های تاریخی ممکن است سوگیری های گذشته سازمان را بازتولید کنند.
۷. سناریونویسی و پشتیبانی از تصمیم های استراتژیک

یکی از ارزشمندترین کاربردها، مقایسه آینده های محتمل است. مدیرعامل می تواند تاثیر سناریوهایی مانند افزایش قیمت مواد اولیه، کاهش تقاضا، توسعه کانال فروش یا ورود به بازار جدید را بررسی کند.

تصمیم گیری با هوش مصنوعی در این سطح به معنای یافتن یک پاسخ قطعی نیست؛ بلکه کمک می کند فرضیات هر گزینه روشن شوند، پیامدها به زبان مالی و عملیاتی بیان شوند و نقاط عدم قطعیت مشخص باشند.

قبل از تصمیم

شناسایی الگوها، پاکسازی داده و کشف مسئله

هنگام تصمیم

مقایسه سناریوها، هزینه ها و ریسک ها

بعد از تصمیم

پایش عملکرد، دریافت هشدار و اصلاح مسیر

نمونه کاربردی: تصمیم گیری در یک شرکت B2B

فرض کنید یک شرکت فرضی تامین کننده نرم افزارهای سازمانی با کاهش نرخ تمدید قرارداد مواجه شده است. مدیرعامل دو پیشنهاد دریافت می کند: افزایش ۳۰ درصدی بودجه جذب مشتری جدید یا سرمایه گذاری روی تیم موفقیت مشتری.

در نگاه نخست، افزایش جذب مشتری ممکن است رشد سریع تری ایجاد کند. اما بررسی دقیق تر داده های CRM، تماس های پشتیبانی و درآمد قراردادها نشان می دهد بخش قابل توجهی از مشتریان فعلی پس از ماه ششم استفاده کمتری از نرم افزار دارند.

سناریوی آموزشی با اعداد فرضی

شرکت ۲۰۰ قرارداد فعال دارد و نرخ تمدید سالانه آن ۷۵ درصد است. متوسط ارزش سالانه هر قرارداد ۱۲۰ میلیون تومان فرض می شود.

اگر نرخ تمدید به ۸۵ درصد برسد، ۲۰ قرارداد بیشتر حفظ می شود که معادل ۲ میلیارد و ۴۰۰ میلیون تومان درآمد قرارداد سالانه حفظ شده است؛ نه لزوما سود خالص.

این محاسبه فقط ارزش اقتصادی بالقوه حفظ قراردادها را نشان می دهد و هزینه خدمات، احتمال تغییر قیمت و سایر عوامل باید جداگانه بررسی شوند.

مدل تحلیلی می تواند مشتریانی را که نشانه های کاهش استفاده دارند شناسایی کند و اثر چند اقدام احتمالی را تخمین بزند؛ از جمله آموزش مجدد کاربران، بهبود فرایند استقرار نرم افزار و اختصاص مدیر حساب به مشتریان کلیدی.

مدیریت در نهایت تصمیم می گیرد ابتدا یک برنامه آزمایشی برای ۴۰ مشتری اجرا کند. در این برنامه، گروه های قابل مقایسه تعریف می شوند تا مشخص شود تغییر نرخ تمدید واقعا به مداخله جدید مربوط بوده یا عوامل دیگری دخالت داشته اند.

نکته قابل توجه این مثال آن است که هوش مصنوعی به جای پیشنهاد فوری افزایش بودجه، مسئله اصلی را دوباره تعریف کرده است: آیا شرکت به مشتری جدید نیاز دارد یا ابتدا باید ظرفیت حفظ مشتریان موجود را تقویت کند؟

تفاوت تصمیم سازی با واگذاری تصمیم به هوش مصنوعی

مرز میان استفاده هوشمندانه از فناوری و وابستگی خطرناک به آن، در تعیین اختیار تصمیم گیری است. در تصمیم سازی، سیستم داده ها و گزینه ها را آماده می کند، اما مدیر مسئول انتخاب نهایی است. در تصمیم گیری خودکار، سیستم در محدوده اختیارات از پیش تعیین شده اقدام می کند.

برای مثال، سفارش مجدد یک کالای کم ریسک با سقف بودجه مشخص می تواند تا حدی خودکار شود. در مقابل، تصمیم درباره اخراج کارکنان، خرید یک شرکت یا تغییر مدل کسب و کار به بررسی حقوقی، اخلاقی، انسانی و استراتژیک نیاز دارد.

معیار تصمیم سازی با AI تصمیم گیری خودکار
نقش سیستم تحلیل و پیشنهاد انتخاب و اجرای محدود
نقش انسان انتخاب نهایی تعیین قواعد و نظارت
کاربرد مناسب تصمیم های پیچیده تصمیم های تکراری و کم ریسک
کنترل ضروری راستی آزمایی شواهد سقف اختیار و امکان توقف

در هوش مصنوعی در مدیریت سازمان، بهتر است سطح اختیار هر سیستم متناسب با حساسیت تصمیم تعریف شود. هرچه پیامد تصمیم برای افراد، سرمایه یا اعتبار سازمان بزرگ تر باشد، نیاز به نظارت انسانی مستقل افزایش پیدا می کند.

محدودیت ها و خطاهای تصمیم گیری مبتنی بر هوش مصنوعی

سرعت تولید تحلیل نباید با صحت آن اشتباه گرفته شود. مدل ممکن است پاسخ منسجم و قانع کننده ای ارائه دهد، در حالی که داده های ورودی ناقص یا فرضیات تحلیل نادرست باشند.

داده نامعتبر و قدیمی

اگر اطلاعات فروش در سامانه های مختلف یکسان ثبت نشده باشد، خروجی مدل نیز قابل اتکا نخواهد بود. پیش از تحلیل باید کیفیت، تازگی، کامل بودن و معنای داده ها بررسی شود.

سوگیری الگوریتمی

وقتی داده های آموزشی بازتاب تصمیم های ناعادلانه گذشته باشند، سیستم ممکن است همان الگوها را تکرار کند. این مسئله در ارزیابی کارکنان، اعتبارسنجی و اولویت بندی مشتریان اهمیت ویژه ای دارد.

اعتماد بیش از اندازه به پاسخ های مطمئن

مدل های زبانی ممکن است اعداد، منابع یا روابط علت و معلولی نادرست ارائه دهند. مدیر باید میان تحلیل مستند، تخمین آماری و پیشنهاد احتمالی تفاوت بگذارد.

محرمانگی و امنیت اطلاعات

بارگذاری داده های مشتریان، قراردادها و اطلاعات مالی در ابزارهای عمومی بدون بررسی شرایط نگهداری و پردازش داده، ریسک ایجاد می کند. سیاست دسترسی، ناشناس سازی و انتخاب محیط پردازش مناسب بخشی از حاکمیت هوش مصنوعی است.

اشتباه گرفتن همبستگی با علت

اینکه کاهش فروش هم زمان با کاهش تبلیغات رخ داده، به تنهایی ثابت نمی کند کاهش تبلیغات علت اصلی بوده است. برای تصمیم های مهم باید فرضیات جایگزین و در صورت امکان آزمون های کنترل شده بررسی شوند.

همچنین در تصمیم های راهبردی، عملکرد مدل باید در کنار شاخص های واقعی سازمان سنجیده شود. برای طراحی چنین سازوکاری، راهنمای سنجش اثربخشی و بازبینی استراتژی سازمان می تواند مکمل مناسبی باشد.

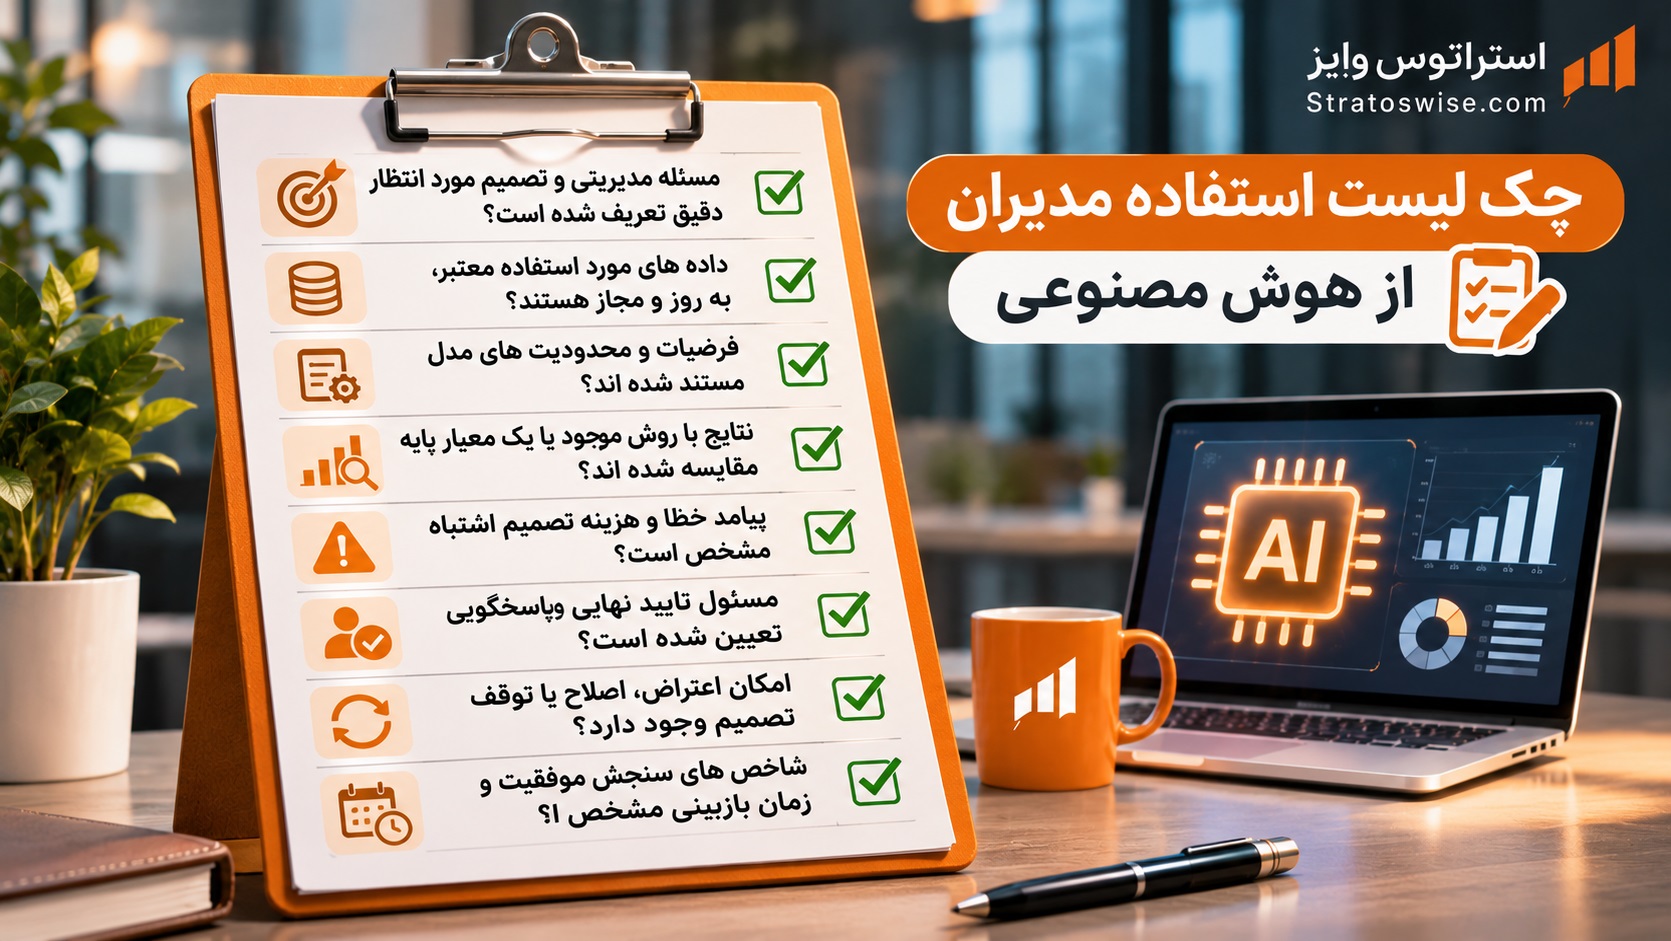
چک لیست استفاده مدیران از هوش مصنوعی

پیش از اینکه یک تحلیل هوشمند به مبنای تصمیم تبدیل شود، پاسخ دادن به پرسش های زیر ضروری است. این چک لیست برای جلسه مدیریتی، بررسی پروژه آزمایشی یا تایید استقرار ابزار جدید قابل استفاده است.
برای شروع، کدام تصمیم را انتخاب کنیم؟

بهتر است نخست سراغ مسئله ای بروید که تکرارپذیر، قابل اندازه گیری و دارای داده قابل اتکا باشد؛ مانند پیش بینی تقاضا یا دسته بندی درخواست های مشتری. تصمیم های بسیار حساس و غیرقابل بازگشت، نقطه شروع مناسبی نیستند.

یک دوره آزمایشی محدود تعریف کنید، خروجی سیستم را با فرایند موجود مقایسه کنید و فقط زمانی دامنه استفاده را گسترش دهید که کیفیت، هزینه و ریسک آن مشخص شده باشد. در این مرحله، معیار موفقیت صرفا سرعت تولید گزارش نیست؛ بلکه باید نشان دهید تصمیم بهتر چه تغییری در نتیجه کسب و کار ایجاد کرده است.

سوالات متداول

آیا هوش مصنوعی می تواند جایگزین مدیران شود؟

هوش مصنوعی می تواند بخشی از تحلیل ها و تصمیم های محدود و تکراری را انجام دهد، اما مسئولیت استراتژیک، تعهدات حقوقی، مدیریت تعارض و قضاوت اخلاقی همچنان به انسان وابسته است.

آیا شرکت های کوچک هم می توانند از AI استفاده کنند؟

بله. یک شرکت کوچک می تواند از تحلیل فایل های فروش، دسته بندی بازخورد مشتریان یا پیش بینی ساده تقاضا شروع کند؛ به شرط رعایت محرمانگی و ارزیابی صحت نتایج.

مهم ترین پیش نیاز تصمیم گیری مبتنی بر AI چیست؟

داشتن مسئله روشن، داده معتبر و مسئول تصمیم مشخص، از خرید ابزار پیشرفته مهم تر است. بدون این سه شرط، خروجی جذاب لزوما به تصمیم مفید تبدیل نمی شود.

چطور اثربخشی هوش مصنوعی را در مدیریت بسنجیم؟

با مقایسه شاخص هایی مانند دقت پیش بینی، زمان تصمیم، هزینه خطا، نرخ حفظ مشتری یا سودآوری پیش و پس از اجرای آزمایشی و با کنترل عوامل بیرونی.

جمع بندی؛ مدیر بهتر، نه صرفا ابزار هوشمندتر

ارزش هوش مصنوعی در مدیریت به تعداد گزارش های تولیدشده یا سرعت پاسخگویی ابزار وابسته نیست. آنچه اهمیت دارد، توانایی سازمان برای تبدیل اطلاعات به انتخاب های سنجیده و قابل دفاع است.

مدیری که مسئله را درست تعریف می کند، فرضیات را به چالش می کشد و نتیجه تصمیم را اندازه می گیرد، از فناوری ارزش بیشتری به دست می آورد. در مقابل، سپردن تصمیم های پیچیده به یک مدل بدون نظارت، می تواند خطاهای پرهزینه ایجاد کند.

در استراتوس وایز، نقطه شروع نگاه به هوش مصنوعی باید مسئله کسب و کار، معماری تصمیم و اهداف استراتژیک باشد. فناوری زمانی ارزشمند است که به بهبود واقعی عملکرد سازمان منجر شود.

تصمیم های سازمان را داده محورتر کنید

برای شروع، یک تصمیم مهم و تکرارشونده را انتخاب کنید، داده های موجود را بررسی کنید و معیار موفقیت را مشخص سازید. استراتوس وایز می تواند نقطه شروع گفت و گو درباره ارتباط تحلیل داده و جهت گیری استراتژیک سازمان باشد.
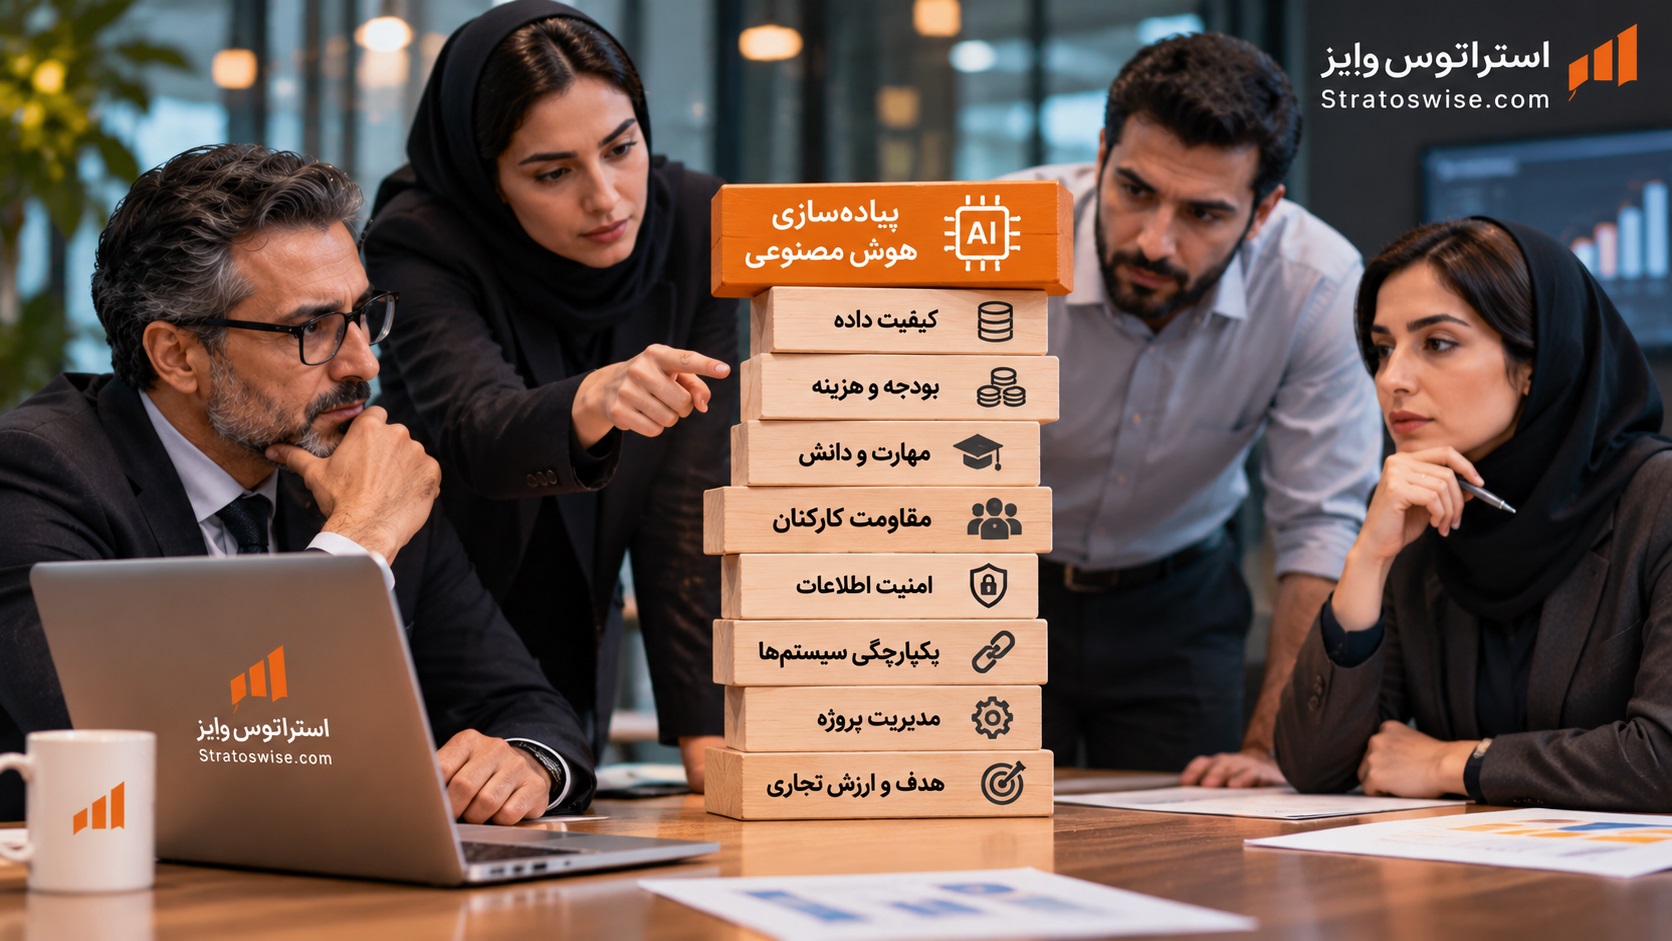
آشنایی با استراتوس وایز

چالش های پیاده سازی هوش مصنوعی در سازمان ها؛ ۸ مانع و راهکارهای مدیریتی

یک شرکت برای تیم فروش خود ابزار هوش مصنوعی خریداری می کند. کارکنان در هفته اول با اشتیاق از آن استفاده می کنند، چند گزارش جذاب تولید می شود و مدیران از سرعت پاسخگویی سیستم رضایت دارند. اما سه ماه بعد، فرایند فروش تقریبا هیچ تغییری نکرده است. کارشناسان دوباره به فایل های اکسل قدیمی برگشته اند و مدیریت نمی تواند نشان دهد این سرمایه گذاری چه اثری بر درآمد شرکت داشته است.

این سناریو یک نمونه فرضی، اما کاملا قابل تصور از مسئله ای است که بسیاری از سازمان ها هنگام ورود به فناوری های جدید با آن روبه رو می شوند: فاصله میان خرید ابزار و ایجاد ارزش اقتصادی.

چالش های پیاده سازی هوش مصنوعی صرفا به مسائل فنی مانند نصب نرم افزار یا انتخاب مدل مناسب محدود نمی شوند. کیفیت اطلاعات، ساختار تصمیم گیری، مهارت کارکنان، مدیریت تغییر، بودجه و حتی شیوه ارزیابی عملکرد در موفقیت پروژه نقش دارند.

در این راهنمای استراتوس وایز، هشت مانع اصلی را بررسی می کنیم و برای هرکدام نشانه های قابل تشخیص و راهکارهای مدیریتی ارائه می دهیم؛ به گونه ای که مدیرعامل، مدیر فناوری یا مسئول تحول سازمان بتواند پیش از سرمایه گذاری گسترده، آمادگی واقعی سازمان را ارزیابی کند.

چرا بسیاری از پروژه های هوش مصنوعی به نتیجه تجاری مورد انتظار نمی رسند؟

در بسیاری از پروژه های فناوری، توجه مدیران ابتدا به قابلیت های محصول جلب می شود: تولید محتوا، پیش بینی، تحلیل مکالمه، پردازش اسناد یا خودکارسازی فعالیت ها. با این حال، قابلیت فنی به تنهایی تضمین نمی کند مسئله مهمی در سازمان حل شود.

فرض کنید واحد منابع انسانی با کمک یک ابزار جدید، زمان تهیه گزارش ماهانه خود را از هشت ساعت به دو ساعت کاهش دهد. این پیشرفت ارزشمند است؛ اما اگر گزارش همچنان در هیچ تصمیمی استفاده نشود، تاثیر آن بر عملکرد سازمان محدود می ماند.

موضوع اصلی آن است که بسیاری از پروژه ها با سوال «کدام ابزار را بخریم؟» آغاز می شوند، در حالی که باید ابتدا پرسید «کدام مشکل کسب و کار ارزش حل کردن دارد؟»

تفاوت خروجی فنی و نتیجه تجاری

تولید ۱۰۰ گزارش در روز یک خروجی فنی است. کاهش زمان تصمیم گیری، افزایش نرخ حفظ مشتری یا کاهش خطای عملیاتی می تواند نتیجه تجاری باشد. پروژه زمانی موفق است که ارتباط میان این دو قابل اندازه گیری شود.

پروژه ای که مالک تجاری مشخص ندارد، داده مناسبی در اختیارش نیست یا کارکنان از نتیجه آن استفاده نمی کنند، حتی با بهترین فناوری نیز ممکن است متوقف شود. بنابراین شناخت موانع پیاده سازی هوش مصنوعی باید پیش از عقد قرارداد با تامین کننده آغاز شود.

در سطح راهبردی نیز لازم است روشن باشد فناوری قرار است کدام مزیت رقابتی یا قابلیت سازمانی را تقویت کند. برای آشنایی با مبانی این ارتباط، مقاله چگونگی شکل گیری استراتژی کسب و کار می تواند چارچوب اولیه مناسبی ارائه دهد.

۸ مانع اصلی پیاده سازی هوش مصنوعی در سازمان ها

چالش های هوش مصنوعی در سازمان به یک بخش خاص محدود نیستند. بعضی از آنها به زیرساخت و داده مربوط می شوند و برخی دیگر ریشه در ساختار مدیریتی، فرهنگ سازمانی یا اقتصاد پروژه دارند. تشخیص این تفاوت به انتخاب راهکار درست کمک می کند.

۱. کیفیت پایین داده ها و پراکندگی اطلاعات

یکی از جدی ترین موانع، داده هایی است که در سیستم های جداگانه نگهداری می شوند، تعریف مشترک ندارند یا مدت ها به روز نشده اند. ممکن است تعداد مشتریان فعال در گزارش فروش با اطلاعات واحد مالی متفاوت باشد. در چنین وضعیتی، مدل هوشمند نیز نمی تواند به تنهایی مشخص کند کدام عدد صحیح است.

برای مثال، اگر تاریخ قراردادها، وضعیت پرداخت و کد مشتریان به شکل یکسان ثبت نشده باشد، پیش بینی ریزش مشتری با خطا همراه خواهد بود.

راهکار مدیریتی

برای هر داده کلیدی مالک مشخص تعیین کنید، تعاریف مشترک بسازید و پیش از آموزش یا اتصال مدل، نمونه ای از رکوردها را از نظر کامل بودن، تازگی و صحت بررسی کنید. اصلاح داده باید بخشی از بودجه پروژه باشد.

۲. نبود هدف تجاری و اولویت بندی مشخص

عبارت هایی مانند «هوشمندسازی سازمان» یا «استفاده از جدیدترین فناوری» برای تعریف پروژه کافی نیستند. وقتی نتیجه مطلوب مشخص نباشد، تیم فنی به سمت قابلیت هایی می رود که نمایش آنها آسان است، نه لزوما مسئله ای که بیشترین ارزش را ایجاد می کند.

پروژه مناسب باید یک مالک کسب و کار، شاخص موفقیت و محدوده اجرایی روشن داشته باشد. مثلا هدف «کاهش زمان بررسی درخواست مشتری از ۴۸ ساعت به ۲۴ ساعت» بسیار قابل مدیریت تر از «هوشمندسازی خدمات مشتری» است.

راهکار مدیریتی

هر ایده را با سه معیار ارزش اقتصادی، امکان اجرا و سطح ریسک امتیازدهی کنید. پروژه هایی را در اولویت بگذارید که مسئله آنها مشخص و نتیجه شان در یک دوره محدود قابل سنجش باشد.

۳. کمبود مهارت و ناآشنایی کارکنان

خرید اشتراک یک ابزار، به معنای شکل گیری توانایی استفاده از آن نیست. کارکنان باید بدانند چه کاری را می توان به سیستم سپرد، چگونه دستور مناسب نوشت، خروجی را راستی آزمایی کرد و چه داده هایی نباید در ابزار بارگذاری شوند.

همچنین تیم فناوری باید توانایی ارزیابی امنیت، اتصال سیستم ها، پایش کیفیت مدل و رفع خطا را داشته باشد. بدون این مهارت ها، وابستگی به تامین کننده افزایش پیدا می کند.

راهکار مدیریتی

آموزش را متناسب با نقش افراد طراحی کنید. مدیران به مهارت ارزیابی نتیجه، کاربران عملیاتی به مهارت استفاده ایمن و تیم فنی به دانش استقرار و پایش نیاز دارند. اثربخشی آموزش باید با عملکرد واقعی سنجیده شود.

۴. مقاومت کارکنان و نگرانی درباره آینده شغلی

مقاومت کارکنان در برابر هوش مصنوعی همیشه ناشی از ناآگاهی نیست. گاهی کارکنان نگران حذف شغل، افزایش نظارت، ناعادلانه شدن ارزیابی عملکرد یا از دست رفتن اختیار حرفه ای خود هستند.

اگر مدیریت صرفا اعلام کند ابزار جدید از ماه آینده اجباری است، احتمال استفاده ظاهری و بازگشت به روش های قدیمی افزایش پیدا می کند. مشارکت کارکنان در طراحی فرایند جدید می تواند مشکلات عملی را زودتر آشکار کند.

راهکار مدیریتی

درباره هدف تغییر و اثر آن بر نقش ها شفاف صحبت کنید. نمایندگان کاربران را وارد تیم آزمایشی کنید، آموزش واقعی ارائه دهید و برای دریافت بازخورد و اصلاح فرایند مسیر مشخصی بسازید.

۵. محدودیت بودجه و برآورد ناقص هزینه ها

هزینه هوش مصنوعی فقط مبلغ اشتراک نرم افزار نیست. آماده سازی داده، اتصال به سیستم های موجود، هزینه پردازش، امنیت، آموزش، پشتیبانی و نگهداری نیز بر اقتصاد پروژه تاثیر می گذارند.

برای نمونه، ابزاری که در آزمایش با صد درخواست عملکرد مناسبی دارد، ممکن است پس از افزایش کاربران به چند هزار نفر هزینه قابل توجهی ایجاد کند. اگر این موضوع از ابتدا بررسی نشده باشد، گسترش پروژه متوقف خواهد شد.

راهکار مدیریتی

هزینه کل مالکیت را برای یک دوره مشخص محاسبه کنید؛ شامل راه اندازی، بهره برداری، نیروی انسانی، نظارت و هزینه خروج یا تغییر تامین کننده. برای سناریوی افزایش مصرف نیز بودجه جداگانه در نظر بگیرید.

۶. امنیت اطلاعات، محرمانگی و الزامات حقوقی

اسناد مالی، اطلاعات کارکنان، قراردادهای مشتریان و داده های تجاری می توانند حساس باشند. بارگذاری این اطلاعات در سامانه ای که شرایط پردازش، نگهداری یا دسترسی به داده های آن مشخص نیست، سازمان را در معرض خطر قرار می دهد.

ریسک های هوش مصنوعی در سازمان همچنین شامل تولید پاسخ نادرست، افشای اطلاعات در خروجی، دسترسی بیش از حد کاربران و ناتوانی در توضیح تصمیم های خودکار است.

راهکار مدیریتی

اطلاعات را براساس حساسیت طبقه بندی کنید، دسترسی ها را محدود سازید و شرایط قراردادی تامین کننده را بررسی کنید. برای موارد حساس، تایید انسانی، ثبت رویدادها و امکان توقف سیستم ضروری است.

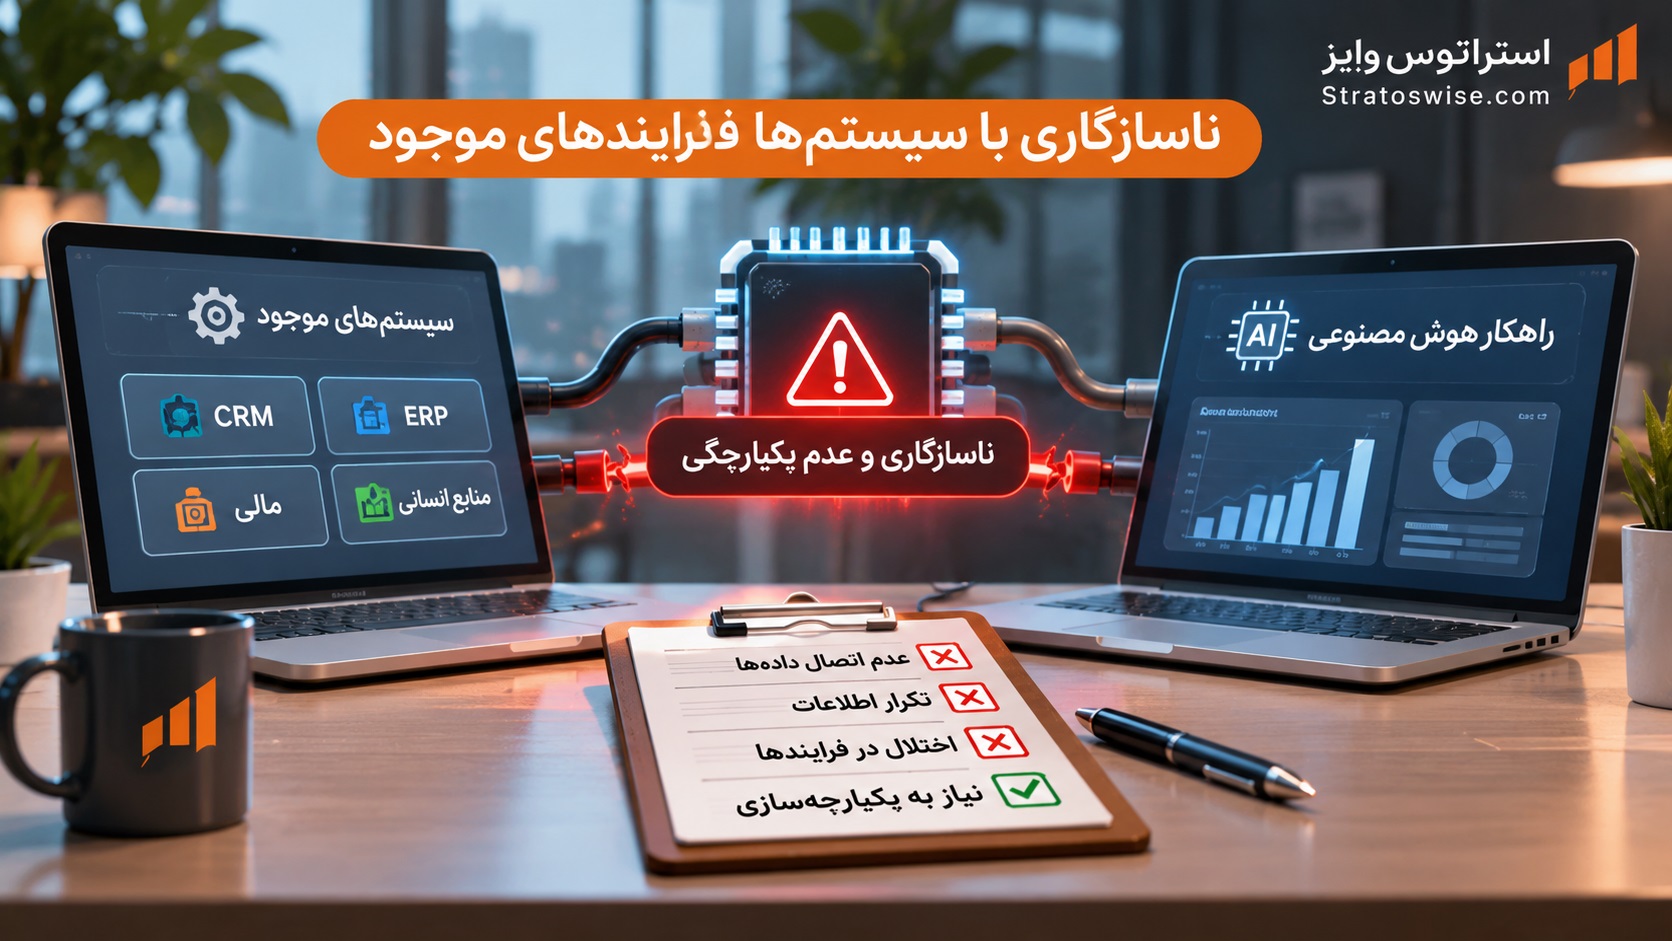
۷. ناسازگاری با سیستم ها و فرایندهای موجود

اگر یک مدل تحلیلی نتواند به داده های قابل اعتماد دسترسی داشته باشد یا خروجی آن در فرایند کاری روزانه استفاده نشود، ارزش تجاری محدودی ایجاد می کند. گاهی کارکنان مجبور می شوند اطلاعات را دستی میان چند سامانه انتقال دهند و همین موضوع زمان و احتمال خطا را افزایش می دهد.

برای مثال، پیش بینی احتمال ریزش مشتری زمانی برای تیم فروش مفید است که نتیجه در محیط کاری قابل دسترسی باشد و مسئول اقدام بعدی مشخص شود.

راهکار مدیریتی

قبل از انتخاب محصول، مسیر حرکت داده و اقدام را ترسیم کنید. نیازهای اتصال، کیفیت API، امکان بازیابی خطا، ثبت عملیات و سازگاری با سیستم های فعلی باید در ارزیابی تامین کننده لحاظ شوند.

۸. نبود مالکیت پروژه و سازوکار نظارت

گاهی پروژه میان واحد فناوری، منابع انسانی، مالی و عملیات تقسیم می شود، اما هیچ فردی مسئول نتیجه نهایی نیست. در نتیجه، همه واحدها وظیفه ای انجام می دهند، ولی کسی پاسخ نمی دهد چرا شاخص تجاری بهبود نیافته است.

نبود برنامه پایش نیز مشکل ساز است. کیفیت یک مدل ممکن است با تغییر رفتار مشتریان، محصولات یا ساختار داده کاهش پیدا کند؛ حتی اگر هنگام راه اندازی عملکرد مطلوبی داشته باشد.

راهکار مدیریتی

برای هر پروژه مالک تجاری، مسئول فنی و ناظر ریسک تعیین کنید. شاخص های موفقیت، آستانه هشدار، زمان بازبینی و شرایط توقف یا بازطراحی سیستم باید از ابتدا مکتوب باشند.

چرا استفاده از ابزار هوش مصنوعی با تحول سازمانی تفاوت دارد؟

یکی از مشکلات استفاده از هوش مصنوعی در کسب و کار این است که مدیران گاهی تغییر فناوری را با تغییر عملکرد سازمان یکسان فرض می کنند. در حالی که ممکن است ابزار جدید نصب شده باشد، اما مسئولیت ها، تصمیم ها، ارتباط میان واحدها و شاخص های عملکرد همچنان بدون تغییر مانده باشند.

فرض کنید شرکتی برای پاسخگویی به مشتریان از دستیار هوشمند استفاده می کند. اگر پاسخ های ساده سریع تر ارائه شوند، یک بهبود عملیاتی رخ داده است. اما تحول واقعی زمانی شکل می گیرد که سازمان از داده های مکالمات برای شناسایی مشکلات پرتکرار محصول استفاده کند، مسئول اصلاح آنها را تعیین کند و اثر اصلاحات را بر رضایت و حفظ مشتری بسنجد.

استفاده از ابزار

تمرکز بر انجام سریع تر یک فعالیت موجود، بدون ضرورت تغییر ساختار تصمیم گیری.

نمونه: خلاصه کردن خودکار گزارش های فروش.

تحول سازمانی

بازطراحی فرایندها، مسئولیت ها و تصمیم ها برای ایجاد نتیجه پایدار و قابل اندازه گیری.

نمونه: تغییر نظام پیش بینی، هدف گذاری و تخصیص منابع فروش براساس شواهد معتبر.

تحول نیازمند هماهنگی میان افراد، فرایندها، فناوری و ساختار سازمان است. زمانی که مانع اصلی در طراحی نقش ها یا همکاری میان واحدها باشد، بازبینی ساختار از خرید یک ابزار دیگر مفیدتر خواهد بود. برای بررسی این موضوع، راهنمای مشاوره توسعه و تحول سازمانی می تواند به روشن شدن ابعاد مدیریتی تغییر کمک کند.

نقشه راه مدیران برای اجرای موفق هوش مصنوعی

مدیریت پروژه هوش مصنوعی باید از مسئله شروع شود و به سنجش نتیجه برسد. مسیر زیر یک چارچوب پیشنهادی است و زمان اجرای هر مرحله باید متناسب با اندازه سازمان، پیچیدگی فرایند و حساسیت داده تعیین شود.

۱

انتخاب مسئله ارزشمند

یک فرایند مشخص را انتخاب کنید که هزینه، زمان یا خطای قابل اندازه گیری داشته باشد. همزمان مالک تجاری آن را مشخص کنید.

۲

بررسی آمادگی داده و فرایند

منابع اطلاعاتی، کیفیت داده، محدودیت های امنیتی و نقاط اتصال به سامانه های موجود را بررسی کنید.

۳

تعریف معیار موفقیت و خط مبنا

قبل از اجرای فناوری، وضعیت فعلی شاخص ها را ثبت کنید تا امکان مقایسه معتبر فراهم شود.

۴

اجرای آزمایشی کنترل شده

پروژه را با گروه محدودی از کاربران و داده های مجاز آغاز کنید. خطاها، زمان انجام کار و بازخورد کارکنان را ثبت کنید.

۵

ارزیابی و اصلاح

عملکرد را با روش قبلی مقایسه کنید. اگر بهبود مشاهده شد، پایداری، امنیت و علت تغییر را بررسی کنید.

۶

گسترش مرحله ای و پایش مستمر

پس از تایید نتیجه، دامنه استفاده را همراه با آموزش، مستندسازی، کنترل هزینه و مسئولیت های مشخص گسترش دهید.

برای جلوگیری از تبدیل شدن پروژه به یک فعالیت مستقل و جدا از اهداف کلان، لازم است خروجی آن به شاخص های عملکرد و برنامه های اجرایی سازمان متصل شود. این ارتباط در مقاله جاری سازی استراتژی از سطح مدیریت تا تیم های اجرایی تشریح شده است.

چطور هزینه و بازگشت سرمایه پروژه هوش مصنوعی را بسنجیم؟

مدیران برای تصمیم درباره ادامه یا توقف یک پروژه به محاسبه اقتصادی نیاز دارند. این محاسبه باید هزینه واقعی استقرار را در برابر منافع قابل انتساب به پروژه قرار دهد؛ نه صرفا تعداد ساعات صرفه جویی شده را.

فرمول ساده بازگشت سرمایه

ROI = (منافع خالص از هزینه پروژه ÷ هزینه کل پروژه) × ۱۰۰

در این فرمول، منافع خالص از هزینه یعنی منافع اقتصادی قابل اندازه گیری منهای هزینه کل پروژه در همان دوره.

فرض کنید یک پروژه در سال نخست ۸۰۰ میلیون تومان هزینه دارد و صرفه جویی و منافع اقتصادی قابل اثبات آن به یک میلیارد تومان می رسد. در این حالت بازگشت سرمایه برابر ۲۵ درصد خواهد بود. این یک مثال فرضی است و مالیات، ارزش زمانی پول و هزینه های احتمالی آتی در آن لحاظ نشده اند.

نکته مهم در محاسبه منافع، جلوگیری از شمارش دوباره یک اثر است. اگر کاهش زمان انجام کار در قالب کاهش هزینه نیروی انسانی ثبت شده، نباید همان ساعات دوباره به عنوان منفعت مستقل محاسبه شوند؛ مگر اینکه ارزش اقتصادی اضافی و قابل اثباتی ایجاد کرده باشند.

چه شاخص هایی را اندازه گیری کنیم؟

حوزه شاخص پیشنهادی معیار ارزیابی
عملیات زمان انجام فرایند مقایسه قبل و بعد
کیفیت نرخ خطای خروجی بررسی نمونه های معتبر
مالی هزینه هر تراکنش هزینه کل تقسیم بر حجم کار
کاربران نرخ استفاده موثر سهم کارهای تکمیل شده با ابزار
کسب و کار نرخ تبدیل یا حفظ مشتری مقایسه گروه های قابل قیاس

انتخاب شاخص باید از مسئله تجاری شروع شود. برای پروژه پردازش فاکتور، نرخ خطا و هزینه هر سند اهمیت زیادی دارند؛ در حالی که برای تحلیل فروش، دقت پیش بینی و تاثیر آن بر تصمیم های تامین یا بودجه می تواند مهم تر باشد.

چک لیست آمادگی سازمان برای پذیرش هوش مصنوعی

این ابزار خودارزیابی برای غربالگری اولیه طراحی شده و یک استاندارد رسمی بلوغ هوش مصنوعی نیست. به هر سوال از صفر تا دو امتیاز بدهید: صفر برای وضعیت نامشخص یا فقدان سازوکار، یک برای وضعیت ناقص و دو برای شرایط قابل اتکا و مستند.

ارزیابی ۱۰ معیاری آمادگی سازمان

  1. مسئله تجاری مشخصی برای استفاده از AI انتخاب شده است.
  2. مدیریت ارشد از هدف و محدوده پروژه حمایت می کند.
  3. مالک تجاری و مسئول فنی پروژه تعیین شده اند.
  4. داده های لازم موجود و از نظر کیفیت قابل ارزیابی هستند.
  5. محدودیت های محرمانگی و دسترسی مشخص شده اند.
  6. هزینه کل اجرا و نگهداری برآورد شده است.
  7. مهارت های موردنیاز و شکاف آموزشی شناسایی شده اند.
  8. کاربران نهایی در طراحی و آزمایش مشارکت دارند.
  9. شاخص های موفقیت و خط مبنا تعیین شده اند.
  10. برنامه پایش، اصلاح و توقف پروژه وجود دارد.

تفسیر امتیاز آمادگی

۰ تا ۷ امتیاز

پیش نیازهای مهم ناقص است؛ ابتدا مسئله، داده و مسئولیت ها روشن شوند.

۸ تا ۱۴ امتیاز

آزمایش محدود همراه با اصلاح ضعف ها قابل بررسی است.

۱۵ تا ۲۰ امتیاز

آمادگی اولیه مناسب تر است؛ ارزیابی تخصصی ریسک همچنان ضروری خواهد بود.

این بازه های امتیازی پیشنهادی هستند و به تنهایی مجوز شروع پروژه محسوب نمی شوند. ممکن است سازمانی امتیاز بالایی داشته باشد، اما به دلیل ضعف شدید امنیت اطلاعات یا نبود مبنای قانونی پردازش داده، هنوز برای اجرای یک کاربرد حساس آماده نباشد.

مهم تر از امتیاز نهایی، شناسایی معیارهایی است که پاسخ آنها میان مدیران متفاوت است. اختلاف برداشت درباره هدف، مالک پروژه یا کیفیت داده می تواند نشانه یک شکاف مدیریتی جدی باشد.

سه اشتباهی که بهتر است قبل از سرمایه گذاری تکرار نکنید

اول، شروع همزمان چندین پروژه بدون اولویت بندی. سازمانی که هنوز تجربه مدیریت یک پروژه آزمایشی را ندارد، با اجرای همزمان ده کاربرد مختلف، منابع و توجه مدیران خود را پراکنده می کند. بهتر است ابتدا یک نمونه ارزشمند را به نتیجه برساند و سپس تجربه به دست آمده را گسترش دهد.

دوم، انتخاب تامین کننده صرفا بر اساس نمایش محصول. یک دمو موفق لزوما نشان نمی دهد ابزار با داده های واقعی، محدودیت های امنیتی و زیرساخت سازمان عملکرد مشابهی خواهد داشت. آزمون در شرایط عملیاتی واقعی ضرورت دارد.

سوم، حذف هزینه مدیریت تغییر از بودجه. حتی اگر سامانه به درستی کار کند، کارکنان برای تغییر عادت ها، بازطراحی وظایف و یادگیری روش جدید به زمان نیاز دارند. نادیده گرفتن این بخش می تواند پذیرش فناوری را کاهش دهد.

سوالات متداول درباره پیاده سازی هوش مصنوعی

بزرگ ترین مانع پیاده سازی هوش مصنوعی در سازمان چیست؟

پاسخ برای همه سازمان ها یکسان نیست. در یک شرکت کیفیت داده مانع اصلی است و در شرکتی دیگر نبود مسئله تجاری روشن یا مقاومت کارکنان. ارزیابی اولیه باید مانع غالب هر سازمان را مشخص کند.

آیا بدون تیم تخصصی هوش مصنوعی می توان پروژه را شروع کرد؟

برای کاربردهای ساده، استفاده از راهکارهای آماده با نظارت مناسب امکان پذیر است. اما پروژه های حساس یا متصل به داده های گسترده سازمانی به مهارت فنی، امنیتی و مدیریتی کافی نیاز دارند؛ چه در داخل سازمان و چه از طریق متخصصان بیرونی.

از کجا بفهمیم یک پروژه AI موفق بوده است؟

پروژه باید علاوه بر عملکرد فنی قابل قبول، در شاخص تجاری تعریف شده بهبود قابل اندازه گیری ایجاد کند. مقایسه با وضعیت پیشین، بررسی هزینه کل و کنترل خطاها برای این ارزیابی ضروری است.

چگونه مقاومت کارکنان را هنگام استقرار AI کاهش دهیم؟

با توضیح شفاف هدف پروژه، مشارکت دادن کاربران نهایی، آموزش متناسب با شغل، پاسخگویی به نگرانی های واقعی و ایجاد مسیر بازخورد و اصلاح می توان پذیرش را بهبود داد.

چه زمانی باید پروژه هوش مصنوعی را متوقف کرد؟

وقتی ریسک غیرقابل قبول ایجاد شده، الزامات امنیتی رعایت نمی شود، کیفیت خروجی به حد تعیین شده نمی رسد یا هزینه ادامه پروژه نسبت به منافع مورد انتظار توجیه ندارد، باید توقف یا بازطراحی بررسی شود.

جمع بندی؛ موفقیت هوش مصنوعی از مدیریت تغییر آغاز می شود

هوش مصنوعی می تواند توان تحلیلی سازمان را تقویت کند، سرعت اجرای فعالیت ها را افزایش دهد و فرصت های جدیدی برای بهبود عملکرد ایجاد کند. با این حال، موفقیت آن به کیفیت انتخاب های مدیریتی و آمادگی سازمان بستگی دارد.

داده معتبر، مسئله روشن، مسئولیت مشخص، مهارت کارکنان و نظام ارزیابی، اجزای مکمل یک پروژه موفق هستند. حذف هرکدام ممکن است سازمان را به سمت سرمایه گذاری پرهزینه و کم اثر سوق دهد.

برای مدیران، بهترین نقطه شروع خرید گسترده ابزار نیست؛ بلکه انتخاب یک مسئله مهم، تعریف نتیجه مورد انتظار و اجرای آزمایشی قابل سنجش است. پس از اثبات ارزش، می توان درباره گسترش فناوری تصمیم گرفت.

استراتوس وایز با تمرکز بر مسائل استراتژیک و توسعه سازمانی، بر پیوند میان انتخاب های مدیریتی، ساختار اجرا و سنجش عملکرد تاکید دارد؛ پیوندی که برای استفاده اثربخش از فناوری های نوین نیز ضروری است.

آیا سازمان شما برای ورود به هوش مصنوعی آماده است؟

پیش از سرمایه گذاری، مسئله اصلی، آمادگی داده، محدودیت های اجرایی و ظرفیت مدیریت تغییر را بررسی کنید. این ارزیابی می تواند از هزینه های غیرضروری و اجرای پروژه های کم اثر جلوگیری کند.

آشنایی با خدمات استراتوس وایز

کاربرد هوش مصنوعی در کسب‌وکار؛ ۱۰ کاربرد عملی برای مدیران و شرکت‌ها

فرض کنید مدیر یک شرکت بازرگانی هستید. تیم فروش هر روز ساعت‌ها برای پاسخ‌دادن به استعلام‌ها وقت می‌گذارد، واحد مالی درگیر بررسی اسناد تکراری است و مدیران برای تهیه گزارش عملکرد ماهانه باید اطلاعات چند بخش را کنار هم قرار دهند. حالا تصور کنید بخش قابل‌توجهی از این فعالیت‌ها با کمک سیستم‌های هوشمند سریع‌تر انجام شود، بدون اینکه کنترل نهایی از دست کارکنان خارج شود.

این تصویر صرفاً مربوط به شرکت‌های بزرگ فناوری نیست. امروز مجموعه‌های تولیدی، خدماتی، فروشگاهی و شرکت‌های B2B نیز می‌توانند از راهکارهای مبتنی بر داده برای حل مشکلات مشخص استفاده کنند. بااین‌حال، کاربرد هوش مصنوعی در کسب و کار زمانی ارزش واقعی پیدا می‌کند که به افزایش درآمد، کاهش هزینه قابل‌اندازه‌گیری یا بهبود کیفیت خدمات منجر شود.

مسئله اصلی این نیست که چند ابزار هوشمند در سازمان فعال هستند؛ بلکه باید بدانیم کدام فعالیت ارزش خودکارسازی دارد، چه داده‌هایی لازم است و نتیجه چگونه سنجیده می‌شود. در این راهنما ۱۰ کاربرد عملی را همراه با مثال، شاخص عملکرد، منابع موردنیاز و شیوه انتخاب پروژه مناسب بررسی می‌کنیم.

کاربرد هوش مصنوعی در کسب‌وکار چیست؟

منظور از هوش مصنوعی در کسب و کار استفاده هدفمند از فناوری‌هایی مانند یادگیری ماشین، پردازش زبان طبیعی، تحلیل پیش‌بینانه و هوش مصنوعی مولد برای پشتیبانی از فعالیت‌ها و تصمیم‌های سازمانی است.

برای مثال، یک سیستم می‌تواند بر اساس سوابق سفارش، تقاضای ماه آینده را پیش‌بینی کند. ابزار دیگری قادر است اطلاعات صدها قرارداد را استخراج و دسته‌بندی کند. یک دستیار هوشمند نیز می‌تواند پیش‌نویس پاسخ مشتری را آماده کند تا کارشناس پس از بررسی آن را ارسال کند.

این فناوری‌ها از نظر میزان پیچیدگی، نوع داده و سطح نظارت موردنیاز یکسان نیستند. برخی با یک ابزار آماده و آموزش کوتاه کارکنان اجرا می‌شوند؛ بعضی دیگر به اتصال نرم‌افزارهای سازمانی، داده‌های ساختاریافته و توسعه اختصاصی نیاز دارند.

01

خودکارسازی فعالیت‌ها

کاهش کارهای تکراری مانند ثبت، دسته‌بندی و پردازش اولیه اطلاعات.

02

تحلیل و پیش‌بینی

استخراج الگو از داده‌ها برای برآورد تقاضا، ریسک و عملکرد آینده.

03

بهبود تجربه مشتری

پاسخ‌گویی سریع‌تر، پیشنهادهای مرتبط‌تر و شناسایی نیازهای مشتری.

از مهم‌ترین مزایای هوش مصنوعی در کسب و کار می‌توان به استفاده بهتر از زمان کارکنان، کاهش بخشی از خطاهای تکراری و فراهم‌شدن اطلاعات دقیق‌تر برای مدیریت اشاره کرد. البته تحقق این نتایج به کیفیت داده، طراحی فرایند و کنترل خروجی وابسته است؛ نصب یک نرم‌افزار به‌تنهایی چنین مزایایی ایجاد نمی‌کند.

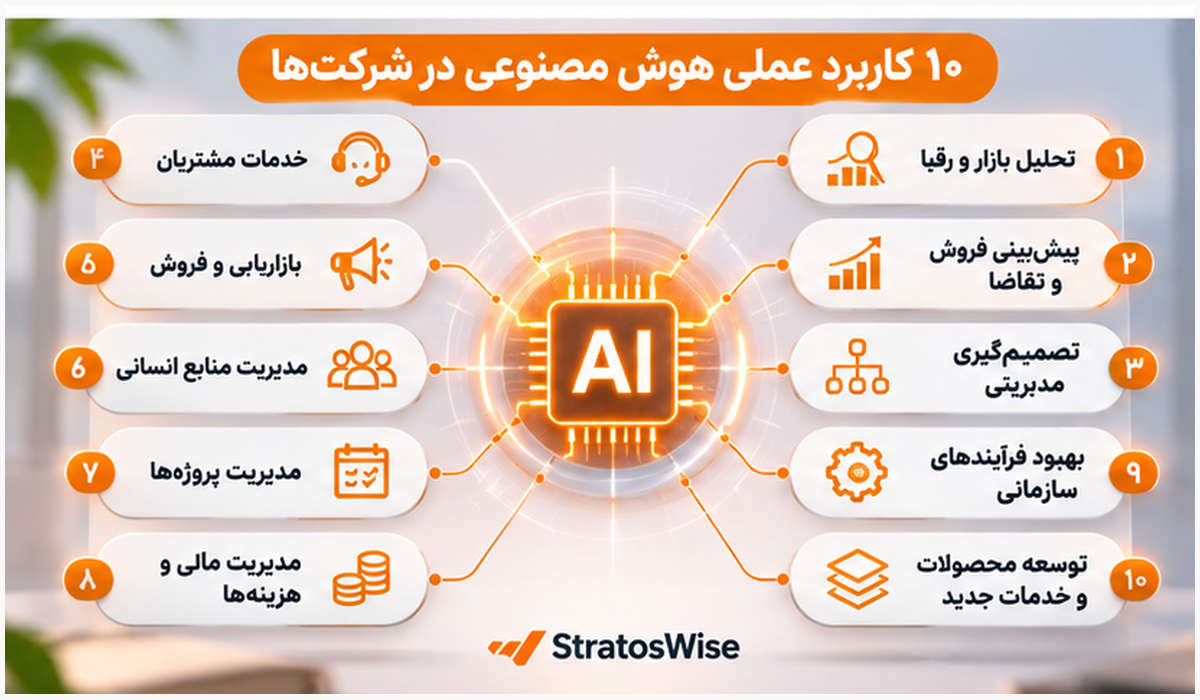
۱۰ کاربرد عملی هوش مصنوعی در شرکت‌ها

برای انتخاب کاربرد مناسب، بهتر است هر حوزه را از سه زاویه بررسی کنیم: مسئله‌ای که حل می‌شود، نمونه اجرای واقعی در فرایند سازمان و معیاری که موفقیت را نشان می‌دهد. در ادامه، ۱۰ حوزه مهم را مرور می‌کنیم.

کاربرد ۰۱ / MARKET INTELLIGENCE

تحلیل بازار و شناسایی رفتار رقبا

یکی از کاربردهای ارزشمند AI، گردآوری و تحلیل اطلاعات بازار است. سیستم‌های هوشمند می‌توانند گزارش‌های صنعت، بازخورد مشتریان، داده‌های فروش و تغییرات قابل‌دسترسی رقبا را بررسی کنند و الگوهایی را نشان دهند که در مطالعه دستی به‌سادگی دیده نمی‌شوند.

برای نمونه، یک شرکت تولیدکننده تجهیزات صنعتی می‌تواند شکایت‌های مشتریان و ویژگی محصولات رقبا را دسته‌بندی کند تا متوجه شود تقاضا برای چه قابلیت‌هایی در حال افزایش است. نتیجه این تحلیل باید با مصاحبه مشتری و اطلاعات معتبر بازار سنجیده شود.

شاخص موفقیت: زمان تهیه گزارش بازار، تعداد فرصت‌های معتبر شناسایی‌شده و دقت فرضیات پس از اعتبارسنجی.

کاربرد ۰۲ / DEMAND FORECASTING

پیش‌بینی فروش و تقاضای مشتریان

برنامه‌ریزی موجودی زمانی دشوار می‌شود که فروش تحت تأثیر فصل، قیمت، تبلیغات و تغییر رفتار مشتری قرار بگیرد. مدل‌های پیش‌بینی می‌توانند این متغیرها را همراه با سوابق فروش تحلیل کرده و برآوردهای به‌روز ارائه دهند.

فرض کنید یک شرکت پخش با کمبود دوره‌ای برخی کالاها و موجودی مازاد گروهی دیگر روبه‌روست. پیش‌بینی تقاضا می‌تواند به تعیین نقطه سفارش و زمان خرید کمک کند. البته پیش‌بینی باید با روش‌های ساده‌تر، مانند میانگین متحرک یا الگوی فصلی، مقایسه شود تا ارزش افزوده مدل مشخص باشد.

شاخص موفقیت: خطای پیش‌بینی، نرخ کمبود موجودی و هزینه نگهداری کالا.

کاربرد ۰۳ / DECISION SUPPORT

پشتیبانی از تصمیم‌گیری مدیریتی

کاربرد هوش مصنوعی در مدیریت فقط به تهیه گزارش محدود نیست. مدیران می‌توانند از این فناوری برای بررسی سناریوها، تحلیل انحراف عملکرد و شناسایی عوامل احتمالی مشکلات استفاده کنند.

برای مثال، اگر حاشیه سود شرکت کاهش یابد، یک سیستم تحلیلی می‌تواند ارتباط تغییر قیمت مواد اولیه، تخفیف‌ها و ترکیب محصولات فروخته‌شده را بررسی کند. بااین‌حال، همبستگی داده‌ها لزوماً به معنای رابطه علت و معلولی نیست.

هوش مصنوعی در تصمیم گیری مدیریتی باید نقش پشتیبان داشته باشد؛ به‌ویژه زمانی که تصمیم با منابع مالی، اعتبار شرکت یا منافع کارکنان ارتباط مستقیم دارد.

شاخص موفقیت: زمان آماده‌سازی تحلیل، میزان خطای گزارش و کیفیت تصمیم‌های اصلاحی.

کاربرد ۰۴ / CUSTOMER SERVICE

بهبود خدمات و پشتیبانی مشتریان

دستیارهای هوشمند می‌توانند به پرسش‌های متداول پاسخ دهند، درخواست‌ها را دسته‌بندی کنند و اطلاعات موردنیاز کارشناس پشتیبانی را در اختیار او قرار دهند. کاربرد مناسب‌تر برای شروع، رسیدگی به موضوعات پرتکرار و کم‌ریسک است.

برای نمونه، یک شرکت خدماتی می‌تواند درخواست‌های مربوط به وضعیت سفارش، راهنمای استفاده یا شرایط گارانتی را به‌صورت اولیه پردازش کند. موارد پیچیده، شکایت‌های حساس و درخواست‌های خارج از دستورالعمل باید به کارشناس ارجاع شوند.

شاخص موفقیت: زمان نخستین پاسخ، نرخ حل مسئله و رضایت مشتری پس از تعامل.

کاربرد ۰۵ / SALES & MARKETING

افزایش اثربخشی بازاریابی و فروش

AI در تحلیل رفتار خریداران، بخش‌بندی مشتریان، اولویت‌بندی سرنخ‌های فروش و تهیه پیش‌نویس پیشنهادهای تجاری کاربرد دارد. هدف فقط تولید محتوای بیشتر نیست؛ باید ارتباط مناسب‌تری میان نیاز مشتری و پیشنهاد شرکت ایجاد شود.

در یک مجموعه B2B، سیستم می‌تواند فرصت‌های فروش را بر اساس سابقه تعامل، نوع درخواست و ویژگی مشتری امتیازدهی کند. کارشناسان سپس بررسی می‌کنند که کدام سرنخ واقعاً ارزش پیگیری فوری دارد.

استفاده از داده‌های مشتری باید با مجوز، محدودیت دسترسی و سیاست حریم خصوصی همراه باشد؛ شخصی‌سازی نباید به افشای اطلاعات محرمانه منجر شود.

شاخص موفقیت: نرخ تبدیل سرنخ به مشتری، هزینه جذب مشتری و سود ناخالص فروش.

کاربرد ۰۶ / HUMAN RESOURCES

مدیریت منابع انسانی و توسعه مهارت‌ها

در واحد منابع انسانی، ابزارهای هوشمند می‌توانند شرح شغل تهیه کنند، پرسش‌های کارکنان را پاسخ دهند و نیازهای آموزشی سازمان را دسته‌بندی کنند. تحلیل شکاف مهارتی نیز به طراحی دوره‌های متناسب با نقش افراد کمک می‌کند.

فرض کنید شرکتی قصد توسعه فروش دیجیتال دارد. تحلیل مهارت‌های موجود می‌تواند نشان دهد تیم به چه آموزش‌هایی در زمینه تحلیل داده یا مدیریت ارتباط با مشتری نیاز دارد.

ارزیابی خودکار متقاضیان استخدام یا عملکرد کارکنان حساس‌تر است و به بررسی تبعیض احتمالی، توضیح‌پذیری و نظارت انسانی نیاز دارد. پیشنهاد مناسب برای شروع، خودکارسازی امور اداری به‌جای واگذاری تصمیم استخدام است.

شاخص موفقیت: زمان انجام امور اداری، میزان تکمیل آموزش و رضایت کارکنان.

کاربرد ۰۷ / PROJECT MANAGEMENT

کنترل پروژه‌ها و شناسایی تأخیرها

در سازمان‌های پروژه‌محور، اطلاعات وظایف، زمان‌بندی، هزینه و پیشرفت معمولاً در چند سامانه ثبت می‌شوند. ابزارهای تحلیلی می‌توانند این اطلاعات را تجمیع کرده و پروژه‌هایی را که احتمال تأخیر یا افزایش هزینه دارند مشخص کنند.

برای مثال، در یک شرکت مهندسی می‌توان الگوی تأخیر پروژه‌های گذشته را بررسی کرد و فعالیت‌های دارای ریسک بالاتر را زودتر به مدیر پروژه اطلاع داد.

پیشنهادهای سیستم باید با وضعیت واقعی منابع و وابستگی فعالیت‌ها تطبیق داده شوند. گزارش هوشمند جایگزین مدیریت تعهدات، مذاکره و هماهنگی میان واحدها نیست.

شاخص موفقیت: انحراف زمان‌بندی، انحراف بودجه و درصد تحویل به‌موقع پروژه‌ها.

کاربرد ۰۸ / FINANCIAL ANALYTICS

تحلیل مالی و مدیریت هزینه‌ها

بررسی مغایرت اسناد، دسته‌بندی هزینه‌ها، تحلیل جریان نقدی و شناسایی تراکنش‌های غیرعادی از کاربردهای AI در واحد مالی هستند. این راهکارها می‌توانند توجه کارشناسان را به موارد نیازمند بررسی بیشتر جلب کنند.

برای مثال، سیستمی که اطلاعات فاکتور خرید را با سفارش ثبت‌شده مقایسه می‌کند، مغایرت مبلغ یا تعداد را علامت‌گذاری خواهد کرد. تشخیص نهایی و تأیید پرداخت همچنان باید تحت کنترل افراد دارای اختیار باشد.

در امور مالی، قابلیت ردیابی منبع اطلاعات و ثبت تاریخچه تغییرات اهمیت ویژه‌ای دارد. خروجی بدون سند پشتیبان نباید مبنای ثبت قطعی حسابداری قرار گیرد.

شاخص موفقیت: زمان رسیدگی به اسناد، نرخ مغایرت کشف‌شده و هزینه پردازش هر سند.

کاربرد ۰۹ / PROCESS OPTIMIZATION

بهینه‌سازی فرایندهای داخلی سازمان

بخش زیادی از زمان کارکنان صرف انتقال اطلاعات، جست‌وجوی اسناد و هماهنگی‌های تکراری می‌شود. ترکیب خودکارسازی فرایندها با قابلیت‌های هوشمند می‌تواند برخی از این فعالیت‌ها را کوتاه‌تر کند.

برای نمونه، درخواست خرید ممکن است پس از ثبت اولیه، به‌صورت هوشمند طبقه‌بندی و برای تأیید به مسئول مرتبط ارسال شود. در این حالت، مراحل تأیید و کنترل بودجه همچنان پابرجا هستند؛ فقط انتقال اطلاعات و پیگیری آسان‌تر می‌شود.

قبل از خودکارسازی باید فرایند فعلی بررسی شود. تبدیل یک فرایند ناکارآمد به فرایندی سریع‌تر، لزوماً مشکل اصلی آن را برطرف نمی‌کند.

شاخص موفقیت: زمان چرخه فرایند، تعداد دوباره‌کاری‌ها و هزینه هر درخواست.

کاربرد ۱۰ / INNOVATION

توسعه محصولات و خدمات جدید

هوش مصنوعی می‌تواند در تحلیل نیازهای برآورده‌نشده مشتری، بررسی ایده‌های محصول، طراحی نمونه اولیه و آزمون سناریوهای پیشنهادی نقش داشته باشد.

یک شرکت نرم‌افزاری را در نظر بگیرید که درخواست‌های پشتیبانی مشتریان را تحلیل می‌کند. اگر تعداد زیادی درخواست به یک مشکل مشخص مربوط باشند، تیم محصول می‌تواند امکان افزودن قابلیتی جدید را بررسی کند.

این کاربرد به معنای واگذاری نوآوری به الگوریتم نیست. ارزش ایده باید از طریق مصاحبه مشتری، آزمایش اولیه و بررسی تمایل بازار به پرداخت اعتبارسنجی شود.

شاخص موفقیت: زمان آزمایش ایده، نرخ پذیرش قابلیت جدید و درآمد حاصل از محصولات تازه.

جدول مقایسه ۱۰ کاربرد هوش مصنوعی از دیدگاه مدیریتی

فهرست کاربردها به‌تنهایی برای تصمیم سرمایه‌گذاری کافی نیست. جدول زیر نشان می‌دهد هر کاربرد چه هدفی را دنبال می‌کند، به چه منابعی نیاز دارد و با چه شاخصی باید ارزیابی شود. سطح پیچیدگی، یک برآورد اولیه برای پروژه‌های متعارف است و با توجه به زیرساخت سازمان تغییر می‌کند.

حوزه کاربرد هدف تجاری منابع موردنیاز پیچیدگی اولیه KPI اصلی
تحلیل بازار شناخت فرصت رشد داده بازار، تحلیلگر متوسط فرصت‌های معتبر
پیش‌بینی فروش بهبود موجودی تاریخچه فروش، داده فصلی زیاد خطای پیش‌بینی
تصمیم‌سازی بهبود تحلیل مدیریت داده مالی و عملیاتی متوسط تا زیاد کیفیت و سرعت تحلیل
خدمات مشتری کاهش زمان پاسخ پرسش‌های متداول، دانش‌نامه کم تا متوسط زمان پاسخ و رضایت
بازاریابی و فروش افزایش تبدیل CRM، سوابق تعامل متوسط نرخ تبدیل
منابع انسانی بهبود امور اداری و آموزش داده مهارت، دستورالعمل‌ها کم تا متوسط زمان پردازش درخواست
مدیریت پروژه کاهش تأخیر سوابق پروژه، برنامه زمانی متوسط انحراف زمان‌بندی
مدیریت مالی کنترل هزینه و مغایرت اسناد، داده حسابداری متوسط تا زیاد زمان و دقت رسیدگی
بهبود فرایند افزایش بهره‌وری نقشه فرایند، داده عملیات متوسط زمان چرخه
توسعه محصول ایجاد ارزش جدید بازخورد مشتری، تیم محصول متوسط نرخ پذیرش محصول

توجه: پیچیدگی کم به معنای بی‌نیازی از امنیت اطلاعات یا نظارت انسانی نیست. برای مثال، یک دستیار منابع انسانی از نظر فنی ساده است؛ اما اگر به اطلاعات محرمانه کارکنان دسترسی داشته باشد، الزامات کنترلی بیشتری خواهد داشت.

کدام کاربرد هوش مصنوعی برای کسب‌وکار شما مناسب‌تر است؟

بهترین نقطه شروع برای دو شرکت لزوماً یکسان نیست. مجموعه‌ای که روزانه صدها درخواست پشتیبانی دریافت می‌کند، مسئله متفاوتی از یک شرکت تولیدی با موجودی پرهزینه دارد.

هوش مصنوعی برای مدیران زمانی به ابزار مؤثر تبدیل می‌شود که انتخاب کاربرد بر اساس مهم‌ترین محدودیت فعلی سازمان انجام شود، نه محبوبیت فناوری.

شرکت تولیدی

اولویت احتمالی: پیش‌بینی تقاضا، برنامه‌ریزی موجودی و شناسایی اختلالات تولید.

شرکت خدماتی

اولویت احتمالی: مدیریت درخواست‌ها، جست‌وجوی دانش سازمانی و پشتیبانی مشتری.

شرکت B2B

اولویت احتمالی: تحلیل مشتریان، آماده‌سازی پیشنهاد فروش و پیش‌بینی فرصت‌های تجاری.

شرکت پروژه‌محور

اولویت احتمالی: کنترل زمان و بودجه، تحلیل ریسک پروژه و گزارش‌دهی مدیریتی.

برای انتخاب دقیق‌تر، از مدیران واحدها بخواهید سه فعالیت وقت‌گیر یا پرهزینه را معرفی کنند. سپس مشخص کنید کدام فعالیت داده کافی، مسئول مشخص و معیار نتیجه روشن دارد. اگر یک فرایند هنوز استاندارد نشده یا اطلاعات آن پراکنده است، ابتدا باید همین مشکل اصلاح شود.

هزینه‌ها و چالش‌های استفاده از AI در سازمان

استفاده از هوش مصنوعی در شرکت‌ها تنها شامل هزینه اشتراک نرم‌افزار نیست. جمع‌آوری و پاک‌سازی داده، اتصال سامانه‌ها، آموزش کارکنان، کنترل کیفیت و پشتیبانی از راهکار نیز منابع مصرف می‌کنند.

پنج هزینه‌ای که پیش از اجرا باید برآورد شوند

  • هزینه فناوری: اشتراک، مصرف API، زیرساخت و توسعه اختصاصی.
  • هزینه آماده‌سازی: اصلاح داده‌ها، مستندسازی فرایند و اتصال سیستم‌ها.
  • هزینه نیروی انسانی: آموزش، بازبینی خروجی و مدیریت تغییر.
  • هزینه کنترل ریسک: امنیت اطلاعات، مدیریت دسترسی و بررسی خطاها.
  • هزینه نگهداری: پایش عملکرد، اصلاح مدل و به‌روزرسانی مستندات.

موضوع دیگر، وابستگی به تأمین‌کننده فناوری است. سازمان باید بداند در صورت تغییر قیمت، محدودیت دسترسی یا توقف سرویس چه راهکاری دارد. قرارداد خدمات، امکان انتقال داده و روش خروج از سامانه باید از ابتدا بررسی شوند.

در کنار هزینه‌ها، مقاومت کارکنان نیز اهمیت دارد. وقتی افراد تصور کنند هدف پروژه صرفاً حذف نقش آنهاست، همکاری کاهش پیدا می‌کند. توضیح روشن درباره تغییر وظایف و مشارکت کارکنان در طراحی آزمایش، کیفیت پذیرش راهکار را افزایش می‌دهد.

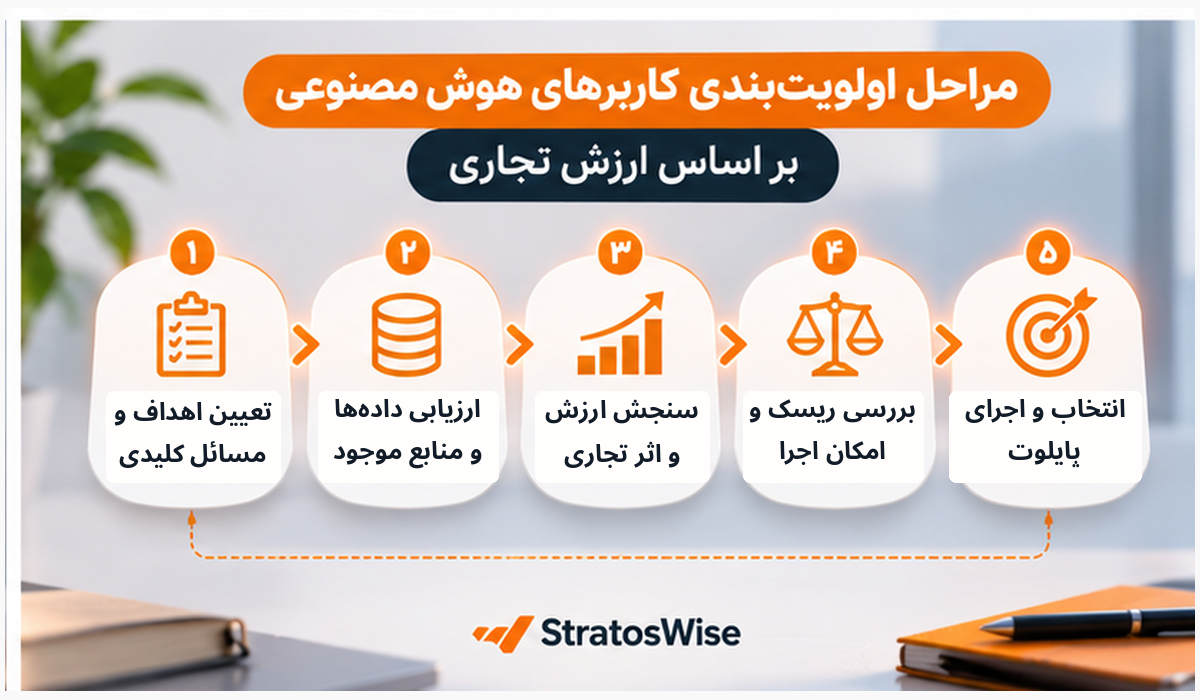
چگونه کاربردهای هوش مصنوعی را بر اساس ارزش تجاری اولویت‌بندی کنیم؟

فرض کنید مدیرعامل با شش پیشنهاد مختلف برای اجرای AI روبه‌رو شده است. هر واحد پروژه خود را مهم‌ترین فرصت می‌داند. در چنین شرایطی، انتخاب بر اساس هیجان یا نظر یک مدیر می‌تواند منابع سازمان را پراکنده کند.

یک راه عملی، استفاده از ماتریس امتیازدهی با چهار معیار است:

معیار وزن پیشنهادی پرسش مدیریتی
اثر اقتصادی ۴۰٪ چه مقدار ارزش قابل‌اندازه‌گیری ایجاد می‌شود؟
امکان اجرا ۲۵٪ آیا مهارت، زمان و زیرساخت کافی داریم؟
آمادگی داده ۲۰٪ اطلاعات قابل‌اعتماد و مجاز در دسترس است؟
ریسک قابل‌کنترل ۱۵٪ آیا پیامد خطا قابل مدیریت است؟

به هر معیار امتیازی از ۱ تا ۵ بدهید. امتیاز نهایی از جمع حاصل‌ضرب هر امتیاز در وزن آن به دست می‌آید. امتیاز بالاتر نشان می‌دهد پروژه برای بررسی بیشتر مناسب‌تر است؛ البته مواردی مانند ممنوعیت حقوقی یا ریسک امنیتی غیرقابل‌قبول باید به‌صورت شرط توقف مستقل بررسی شوند.

PRACTICAL EXAMPLE

نمونه محاسبه ارزش یک پروژه کوچک

یک شرکت ماهانه ۲۵۰ درخواست تکراری دریافت می‌کند و کارشناسان به‌طور متوسط ۱۵ دقیقه برای هر درخواست زمان می‌گذارند. در نتیجه، مجموع زمان رسیدگی حدود ۶۲٫۵ ساعت در ماه است.

اگر دستیار هوشمند با حفظ کیفیت بتواند زمان کاری موردنیاز را ۵۰ درصد کاهش دهد، صرفه‌جویی بالقوه برابر با ۳۱٫۲۵ ساعت در ماه خواهد بود.

نکته اقتصادی: این زمان صرفه‌جویی‌شده فقط زمانی منفعت مالی واقعی محسوب می‌شود که به کاهش هزینه قابل‌تحقق، افزایش ظرفیت خدمت‌رسانی یا درآمد بیشتر منجر شود. هزینه‌های راهکار و کنترل کیفیت نیز باید از منفعت کسر شوند.

پس از انتخاب پروژه، عملکرد آن را با وضعیت قبل از اجرا مقایسه کنید. بهتر است یک دوره آزمایشی محدود تعریف شود و در صورت امکان، گروهی مشابه بدون استفاده از راهکار جدید به‌عنوان مبنای مقایسه باقی بماند.

اگر نتایج نشان دهند هدف اولیه دیگر معتبر نیست یا پروژه با اولویت‌های سازمان هم‌خوانی ندارد، چارچوب ارزیابی و بازبینی استراتژی سازمان به مدیران کمک می‌کند درباره ادامه، اصلاح یا توقف سرمایه‌گذاری تصمیم بگیرند.

برای تبدیل پروژه‌های منتخب به مسئولیت‌های روشن، اهداف واحدها و شاخص‌های قابل‌سنجش نیز می‌توان از رویکرد پیاده‌سازی استراتژی در سازمان استفاده کرد. به این ترتیب، پروژه AI از یک آزمایش مستقل به بخشی از برنامه اجرایی سازمان تبدیل می‌شود.

تفاوت استفاده از ابزار AI با داشتن استراتژی هوش مصنوعی

تهیه یک ابزار برای خلاصه‌سازی جلسات یا پاسخ به مشتری، یک اقدام عملیاتی است. اما زمانی که سازمان تصمیم می‌گیرد با اتکا به فناوری، ساختار هزینه، مدل ارائه خدمت یا جایگاه رقابتی خود را تغییر دهد، موضوع وارد سطح استراتژی می‌شود.

تفاوت این دو رویکرد را می‌توان در پرسش اصلی آنها دید: استفاده ابزاری می‌پرسد «چگونه این کار را سریع‌تر انجام دهیم؟»؛ استراتژی می‌پرسد «کدام فعالیت باید تغییر کند تا کسب‌وکار ارزش بیشتری ایجاد کند؟»

رویکرد ابزاری

تمرکز بر اجرای وظایف، سرعت کارکنان، ویژگی نرم‌افزار و میزان استفاده کاربران است.

رویکرد استراتژیک

تمرکز بر سودآوری، تجربه مشتری، مزیت رقابتی، تخصیص منابع و تحول مدل کسب‌وکار است.

برای بررسی تصمیم‌های کلان مرتبط با این موضوع، مقاله استراتژی کسب‌وکار در عصر هوش مصنوعی شش انتخاب مهم مدیران را از زاویه بازار، رقابت، سرمایه‌گذاری و قابلیت‌های سازمانی بررسی می‌کند. این دو موضوع مکمل یکدیگرند: یکی درباره کاربردهای عملی فناوری است و دیگری درباره انتخاب مسیر کسب‌وکار.

سؤالات متداول درباره کاربرد هوش مصنوعی در کسب‌وکار

مهم‌ترین کاربرد هوش مصنوعی برای شرکت‌های کوچک چیست؟

برای بسیاری از شرکت‌های کوچک، پاسخ‌گویی اولیه مشتریان، تهیه پیش‌نویس اسناد و تحلیل داده‌های فروش نقطه شروع قابل‌بررسی هستند. بااین‌حال، انتخاب نهایی باید بر اساس مشکل اصلی شرکت، هزینه اجرا و میزان تکرار فعالیت انجام شود.

آیا برای استفاده از AI به تیم برنامه‌نویسی نیاز داریم؟

خیر. برخی کاربردها با نرم‌افزارهای آماده اجرا می‌شوند. اما اتصال به پایگاه داده داخلی، توسعه مدل اختصاصی یا خودکارسازی فرایندهای حساس ممکن است به متخصص فنی، امنیت و تحلیل داده نیاز داشته باشد.

یک نمونه کاربرد هوش مصنوعی در کسب و کار B2B چیست؟

اولویت‌بندی درخواست‌های فروش یکی از نمونه‌های عملی است. اطلاعات مشتری، نوع محصول درخواستی و سابقه تعامل تحلیل می‌شود تا فرصت‌هایی که به بررسی سریع‌تر نیاز دارند مشخص شوند. تصمیم نهایی درباره قیمت و شرایط قرارداد با کارشناس باقی می‌ماند.

چگونه متوجه شویم پروژه هوش مصنوعی موفق بوده است؟

پیش از اجرا، خط مبنا و شاخص موفقیت را ثبت کنید. سپس نتایج واقعی را با هزینه‌ها و شرایط اولیه مقایسه کنید. تعداد کاربران یا سرعت تولید خروجی، بدون اثبات اثر تجاری، معیار کافی برای موفقیت نیست.

آیا هوش مصنوعی جایگزین مدیران و کارشناسان می‌شود؟

این فناوری می‌تواند بخشی از فعالیت‌های تحلیلی و تکراری را انجام دهد و ترکیب وظایف شغلی را تغییر دهد. بااین‌حال، مسئولیت تصمیم‌های حساس، مدیریت تعارض‌ها، قضاوت در شرایط مبهم و پاسخ‌گویی سازمانی همچنان به نقش انسانی نیاز دارد.

از شناخت کاربردها تا ایجاد ارزش واقعی در سازمان

تنوع ابزارهای هوشمند نباید باعث شود مدیران هدف اصلی را فراموش کنند. ارزش فناوری در تعداد قابلیت‌های آن نیست؛ در اثری است که بر عملکرد سازمان، رضایت مشتری و نتایج اقتصادی می‌گذارد.

برای شروع، یک مسئله مشخص انتخاب کنید، داده‌های موردنیاز را بررسی کنید، معیار موفقیت تعیین کنید و با آزمایشی کنترل‌شده پیش بروید. سپس بر اساس شواهد تصمیم بگیرید که پروژه باید توسعه یابد، اصلاح شود یا متوقف بماند.

در استراتوس وایز، نگاه به فناوری بخشی از مسئله بزرگ‌تر مدیریت است: چگونه منابع محدود سازمان به فرصت‌هایی اختصاص پیدا کنند که بیشترین ارزش را ایجاد می‌کنند؟ پاسخ این پرسش، نقطه اتصال کاربرد عملی AI به مدیریت استراتژیک است.

استراتژی کسب‌وکار در عصر هوش مصنوعی؛ ۶ تصمیم کلیدی برای مدیران

استراتژی کسب‌وکار در عصر هوش مصنوعی؛ ۶ تصمیم کلیدی برای مدیران

تصور کنید دو شرکت در یک صنعت فعالیت می کنند، مشتریان مشابهی دارند و تقریبا به منابع یکسانی دسترسی دارند. شرکت اول از هوش مصنوعی برای نوشتن ایمیل، تولید گزارش و پاسخگویی به مشتریان استفاده می کند. شرکت دوم با همان فناوری، بازارهای سودآورتر را شناسایی می کند، شیوه قیمت گذاری را تغییر می دهد و منابع خود را به فرصت هایی اختصاص می دهد که ارزش اقتصادی بیشتری ایجاد می کنند. کدام شرکت در بلندمدت موقعیت رقابتی بهتری خواهد داشت؟

پاسخ این پرسش، تفاوت میان استفاده از فناوری و داشتن یک استراتژی واقعی را نشان می دهد. استراتژی کسب‌وکار در عصر هوش مصنوعی صرفا به انتخاب ابزارهای پیشرفته مربوط نیست؛ بلکه درباره تصمیم هایی است که تعیین می کنند سازمان چگونه ارزش خلق کند، با چه مشتریانی کار کند و برای حفظ جایگاه خود چه قابلیت هایی بسازد.

مدیران امروز باید از خود بپرسند آیا فرضیات گذشته درباره بازار، رقبا، هزینه ها و رفتار مشتریان همچنان معتبر هستند؟ برای پاسخ به این سوال، ابتدا باید مفهوم استراتژی کسب‌وکار را از اقدامات عملیاتی روزمره تفکیک کرد. سپس می توان اثر هوش مصنوعی را بر انتخاب های کلان سازمان بررسی کرد.

هوش مصنوعی چه تغییری در استراتژی کسب و کار ایجاد کرده است؟

در رویکردهای سنتی، سازمان ها معمولا با بررسی عملکرد گذشته، تحقیقات بازار و پیش بینی های مالی، برنامه ای برای چند سال آینده تدوین می کردند. این روش همچنان ارزشمند است؛ اما زمانی که رفتار مشتریان، فناوری و ساختار رقابت با سرعت تغییر می کنند، اتکا به یک برنامه ثابت کافی نیست.

هوش مصنوعی ظرفیت تحلیل حجم بزرگی از اطلاعات را افزایش داده و امکان بررسی سناریوهای متفاوت را فراهم کرده است. مدیر فروش می تواند الگوهای ریزش مشتریان را زودتر شناسایی کند. مدیر مالی می تواند تاثیر تغییر قیمت مواد اولیه را بر سودآوری بررسی کند و مدیرعامل می تواند پیش از ورود به بازاری جدید، فرضیات بیشتری را مورد آزمون قرار دهد.

با این حال، تحلیل پیشرفته لزوما به معنای تصمیم درست نیست. الگوریتم ممکن است اطلاعات ناقص را با اطمینان ظاهری ارائه دهد یا الگوهای گذشته را به آینده تعمیم دهد؛ در حالی که شرایط بازار تغییر کرده است. به همین دلیل، رابطه میان هوش مصنوعی و مدیریت استراتژیک باید بر ترکیب تحلیل داده، تجربه مدیریتی و قضاوت انسانی استوار باشد.

01

شناخت دقیق تر بازار

تحلیل رفتار مشتریان، الگوهای تقاضا و تغییرات رقابتی بر پایه داده های معتبر.

02

آزمون سناریوها

مقایسه پیامدهای احتمالی تصمیم ها پیش از تخصیص بودجه و منابع سازمان.

03

اصلاح سریع تر مسیر

تشخیص زودهنگام انحراف عملکرد و بررسی نیاز به تغییر اولویت های سازمان.

تفاوت استفاده از ابزارهای AI با داشتن استراتژی هوش مصنوعی

خرید اشتراک چند ابزار هوشمند، استخدام متخصص داده یا راه اندازی چت بات به تنهایی به معنای تحول استراتژیک نیست. این اقدامات زمانی اهمیت پیدا می کنند که به یک مسئله واقعی کسب و کار پاسخ دهند.

استراتژی هوش مصنوعی در کسب‌وکار مشخص می کند فناوری قرار است کدام مزیت اقتصادی را ایجاد کند، چه فرایندهایی باید تغییر کنند و موفقیت سرمایه گذاری چگونه سنجیده شود.

معیار استفاده ابزاری از AI رویکرد استراتژیک
نقطه شروع انتخاب ابزار جدید شناسایی مسئله اقتصادی
هدف انجام سریع تر فعالیت ها تغییر در ارزش آفرینی و رقابت
مالک تصمیم واحد فناوری یا کاربران مدیران کسب و کار با مشارکت فناوری
معیار موفقیت تعداد ابزارها و میزان استفاده سودآوری، رشد، کیفیت و بازگشت سرمایه

برای مثال، تولید سریع تر پیشنهاد فروش یک بهبود عملیاتی است. اما بازتعریف نحوه انتخاب مشتریان، قیمت گذاری پیشنهادها و مدل ارائه خدمات می تواند یک تغییر استراتژیک باشد. تفاوت اصلی در سطح تصمیم گیری و تاثیر آن بر اقتصاد کسب و کار است.

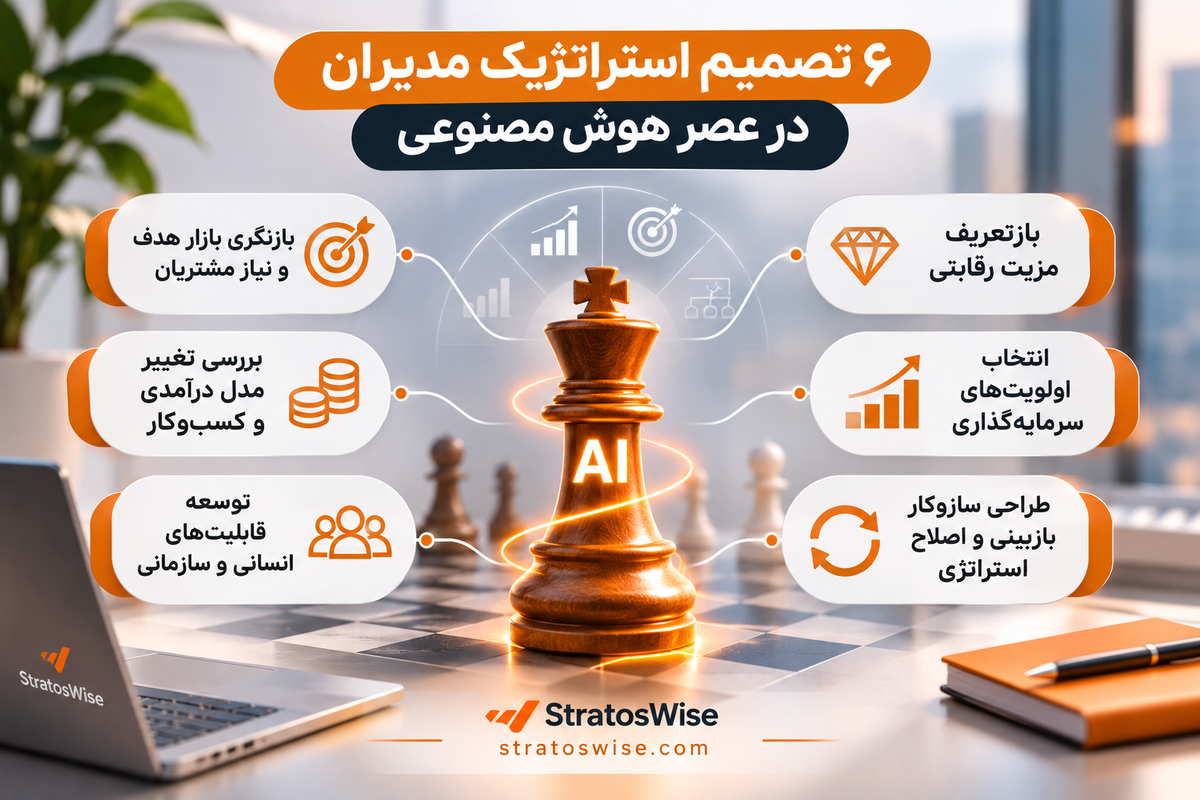
شش تصمیم استراتژیک مدیران در عصر AI

مدیران برای بهره برداری هدفمند از فناوری باید شش انتخاب مرتبط با یکدیگر را بازنگری کنند. هر تصمیم به پرسشی مدیریتی پاسخ می دهد و باید به خروجی قابل سنجش منتهی شود.

DECISION 01 / MARKET

۱. بازنگری بازار هدف و نیاز مشتریان

نخستین پرسش این است: آیا مشتریانی که تاکنون برای سازمان سودآور بوده اند، در آینده نیز بهترین بازار هدف خواهند بود؟

ابزارهای تحلیلی می توانند اطلاعات خرید، شکایت ها، تعاملات فروش و تغییرات تقاضا را بررسی کنند. این تحلیل ها ممکن است نشان دهند بخشی از مشتریان با وجود خرید بالا، به دلیل هزینه پشتیبانی یا شرایط پرداخت، سودآوری محدودی دارند.

مدیران باید بازار را بر اساس ارزش اقتصادی، نیازهای حل نشده و ظرفیت رشد دوباره بخش بندی کنند. خروجی این تصمیم، فهرستی روشن از بخش های اولویت دار بازار و مشتریانی است که سازمان تصمیم می گیرد منابع بیشتری به آنها اختصاص دهد.

DECISION 02 / ADVANTAGE

۲. بازتعریف مزیت رقابتی

وقتی ابزارهای هوشمند برای بسیاری از شرکت ها در دسترس باشند، صرف استفاده از آنها مزیتی پایدار ایجاد نمی کند. رقیب نیز می تواند همان ابزار را تهیه کند.

مزیت رقابتی در عصر هوش مصنوعی بیشتر از ترکیب دارایی های اختصاصی سازمان شکل می گیرد؛ مانند داده های معتبر و منحصر به فرد، دانش تخصصی کارکنان، ارتباط عمیق با مشتریان و توانایی اجرای سریع تصمیم ها.

برای نمونه، دو شرکت توزیع کننده ممکن است از یک مدل پیش بینی تقاضا استفاده کنند. شرکتی که تاریخچه دقیق سفارش ها، اطلاعات موجودی و الگوهای فصلی مشتریان را در اختیار دارد، امکان طراحی تصمیم های مناسب تری خواهد داشت.

پرسش مدیریتی: اگر رقیب فردا به همان فناوری دسترسی پیدا کند، چه چیزی همچنان سازمان ما را متمایز نگه می دارد؟

DECISION 03 / BUSINESS MODEL

۳. بررسی تغییر مدل درآمدی و کسب و کار

تاثیر فناوری همیشه به کاهش هزینه محدود نمی شود. گاهی فرصت اصلی در تغییر نحوه کسب درآمد قرار دارد.

بازطراحی مدل کسب‌وکار با هوش مصنوعی می تواند مسیر عرضه خدمات اشتراکی، قیمت گذاری مبتنی بر نتیجه یا ارائه خدمات شخصی سازی شده را هموار کند. برای مثال، شرکتی که تاکنون گزارش های تحلیلی را به صورت پروژه ای می فروخته است، می تواند امکان ارائه خدمات پایش مستمر را بررسی کند.

البته مدل جدید باید از نظر تمایل مشتری به پرداخت، هزینه ارائه خدمت و حاشیه سود آزمون شود. جذاب بودن یک ایده فناورانه، به تنهایی اثبات نمی کند که بازار برای آن پول پرداخت خواهد کرد.

DECISION 04 / INVESTMENT

۴. انتخاب اولویت های سرمایه گذاری

بودجه سازمان محدود است و اجرای همزمان تمام ایده های هوش مصنوعی منطقی نیست. مدیران باید میان فرصت های پرزرق و برق و پروژه هایی که ارزش اقتصادی واقعی ایجاد می کنند، تمایز قائل شوند.

برای اولویت بندی، هر پروژه را از سه منظر بررسی کنید: اثر احتمالی بر درآمد یا هزینه، آمادگی داده و سازمان، و میزان ریسک اجرایی. می توان برای هر معیار امتیازی از ۱ تا ۵ تعیین کرد و پروژه ها را با یک چارچوب مشترک مقایسه کرد.

تصمیم‌گیری استراتژیک با هوش مصنوعی زمانی ارزشمند است که مدیران علاوه بر پیش بینی منفعت، هزینه نگهداری، آموزش کارکنان، خطاهای احتمالی و وابستگی به تامین کننده فناوری را نیز محاسبه کنند.

خروجی این مرحله باید سبدی محدود از پروژه های اولویت دار باشد؛ نه فهرستی طولانی از آزمایش های پراکنده.

DECISION 05 / PEOPLE

۵. توسعه قابلیت های انسانی و سازمانی

فناوری بدون آمادگی سازمانی به نتیجه مطلوب نمی رسد. اگر کارکنان به خروجی سیستم اعتماد نداشته باشند، مدیران شاخص روشنی تعریف نکنند یا داده های واحدها با یکدیگر ناسازگار باشند، حتی یک ابزار قدرتمند نیز اثر محدودی خواهد داشت.

توسعه مهارت ها باید متناسب با نقش افراد انجام شود. مدیران به سواد داده و توان ارزیابی خروجی مدل نیاز دارند؛ کارشناسان باید روش همکاری با ابزارها را یاد بگیرند و تیم فناوری مسئول کیفیت داده، امنیت و پایداری راهکار باشد.

همچنین باید مشخص شود کدام تصمیم ها نیازمند تایید انسانی هستند. تصمیم های حساس مرتبط با منابع انسانی، اطلاعات محرمانه، تعهدات مالی یا حقوق مشتری نباید بدون کنترل متناسب به سیستم واگذار شوند.

DECISION 06 / ADAPTABILITY

۶. طراحی سازوکار بازبینی و اصلاح استراتژی

آخرین تصمیم به نحوه یادگیری سازمان مربوط می شود. برنامه ای که امروز منطقی است، ممکن است شش ماه دیگر به دلیل تغییر رفتار مشتری، ظهور رقیب یا افزایش هزینه فناوری نیازمند اصلاح باشد.

استراتژی پویا و انطباق‌پذیر به معنای تغییر مداوم جهت سازمان نیست. هدف این است که فرضیات مهم در دوره های مشخص آزمون شوند و مدیران بتوانند میان اصلاح روش اجرا و تغییر خود استراتژی تفاوت قائل شوند.

پیشنهاد عملی، برگزاری نشست های ماهانه برای بررسی شاخص های پیشرو و بازبینی عمیق تر تصمیم های کلان در بازه های فصلی است. اگر سازمان با افت تقاضا مواجه شد، ابتدا باید مشخص کند مسئله ناشی از عملکرد تیم فروش است یا تغییر بنیادی در بازار.

برای طراحی این چرخه می توان از چارچوب ارزیابی و بازبینی استراتژی سازمان استفاده کرد تا تصمیم ها بر اساس عملکرد واقعی و تغییرات محیطی اصلاح شوند.

شش تصمیم استراتژیک مدیران در عصر هوش مصنوعی برای رشد و تحول کسب‌وکار

مثال کاربردی بازطراحی استراتژی یک شرکت B2B با کمک AI

برای روشن شدن موضوع، یک سناریوی فرضی را بررسی کنیم. شرکتی در زمینه تامین تجهیزات صنعتی فعالیت دارد و ماهانه حدود ۱۴۰ درخواست خرید دریافت می کند. متوسط زمان آماده سازی اولین پیشنهاد فروش ۴۸ ساعت است و نرخ تبدیل درخواست ها به سفارش به ۱۸ درصد می رسد.

مدیرعامل در ابتدا قصد دارد یک چت بات خریداری کند؛ اما بررسی فرایند فروش نشان می دهد مشکل اصلی، زمان طولانی استعلام موجودی، انتخاب محصول مناسب و تهیه پیش فاکتور است. بنابراین مسئله استراتژیک، صرفا پاسخگویی خودکار نیست؛ بلکه افزایش سرعت و کیفیت ارائه پیشنهاد به مشتریان ارزشمند است.

B2B TRANSFORMATION / EXAMPLE
زمان پاسخ اولیه
۴۸ ← ۸
ساعت / هدف آزمایشی
نرخ تبدیل
۱۸٪ ← ۲۲٪
هدف آزمایشی
درخواست ماهانه
۱۴۰
درخواست فرضی

اعداد این مثال صرفا برای نمایش روش تحلیل و هدف گذاری هستند و بیانگر نتایج واقعی یک پروژه نیستند.

شرکت تصمیم می گیرد اطلاعات محصولات و موجودی را ساماندهی کند، تهیه پیش نویس پیشنهاد فروش را به یک دستیار هوشمند بسپارد و تایید نهایی قیمت و شرایط قرارداد را در اختیار کارشناس نگه دارد.

اگر نرخ تبدیل واقعا از ۱۸ به ۲۲ درصد برسد، با حجم ثابت ۱۴۰ درخواست، تعداد سفارش های مورد انتظار از حدود ۲۵ به ۳۱ سفارش در ماه افزایش پیدا می کند. با این حال، برای انتساب این تغییر به راهکار جدید باید عواملی مانند فصل فروش، کیفیت سرنخ ها و تغییر قیمت ها نیز کنترل شوند.

ارزش واقعی این پروژه زمانی مشخص می شود که افزایش سود ناخالص سفارش ها و صرفه جویی قابل تحقق، از مجموع هزینه راه اندازی، نگهداری و کنترل کیفیت بیشتر باشد.

نقشه راه ۹۰ روزه بازبینی استراتژی در عصر هوش مصنوعی

برای شروع، نیازی به تحول همزمان تمام بخش های سازمان نیست. یک برنامه ۹۰ روزه می تواند فرضیات اصلی را روشن کند، فرصت های مناسب را شناسایی کند و شواهد اولیه برای تصمیم سرمایه گذاری فراهم آورد.

روز ۱ تا ۱۵

شناخت وضعیت موجود

بررسی اهداف، عملکرد مالی، مشتریان، رقبا و فرایندهای کلیدی. خروجی: فهرست مشکلات و فرضیات نیازمند آزمون.

روز ۱۶ تا ۳۰

انتخاب فرصت های اولویت دار

ارزیابی اثر اقتصادی، کیفیت داده و ریسک. خروجی: انتخاب یک یا دو مسئله همراه با شاخص موفقیت و مسئول مشخص.

روز ۳۱ تا ۶۰

اجرای آزمایشی کنترل شده

آزمایش راهکار در یک فرایند واقعی، آموزش کاربران و ثبت خطاها. خروجی: داده های اولیه هزینه، کیفیت و عملکرد.

روز ۶۱ تا ۷۵

سنجش ارزش اقتصادی

مقایسه عملکرد با خط مبنا، بررسی رضایت کاربران و هزینه های پنهان. خروجی: گزارش ادامه، اصلاح یا توقف پروژه.

روز ۷۶ تا ۹۰

تصمیم برای توسعه یا توقف

تعیین بودجه مرحله بعد، مسئولیت واحدها و قواعد نظارت. خروجی: نقشه اجرایی و تقویم بازبینی مدیریتی.

برای تبدیل تصمیم های این برنامه به اهداف واحدها، پروژه های عملیاتی و شاخص های عملکرد، چارچوب پیاده‌سازی و Cascade استراتژی کمک می کند مسئولیت هر اقدام مشخص شود و فاصله میان تصمیم مدیریت و اجرای سازمان کاهش پیدا کند.

اشتباهات رایج مدیران در انتخاب مسیر AI

بسیاری از مشکلات پروژه های هوش مصنوعی از محدودیت فناوری ناشی نمی شوند؛ ریشه آنها در تعریف نادرست مسئله، انتظارات غیرواقعی یا ضعف مدیریت تغییر است.

شروع با ابزار به جای مسئله

پیش از خرید فناوری، مشخص کنید دقیقا کدام شاخص کسب و کار باید بهبود پیدا کند.

نادیده گرفتن کیفیت داده

داده های ناقص، قدیمی یا ناسازگار می توانند خروجی هوشمند را به تصمیمی پرهزینه تبدیل کنند.

تمرکز صرف بر کاهش نیروی انسانی

فرصت های رشد درآمد، بهبود تجربه مشتری و ارتقای کیفیت تصمیم را نیز ارزیابی کنید.

اجرای پروژه بدون معیار توقف

از ابتدا سقف بودجه، حداقل نتیجه قابل قبول و شرایط اصلاح یا توقف آزمایش را تعیین کنید.

یک خطای مهم دیگر، سپردن تصمیم های حساس به خروجی تایید نشده مدل هاست. سازمان باید سیاست مشخصی برای محرمانگی اطلاعات، کنترل دسترسی، بررسی خطا و مسئولیت انسانی داشته باشد. سرعت بالاتر زمانی ارزشمند است که با کیفیت و قابلیت پاسخگویی همراه باشد.

نقش مشاوره استراتژی در مدیریت تغییرات فناوری

یکی از دشوارترین بخش های تحول هوشمند، انتخاب فناوری نیست؛ ایجاد توافق مدیریتی درباره اولویت هاست. مدیر فروش به رشد درآمد فکر می کند، مدیر مالی نگران هزینه است و تیم فناوری بر زیرساخت و امنیت تمرکز دارد. بدون یک چارچوب مشترک، این نگرش ها ممکن است به پروژه هایی منجر شوند که با هدف کلان سازمان هماهنگ نیستند.

مشاوره تخصصی می تواند به مدیران کمک کند مسئله اصلی را تعریف کنند، سناریوهای جایگزین را بسنجند و تصمیم های فناوری را به اهداف مالی و رقابتی متصل کنند.

در این مسیر، استراتوس وایز با تمرکز بر تحلیل کسب و کار، تدوین مسیر استراتژیک و کمک به اجرای تصمیم ها می تواند همراه مدیرانی باشد که قصد دارند فرصت های هوش مصنوعی را با واقعیت بازار و ظرفیت سازمان خود هماهنگ کنند.

نتیجه مطلوب، تهیه یک سند پرحجم درباره آینده فناوری نیست؛ بلکه مجموعه ای از انتخاب های روشن درباره بازار، مزیت رقابتی، منابع، مسئولیت ها و شاخص های موفقیت است.

سوالات متداول

آیا همه کسب و کارها به استراتژی هوش مصنوعی نیاز دارند؟

همه سازمان ها باید اثر این فناوری را بر بازار و مدل رقابت خود بررسی کنند؛ اما این موضوع به معنای ضرورت سرمایه گذاری فوری برای همه نیست. برخی شرکت ها در مرحله فعلی از بهبود داده ها و فرایندهای موجود ارزش بیشتری به دست می آورند.

مهم ترین معیار انتخاب اولین پروژه AI چیست؟

وجود یک مسئله اقتصادی مشخص، داده کافی، مسئول اجرایی و شاخص قابل اندازه گیری. بهتر است اولین پروژه در محدوده ای اجرا شود که ارزیابی نتیجه آن ساده باشد و خطاهای احتمالی پیامد سنگینی نداشته باشند.

آیا هوش مصنوعی می تواند جایگزین مدیر استراتژی شود؟

هوش مصنوعی در تحلیل اطلاعات، مقایسه سناریوها و شناسایی الگوها نقش موثری دارد؛ اما انتخاب میزان ریسک پذیری، تعیین اولویت های متعارض و پذیرش مسئولیت تصمیم همچنان به قضاوت و پاسخگویی مدیریتی نیاز دارد.

چگونه بازگشت سرمایه پروژه های هوش مصنوعی محاسبه می شود؟

باید منفعت مالی قابل انتساب به پروژه از هزینه های راه اندازی، آموزش، نگهداری، نظارت و سایر هزینه های مرتبط کسر شود. نسبت سود خالص حاصل به کل سرمایه گذاری، مبنای محاسبه بازگشت سرمایه است. صرفه جویی زمانی فقط زمانی منفعت مالی محسوب می شود که ارزش اقتصادی آن قابل اثبات باشد.

آینده کسب و کارها با گسترش هوش مصنوعی چگونه تغییر می کند؟

آینده کسب‌وکارها با هوش مصنوعی به توانایی سازمان ها در ترکیب فناوری با دانش اختصاصی، مهارت کارکنان و شناخت مشتری وابسته خواهد بود. شرکت هایی که سریع تر یاد می گیرند و تصمیم های خود را بر اساس شواهد اصلاح می کنند، فرصت بیشتری برای سازگاری با تغییرات خواهند داشت.

از شناخت فناوری تا انتخاب مسیر رقابتی

هوش مصنوعی به خودی خود یک استراتژی نیست. ارزش آن زمانی آشکار می شود که مدیران بتوانند با کمک فناوری، انتخاب های دقیق تری درباره مشتریان، مدل درآمدی، مزیت رقابتی و تخصیص منابع انجام دهند.

سازمانی که با یک مسئله روشن آغاز می کند، نتایج را می سنجد و برای اصلاح مسیر سازوکار مشخصی دارد، با آمادگی بیشتری به استقبال تغییرات می رود. نقطه شروع نیز لزوما یک سرمایه گذاری بزرگ نیست؛ گاهی بازنگری در یک فرض مهم کسب و کار، ارزشمندترین تصمیم مدیریتی است.

مدیریت ریسک استراتژیک چیست و چگونه ریسک‌های استراتژی را شناسایی و کنترل کنیم؟


بسیاری از سازمان ها برای تدوین استراتژی، تعیین اهداف و طراحی برنامه های رشد زمان زیادی صرف می کنند؛ اما کمتر به این سوال پاسخ می دهند که چه ریسک هایی می تواند مسیر اجرای استراتژی را مختل کند. تغییر رفتار مشتری، ورود رقیب جدید، کمبود منابع مالی، تغییر فناوری، ضعف اجرا، ناهماهنگی واحدها یا تغییرات محیطی می تواند باعث شود یک استراتژی درست، در عمل به نتیجه مورد انتظار نرسد.

استراتوس وایز در پروژه های استراتژی، مدیریت ریسک را بخشی جدایی ناپذیر از تصمیم گیری و اجرای استراتژی می داند. مدیریت ریسک استراتژیک به سازمان کمک می کند قبل از اینکه تهدیدها به بحران تبدیل شوند، ریسک های اثرگذار بر مسیر استراتژی را شناسایی، ارزیابی، کنترل و پایش کند.

نکته کلیدی: ریسک استراتژیک فقط خطرهای مالی یا عملیاتی نیست. هر عامل داخلی یا بیرونی که بتواند اهداف کلان، مزیت رقابتی، مدل درآمدی، مسیر رشد یا اجرای استراتژی را تهدید کند، باید به عنوان ریسک استراتژیک بررسی شود.

مدیریت ریسک استراتژیک چیست؟

مدیریت ریسک استراتژیک فرآیندی ساختارمند برای شناسایی، ارزیابی، اولویت بندی، کنترل و پایش ریسک هایی است که می توانند مسیر استراتژی سازمان را تحت تاثیر قرار دهند. این فرآیند به مدیران کمک می کند فقط روی اهداف و فرصت ها تمرکز نکنند، بلکه تهدیدهای مهمی را هم ببینند که ممکن است اجرای برنامه های کلان را با مشکل روبه رو کند.

در این نگاه، ریسک فقط یک موضوع کنترلی نیست؛ بلکه بخشی از کیفیت تصمیم گیری است. اگر سازمان هنگام تدوین یا اجرای استراتژی، ریسک های اصلی را نبیند، ممکن است منابع خود را در مسیری سرمایه گذاری کند که از نظر بازار، فناوری، رقابت، منابع انسانی یا ظرفیت مالی پایدار نیست.

اگر سازمان هنوز در مرحله انتخاب مسیر، تعیین اهداف کلان و طراحی برنامه رشد است، اتصال مدیریت ریسک به تدوین استراتژی شرکتی کمک می کند تصمیم های استراتژیک واقع بینانه تر و قابل اجرا تر طراحی شوند.

ریسک استراتژیک چیست؟

برای پاسخ به این سوال که ریسک استراتژیک چیست، باید آن را از ریسک های روزمره و عملیاتی جدا کنیم. ریسک استراتژیک به هر رویداد، تغییر، فرضیه اشتباه یا تصمیمی گفته می شود که می تواند توان سازمان را برای تحقق اهداف استراتژیک کاهش دهد یا مسیر انتخاب شده را کم اثر کند.

برای مثال، اگر سازمان قصد دارد وارد یک بازار جدید شود، اما رفتار مشتریان آن بازار را درست نشناسد، با ریسک استراتژیک روبه رو است. اگر سازمان یک فناوری جدید را نادیده بگیرد و رقیب با همان فناوری مزیت رقابتی بسازد، این نیز یک ریسک استراتژیک است. اگر برنامه رشد بر اساس منابعی طراحی شود که سازمان در اختیار ندارد، ریسک اجرا و منابع به وجود می آید.

خدمات استارتاپ ها

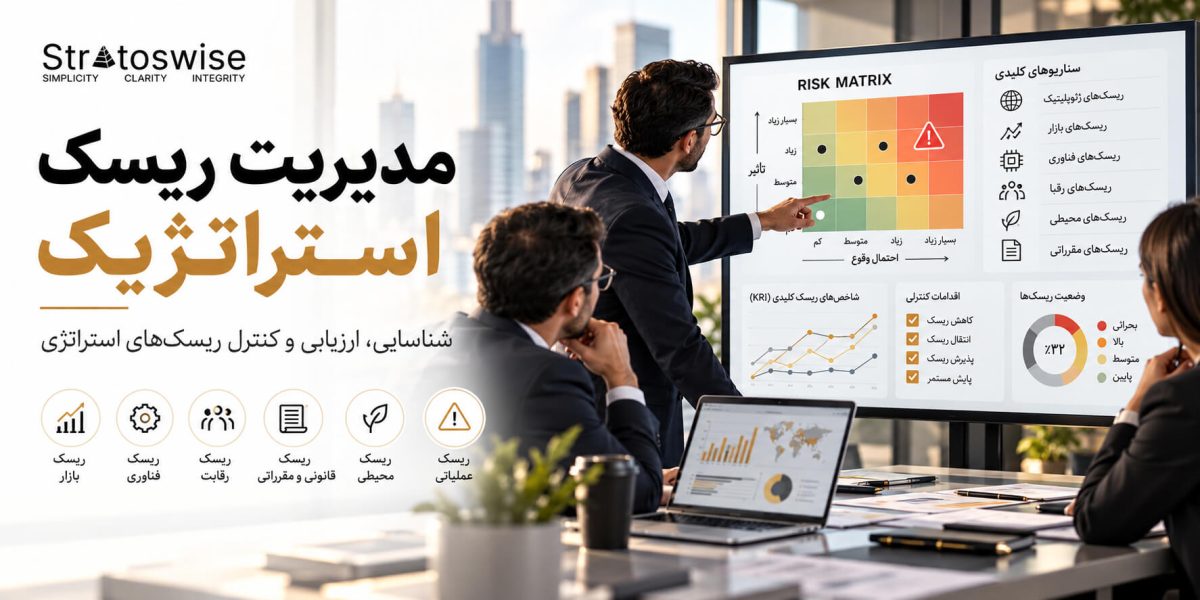
انواع ریسک استراتژیک در سازمان

انواع ریسک استراتژیک بسته به صنعت، مدل کسب و کار، مرحله رشد و شرایط بازار متفاوت است؛ اما بیشتر سازمان ها با چند گروه اصلی از ریسک های استراتژیک روبه رو هستند. شناخت این دسته ها کمک می کند مدیران ریسک ها را فقط به مسائل مالی محدود نکنند.

نوع ریسک توضیح مثال کاربردی
ریسک بازار و رقبا تغییر تقاضا، ورود رقیب، کاهش سهم بازار یا تغییر ترجیح مشتری ورود رقیب با قیمت پایین تر یا ارزش پیشنهادی قوی تر
ریسک فناوری در استراتژی تغییر فناوری، عقب ماندن از تحول دیجیتال یا جایگزین شدن راهکار فعلی بی اثر شدن محصول به دلیل فناوری جدید بازار
ریسک مالی استراتژیک کمبود بودجه، فشار نقدینگی یا ناتوانی در تامین منابع برنامه های کلان توقف پروژه توسعه محصول به دلیل کمبود بودجه
ریسک های اجرای استراتژی ضعف هماهنگی، نبود مالک هدف، ضعف تیم یا نداشتن ریتم پایش هدف گذاری انجام شده، اما واحدها همسو اجرا نمی کنند
ریسک تغییرات محیطی تغییر قوانین، اقتصاد، زنجیره تامین، سیاست یا شرایط کلان بازار افزایش ناگهانی هزینه واردات یا تغییر مقررات صنعت
ریسک های سازمانی ضعف ساختار، فرهنگ، منابع انسانی، تصمیم گیری یا ارتباط بین واحدها مقاومت مدیران میانی در برابر تغییر استراتژیک

چرا مدیریت ریسک در برنامه ریزی استراتژیک مهم است؟

مدیریت ریسک در برنامه ریزی استراتژیک باعث می شود سازمان فقط بر اساس اهداف خوش بینانه تصمیم نگیرد. هر برنامه استراتژیک بر پایه مجموعه ای از فرضیات ساخته می شود؛ مثلا رشد بازار، ثبات قیمت ها، توان تیم فروش، دسترسی به سرمایه، آمادگی فناوری یا ظرفیت عملیاتی سازمان. اگر این فرضیات بررسی نشوند، استراتژی ممکن است روی کاغذ منطقی باشد اما در اجرا شکست بخورد.

مدیریت ریسک کمک می کند سازمان برای سناریوهای مختلف آماده باشد. به جای اینکه بعد از وقوع بحران واکنش نشان دهد، از قبل بداند کدام ریسک ها می توانند مسیر برنامه را تغییر دهند و برای هرکدام چه اقدام کنترلی، شاخص هشدار و مسئول پیگیری لازم است.

01

واقعی تر شدن اهداف

ریسک ها نشان می دهند کدام اهداف به منابع، بازار یا فرضیات پرخطر وابسته هستند.

02

کاهش هزینه شکست

وقتی ریسک ها زودتر دیده شوند، سازمان قبل از اتلاف منابع می تواند مسیر را اصلاح کند.

03

افزایش کیفیت تصمیم گیری

مدیران می توانند تصمیم های کلان را با دید دقیق تری نسبت به تهدیدها و سناریوهای جایگزین بگیرند.

مراحل شناسایی ریسک های استراتژیک

شناسایی ریسک‌های استراتژیک باید از اهداف و فرضیات اصلی استراتژی شروع شود. اگر سازمان نداند دقیقا چه هدفی را دنبال می کند، چه مزیتی می خواهد بسازد و موفقیت خود را با چه شاخصی می سنجد، نمی تواند ریسک های واقعی مسیر را تشخیص دهد.

مرحله سوال کلیدی خروجی
بررسی اهداف استراتژیک سازمان دقیقا به دنبال چه نتیجه ای است؟ فهرست اهداف و اولویت های کلان
شناسایی فرضیات استراتژی این استراتژی بر چه فرض هایی بنا شده است؟ فهرست فرضیات حساس و قابل آزمون
بررسی محیط بیرونی بازار، رقبا، فناوری، قوانین و مشتری چه تغییری کرده اند؟ ریسک های بیرونی و تهدیدهای محیطی
بررسی ظرفیت داخلی آیا منابع، تیم، ساختار و فرآیندها توان اجرای استراتژی را دارند؟ ریسک های سازمانی و اجرایی
ثبت ریسک ها کدام ریسک ها باید در فهرست رسمی قرار بگیرند؟ Risk Register اولیه برای ریسک های استراتژیک

اگر در این بررسی مشخص شود که برخی فرضیات اصلی استراتژی دیگر معتبر نیستند، سازمان باید فراتر از پایش عادی عمل کند. در چنین شرایطی، ممیزی استراتژی می تواند کمک کند مشخص شود مشکل از اجرای برنامه است یا از خود مسیر و فرضیات استراتژیک.

ارزیابی ریسک استراتژیک چگونه انجام می شود؟

بعد از شناسایی ریسک ها، باید مشخص شود کدام ریسک ها اولویت بیشتری دارند. ارزیابی ریسک استراتژیک معمولا بر اساس احتمال وقوع، شدت اثر، سرعت اثرگذاری، قابلیت کنترل، هزینه کنترل و ارتباط با اهداف کلان انجام می شود. همه ریسک ها اهمیت یکسان ندارند و سازمان نباید منابع خود را برای کنترل ریسک های کم اثر مصرف کند.

ریسک احتمال وقوع شدت اثر سطح ریسک اولویت
ورود رقیب جدید زیاد زیاد بحرانی اولویت 1
کمبود بودجه اجرا متوسط زیاد بالا اولویت 2
تغییر فناوری متوسط متوسط متوسط اولویت 3

ماتریس ریسک استراتژیک چیست؟

ماتریس ریسک استراتژیک ابزاری ساده و کاربردی برای اولویت بندی ریسک هاست. در این ماتریس، ریسک ها معمولا بر اساس دو معیار اصلی بررسی می شوند: احتمال وقوع و شدت اثر. هرچه احتمال و اثر یک ریسک بیشتر باشد، نیاز به اقدام فوری تر و برنامه کنترلی جدی تری دارد.

شدت اثر / احتمال کم متوسط زیاد
زیاد نیازمند پایش برنامه کنترل اقدام فوری
متوسط قابل قبول پایش فعال برنامه کنترل
کم کم اهمیت قابل بررسی پایش دوره ای

کنترل ریسک استراتژیک چگونه انجام می شود؟

بعد از ارزیابی، سازمان باید برای ریسک های مهم برنامه کنترلی داشته باشد. کنترل ریسک استراتژیک یعنی انتخاب پاسخ مناسب برای هر ریسک؛ نه اینکه همه ریسک ها حذف شوند. برخی ریسک ها باید کاهش پیدا کنند، برخی باید منتقل شوند، برخی باید پذیرفته شوند و برخی باید با سناریو جایگزین مدیریت شوند.

اجتناب از ریسک

سازمان از تصمیم یا بازاری که سطح ریسک آن بیش از حد بالاست صرف نظر می کند.

کاهش ریسک

ریسک با اجرای آزمایشی، تحلیل بیشتر، منابع تکمیلی یا کنترل های مدیریتی کاهش می یابد.

انتقال ریسک

بخشی از ریسک از طریق شریک تجاری، قرارداد، تامین کننده جایگزین یا بیمه منتقل می شود.

پذیرش ریسک

وقتی ریسک قابل قبول است یا هزینه کنترل آن بیش از اثر آن است، سازمان آن را می پذیرد و پایش می کند.

ریسک های اجرای استراتژی چه تفاوتی با ریسک های تدوین استراتژی دارند؟

همه ریسک های استراتژی از یک جنس نیستند. برخی ریسک ها در مرحله تدوین استراتژی ایجاد می شوند؛ مانند تحلیل ناقص بازار یا انتخاب نادرست مزیت رقابتی. برخی دیگر در مرحله اجرا ظاهر می شوند؛ مانند ضعف هماهنگی واحدها، کمبود منابع یا نبود مالک هدف. تفکیک این دو دسته کمک می کند سازمان پاسخ مناسب تری انتخاب کند.

نوع ریسک توضیح مثال
ریسک تدوین استراتژی انتخاب مسیر اشتباه، تحلیل ناقص بازار یا فرضیات نادرست انتخاب بازار هدف اشتباه
ریسک اجرای استراتژی ناتوانی در اجرای مسیر انتخاب شده نبود بودجه، ضعف تیم یا ناهماهنگی واحدها
ریسک پایش استراتژی دیده نشدن به موقع انحرافات یا تغییرات بازار نبود KPI یا جلسه بازبینی منظم

برای کاهش ریسک های اجرایی، سازمان باید اهداف را به سطح واحدها ترجمه کند، مالکیت مشخص داشته باشد و وابستگی بین تیم ها را ببیند. در این مرحله، مقاله پیاده سازی و Cascade استراتژی در سازمان می تواند به فهم بهتر ارتباط میان استراتژی، اهداف واحدها و ریسک اجرا کمک کند.

پایش ریسک های استراتژیک در طول اجرای استراتژی

مدیریت ریسک یک فعالیت یک باره نیست. پایش ریسک‌های استراتژیک باید در طول اجرای استراتژی ادامه داشته باشد. ممکن است ریسکی که امروز کم اهمیت است، چند ماه بعد با تغییر بازار یا رفتار رقبا به ریسک بحرانی تبدیل شود. همچنین ممکن است اقدام کنترلی طراحی شده دیگر کارایی لازم را نداشته باشد.

یکی از بهترین محل ها برای بررسی ریسک ها، جلسه بازبینی استراتژی است. در این جلسه می توان تغییر سطح احتمال ریسک، شدت اثر، ظهور ریسک جدید، اثربخشی اقدامات کنترلی و انحراف از KPIهای استراتژیک را بررسی کرد.

ارزیابی استراتژی

ارتباط پایش ریسک های استراتژیک با OKR

اگر سازمان از OKR برای پایش اهداف استفاده می کند، ریسک ها باید کنار Objective و Key Resultها بررسی شوند. لینک دادن ریسک ها به اهداف کمک می کند مشخص شود کدام ریسک واقعا روی تحقق نتیجه اثر می گذارد. در این زمینه، اجرای استراتژی با OKR می تواند چارچوب مناسبی برای اتصال هدف، شاخص و پایش ریسک ایجاد کند.

نمونه کاربردی از مدیریت ریسک استراتژیک

فرض کنید یک شرکت قصد دارد وارد بازار B2B جدید شود. در ظاهر، این تصمیم می تواند فرصت رشد ایجاد کند؛ اما اگر ریسک ها درست دیده نشوند، همین تصمیم می تواند به هزینه زیاد، فروش پایین، فشار بر تیم و کاهش سودآوری منجر شود.

ریسک اثر احتمالی اقدام کنترلی
شناخت ناکافی از مشتریان B2B نرخ تبدیل پایین و پیام فروش ضعیف مصاحبه با مشتری و تست بازار قبل از سرمایه گذاری کامل
ورود رقیب قدرتمند کاهش سهم بازار و فشار قیمتی تقویت تمایز در ارزش پیشنهادی و مدل قیمت گذاری
قیمت گذاری اشتباه کاهش سودآوری یا کاهش نرخ خرید تحلیل ارزش، حساسیت قیمت و سناریوهای درآمدی
کمبود تیم فروش سازمانی ضعف در اجرای برنامه ورود به بازار آموزش، جذب نیروی تخصصی و بازطراحی قیف فروش

خطاهای رایج در مدیریت ریسک استراتژیک

بسیاری از سازمان ها ریسک را فقط زمانی جدی می گیرند که بحران ایجاد شده باشد. در حالی که هدف مدیریت ریسک استراتژیک، دیدن زودهنگام تهدیدها و تصمیم گیری قبل از بزرگ شدن مشکل است. خطاهای زیر باعث می شود مدیریت ریسک به یک فایل اداری تبدیل شود و اثر واقعی در تصمیم گیری نداشته باشد.

محدود کردن ریسک به مسائل مالی

ریسک های بازار، فناوری، رقابت، اجرا و سازمانی می توانند به اندازه ریسک مالی مهم باشند.

نداشتن مالک ریسک

اگر مسئول هر ریسک مشخص نباشد، اقدامات کنترلی پیگیری نمی شوند.

ثبت ریسک های کلی و مبهم

عبارت هایی مثل «مشکلات بازار» یا «ریسک اجرا» قابل اقدام نیستند و باید دقیق تر نوشته شوند.

جدا بودن ریسک از جلسات استراتژی

ریسک ها باید در جلسات بازبینی، گزارش های مدیریتی و تصمیم های اصلاحی بررسی شوند.

ریسک های استراتژی سازمان خود را شناسایی کرده اید؟

اگر سازمان شما استراتژی مشخصی دارد اما ریسک های بازار، اجرا، منابع، فناوری یا رقبا می توانند مسیر آن را تهدید کنند، استراتوس وایز می تواند در شناسایی، ارزیابی و طراحی ماتریس ریسک استراتژیک کنار تیم مدیریتی شما باشد.

درخواست مشاوره مدیریت ریسک استراتژیک

سوالات متداول درباره مدیریت ریسک استراتژیک

مدیریت ریسک استراتژیک چیست؟

فرآیندی برای شناسایی، ارزیابی، کنترل و پایش ریسک هایی است که می توانند اهداف کلان، اجرای استراتژی، مزیت رقابتی یا مسیر رشد سازمان را تحت تاثیر قرار دهند.

ریسک استراتژیک چه تفاوتی با ریسک عملیاتی دارد؟

ریسک عملیاتی بیشتر به فرآیندها و اجرای روزمره مربوط است، اما ریسک استراتژیک مسیر کلان، مزیت رقابتی، مدل درآمدی، بازار هدف و تحقق اهداف بلندمدت را تهدید می کند.

ماتریس ریسک استراتژیک چه کاربردی دارد؟

این ماتریس کمک می کند ریسک ها بر اساس احتمال وقوع و شدت اثر اولویت بندی شوند و برای ریسک های مهم تر اقدام کنترلی مناسب طراحی شود.

چگونه ریسک های استراتژیک را شناسایی کنیم؟

با بررسی اهداف کلان، فرضیات استراتژی، محیط بیرونی، بازار و رقبا، فناوری، منابع مالی، ظرفیت داخلی و موانع اجرای استراتژی می توان ریسک های اصلی را شناسایی کرد.

پایش ریسک های استراتژیک هر چند وقت یک بار باید انجام شود؟

بسته به شرایط بازار و سرعت تغییرات، پایش می تواند ماهانه، فصلی یا در جلسات بازبینی استراتژی انجام شود. ریسک های بحرانی باید با فاصله کوتاه تری بررسی شوند.

جمع بندی

مدیریت ریسک استراتژیک بخشی از کیفیت تصمیم گیری و اجرای استراتژی است. سازمان هایی که فقط اهداف و برنامه ها را می بینند، اما ریسک های بازار، رقبا، فناوری، منابع، اجرا و تغییرات محیطی را پایش نمی کنند، ممکن است دیر متوجه شوند که مسیر انتخاب شده نیاز به اصلاح دارد.

استراتوس وایز به سازمان ها کمک می کند ریسک های استراتژی را شناسایی، ارزیابی و اولویت بندی کنند و برای هر ریسک، اقدام کنترلی، مالک، شاخص هشدار و ریتم پایش مشخص داشته باشند. نتیجه این کار، تصمیم گیری دقیق تر، کاهش هزینه خطا و افزایش احتمال موفقیت در اجرای استراتژی است.

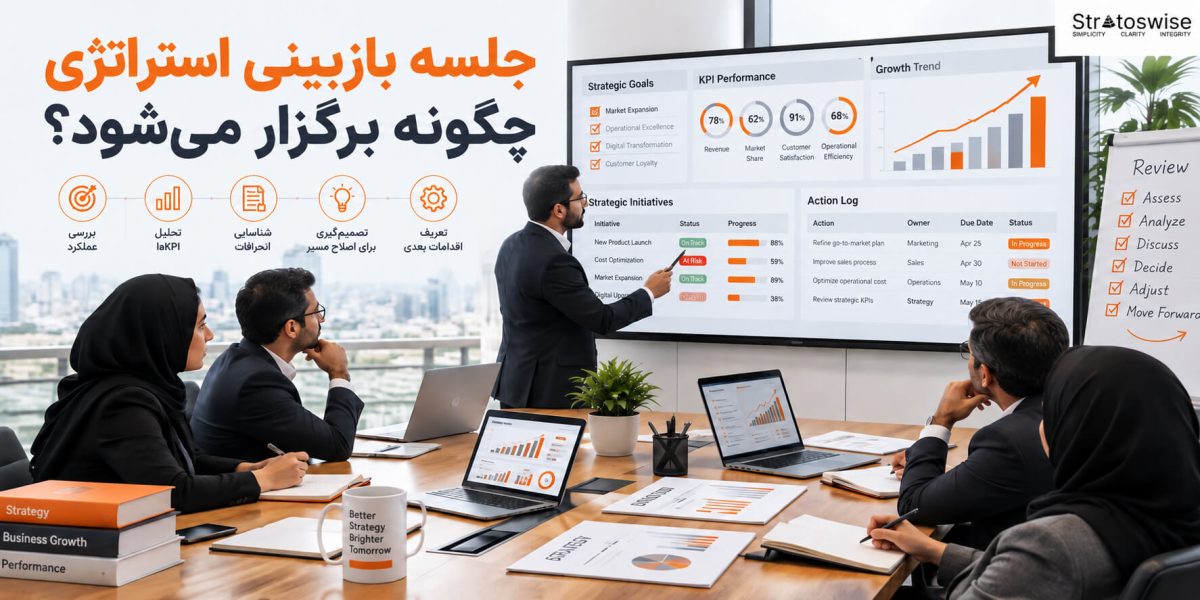
جلسه بازبینی استراتژی چگونه برگزار می‌شود؟


بسیاری از سازمان ها استراتژی تدوین می کنند، اهداف کلان تعیین می کنند و حتی شاخص های عملکردی برای واحدها می گذارند؛ اما بعد از اجرا، مسیر استراتژی به صورت منظم بررسی نمی شود. نتیجه این است که انحرافات دیر دیده می شوند، تصمیم های اصلاحی عقب می افتند و جلسات مدیریتی بیشتر به گزارش کاری تبدیل می شوند تا تصمیم گیری استراتژیک.

استراتوس وایز در پروژه های اجرای استراتژی، جلسه بازبینی را یکی از ابزارهای اصلی برای زنده نگه داشتن استراتژی می داند. جلسه بازبینی استراتژی کمک می کند سازمان وضعیت اجرای اهداف، KPIهای استراتژیک، انحرافات، ریسک ها و اقدامات اصلاحی را به صورت دوره ای بررسی کند و برای ادامه مسیر تصمیم های دقیق تری بگیرد.

نکته کلیدی: جلسه بازبینی استراتژی نباید فقط جلسه ارائه گزارش باشد. این جلسه باید به تشخیص انحرافات، بررسی علت ها، اصلاح مسیر، تعیین مسئولیت ها و ثبت Action Log منجر شود.

جلسه بازبینی استراتژی چیست؟

جلسه بازبینی استراتژی یک جلسه مدیریتی و تصمیم محور است که در آن وضعیت اجرای استراتژی، تحقق اهداف کلان، پیشرفت KPIها، انحرافات نسبت به برنامه، ریسک های جدید و اقدامات اصلاحی بررسی می شود. این جلسه با هدف تدوین دوباره استراتژی از صفر برگزار نمی شود؛ بلکه هدف آن پایش مسیر و تصمیم گیری درباره اصلاحات لازم در اجراست.

این جلسه می تواند با نام هایی مثل جلسه بازنگری استراتژی، جلسه بررسی استراتژی، جلسه مرور استراتژی یا جلسه پایش استراتژی شناخته شود؛ اما در همه حالت ها، تمرکز اصلی آن روی این سوال است: آیا سازمان در مسیر درست برای تحقق اهداف استراتژیک حرکت می کند یا نیاز به اصلاح مسیر دارد؟

اگر سازمان شما هنوز در مرحله طراحی سازوکار اجرا، هدف گذاری واحدها و تبدیل استراتژی به برنامه های قابل پیگیری است، مطالعه مقاله پیاده سازی و Cascade استراتژی در سازمان می تواند تصویر کامل تری از مسیر اجرای استراتژی ارائه دهد.

تفاوت جلسه بازبینی استراتژی با جلسه عملیاتی چیست؟

یکی از خطاهای رایج در سازمان ها این است که جلسه استراتژی به جلسه عملیاتی یا گزارش فعالیت های روزمره تبدیل می شود. جلسه عملیاتی برای پیگیری کارهای جاری، پروژه ها و مسائل روزانه مناسب است؛ اما جلسه استراتژی باید روی اهداف کلان، شاخص های راهبردی، تصمیم های اصلاحی و اولویت های آینده تمرکز داشته باشد.

معیار مقایسه جلسه عملیاتی جلسه بازبینی استراتژی
تمرکز اصلی کارهای روزمره، پروژه ها و مسائل اجرایی اهداف کلان، KPIهای استراتژیک و اصلاح مسیر
نوع داده گزارش فعالیت ها و وضعیت پروژه ها KPIهای استراتژیک، انحرافات، ریسک ها و تصمیم های قبلی
خروجی جلسه پیگیری کارهای اجرایی تصمیم اصلاحی، Action Log و برنامه پیگیری
زمان بندی هفتگی یا ماهانه ماهانه، فصلی یا بر اساس چرخه پایش استراتژی

چه زمانی باید جلسه بازبینی استراتژی برگزار شود؟

زمان بندی جلسه به اندازه سازمان، سرعت تغییر بازار، نوع استراتژی و سطح بلوغ مدیریتی بستگی دارد. برخی سازمان ها به جلسه ماهانه نیاز دارند تا مسیر اجرای اهداف را نزدیک تر پایش کنند. برخی سازمان ها با جلسه فصلی استراتژی بهتر نتیجه می گیرند؛ چون در هر فصل فرصت کافی برای تحلیل داده ها، بررسی انحرافات و تصمیم گیری اصلاحی فراهم می شود.

بازبینی دوره‌ای استراتژی زمانی موثر است که جلسه فقط در پایان سال برگزار نشود. اگر سازمان تا پایان سال صبر کند، بسیاری از فرصت های اصلاح مسیر از دست می رود. به همین دلیل، بهتر است سازمان یک ریتم مشخص برای جلسه پایش اهداف استراتژیک داشته باشد.

ماهانه

پایش نزدیک اهداف

برای سازمان هایی مناسب است که اهداف کوتاه مدت، OKR فعال یا بازار پرنوسان دارند.

فصلی

تصمیم گیری اصلاحی

برای بررسی عمیق تر KPIها، انحرافات، ریسک ها و تصمیم های اصلاحی مناسب است.

سالانه

بازنگری کلان

برای بازبینی کلی اهداف، اولویت ها، مفروضات و جهت گیری استراتژیک سازمان کاربرد دارد.

چه کسانی باید در جلسه استراتژی حضور داشته باشند؟

جلسه استراتژی نباید بیش از حد شلوغ باشد، اما نباید فقط به مدیرعامل و چند مدیر ارشد هم محدود شود. افراد حاضر باید کسانی باشند که یا مالک هدف هستند، یا داده های کلیدی را در اختیار دارند، یا برای تصمیم اصلاحی اختیار و مسئولیت دارند. در غیر این صورت، جلسه به گفت و گو تبدیل می شود و خروجی اجرایی پیدا نمی کند.

  • مدیرعامل یا مدیر ارشد تصمیم گیرنده
  • مدیران واحدهای کلیدی مانند فروش، بازاریابی، محصول، مالی، منابع انسانی و عملیات
  • مالک اهداف استراتژیک یا Objective Owner
  • مسئول گزارش داده ها و KPIها
  • مسئول ثبت و پیگیری Action Log
  • در صورت نیاز، مشاور استراتژی یا تسهیل گر جلسه

اگر هدف جلسه، حل یک مسئله جدی در مسیر اجرا باشد، این جلسه باید به شکل جلسه تصمیم‌گیری استراتژیک برگزار شود؛ یعنی افراد حاضر باید اختیار تصمیم گیری، اصلاح اولویت ها و تخصیص منابع را داشته باشند.

جلسه بازبینی استراتژی چگونه برگزار می‌شود؟

قبل از جلسه بازبینی استراتژی چه چیزهایی باید آماده شود؟

کیفیت جلسه بازبینی تا حد زیادی به کیفیت آماده سازی قبل از جلسه بستگی دارد. اگر داده ها ناقص باشند، گزارش ها دیر آماده شوند یا دستور جلسه مشخص نباشد، جلسه به بحث های پراکنده تبدیل می شود. قبل از جلسه باید مشخص باشد قرار است چه اهدافی بررسی شوند، چه شاخص هایی مهم هستند و کدام تصمیم ها باید گرفته شوند.

چک لیست آماده سازی جلسه

گزارش KPIهای استراتژیک، وضعیت اهداف کلان، میزان پیشرفت پروژه های استراتژیک، انحرافات نسبت به برنامه، وضعیت Action Log جلسه قبل، ریسک های جدید، پیشنهادهای اصلاح مسیر و داده های واحدها باید قبل از جلسه آماده باشد.

در این مرحله، بررسی KPIهای استراتژیک اهمیت زیادی دارد. منظور از KPI استراتژیک هر شاخصی نیست؛ بلکه شاخصی است که نشان می دهد سازمان به اهداف مهم خود نزدیک شده یا از مسیر اصلی فاصله گرفته است.

دستور جلسه بازبینی استراتژی چگونه باشد؟

دستور جلسه بازبینی استراتژی باید کوتاه، دقیق و تصمیم محور باشد. بهتر است جلسه با مرور هدف شروع شود، سپس KPIها و انحرافات بررسی شوند و در نهایت تصمیم های اصلاحی و Action Log ثبت شود. اگر دستور جلسه بیش از حد شلوغ باشد، جلسه به گزارش خوانی تبدیل می شود.

بخش جلسه هدف خروجی مورد انتظار
مرور هدف جلسه مشخص شدن تمرکز جلسه توافق روی دستور جلسه و اولویت ها
بررسی KPIهای استراتژیک سنجش وضعیت پیشرفت اهداف تشخیص اهداف جلوتر یا عقب تر از برنامه
بررسی انحرافات فهم علت فاصله از برنامه تصمیم درباره اصلاح مسیر استراتژی
بررسی ریسک ها شناسایی موانع جدید تعریف اقدام پیشگیرانه یا اصلاحی
تصمیم گیری مدیریتی انتخاب اقدام اصلاحی ثبت تصمیم ها، مالک اقدام و زمان پیگیری

در جلسه بررسی اهداف استراتژیک چه داده هایی بررسی می شود؟

در جلسه بررسی اهداف استراتژیک فقط نباید درباره وضعیت کلی اهداف صحبت شود. جلسه باید با داده های روشن پشتیبانی شود؛ مثل میزان تحقق اهداف، روند KPIها، وضعیت پروژه های کلیدی، ریسک های اجرایی و تصمیم های عقب مانده. اگر سازمان از OKR استفاده می کند، بررسی Objective و Key Resultها باید بخش مهمی از جلسه باشد.

برای سازمان هایی که می خواهند اهداف را به نتایج قابل پیگیری تبدیل کنند، مقاله اجرای استراتژی با OKR می تواند به طراحی بهتر شاخص ها و ریتم پایش کمک کند.

  • درصد تحقق اهداف استراتژیک
  • وضعیت KPIهای کلیدی
  • روند فروش، سودآوری، سهم بازار یا رشد مشتری
  • وضعیت پروژه های استراتژیک
  • ریسک های جدید و موانع اجرا
  • کیفیت تصمیم های جلسه قبل
  • اقدامات عقب مانده یا نیازمند تصمیم مدیریتی

Action Log استراتژی چیست و چرا مهم است؟

Action Log استراتژی فهرست تصمیم ها، اقدامات، مسئولیت ها و زمان های پیگیری بعد از جلسه است. بدون Action Log، جلسه بازبینی ممکن است به گفت و گوهای مفید اما بدون خروجی اجرایی تبدیل شود. هر تصمیم باید به اقدام مشخص، مسئول مشخص، زمان انجام و شاخص پیگیری تبدیل شود.

تصمیم اقدام بعدی مسئول زمان انجام شاخص پیگیری
اصلاح مسیر فروش B2B بازبینی قیف فروش و کیفیت سرنخ ها مدیر فروش ۲ هفته نرخ تبدیل جلسات فروش
کاهش انحراف از هدف جذب مشتری بازطراحی کمپین های جذب مشتری مدیر بازاریابی ۳ هفته تعداد سرنخ واجد شرایط

Action Log یکی از ابزارهای مهم برای پیگیری اجرای استراتژی است. اگر تصمیم ها ثبت نشوند یا مالک مشخص نداشته باشند، جلسه بعدی دوباره به تکرار همان مشکلات قبلی می رسد.

صورت جلسه بازبینی استراتژی چه بخش هایی دارد؟

صورت جلسه بازبینی استراتژی باید به گونه ای نوشته شود که بعد از جلسه، همه بدانند چه چیزی بررسی شده، چه تصمیمی گرفته شده، چه کسی مسئول اقدام است و چه زمانی باید نتیجه پیگیری شود. این صورت جلسه باید کوتاه، دقیق و قابل پیگیری باشد.

اجزای پیشنهادی صورت جلسه

تاریخ جلسه، حاضرین، اهداف جلسه، KPIهای بررسی شده، انحرافات مهم، تصمیم های مدیریتی، اقدامات اصلاحی، مسئول هر اقدام، زمان پیگیری و موضوعات منتقل شده به جلسه بعد باید در صورت جلسه ثبت شود.

در کنار صورت جلسه، بهتر است یک گزارش بازبینی استراتژی نیز تهیه شود که روند کلی پیشرفت، نقاط هشدار، تصمیم های مهم و پیشنهادهای اصلاح مسیر را برای مدیران ارشد خلاصه کند.

بررسی انحرافات استراتژیک در جلسه چگونه انجام می شود؟

بررسی انحرافات استراتژیک یکی از مهم ترین بخش های جلسه Review استراتژی است. انحراف فقط به معنی عقب ماندن از عدد هدف نیست. گاهی یک هدف محقق می شود، اما با هزینه زیاد، فشار غیرعادی به تیم، کاهش کیفیت مشتری یا تضعیف سودآوری. به همین دلیل، جلسه باید علت انحراف را بررسی کند، نه فقط خود انحراف را گزارش دهد.

اگر انحرافات نشان دهد که فرضیات اصلی استراتژی دیگر معتبر نیستند، سازمان باید فراتر از جلسه پایش عمل کند و سراغ ممیزی استراتژی برود. ممیزی کمک می کند مشخص شود مشکل در اجرای برنامه است یا خود مسیر استراتژیک نیاز به بازنگری دارد.

خطاهای رایج در برگزاری جلسه مرور استراتژی

جلسه مرور استراتژی زمانی مفید است که روی تصمیم های مهم تمرکز کند. اگر جلسه فقط به گزارش فعالیت ها، مرور کارهای انجام شده یا بیان مشکلات بدون تصمیم تبدیل شود، بعد از مدتی مدیران آن را بی اثر می دانند و جدیت جلسه از بین می رود.

تبدیل جلسه به گزارش کاری

اگر جلسه فقط گزارش فعالیت ها باشد، نقش تصمیم گیری استراتژیک از بین می رود.

نداشتن داده قابل اعتماد

بدون داده دقیق، بحث ها سلیقه ای می شود و تصمیم ها پشتوانه تحلیلی ندارند.

نبود Action Log

اگر تصمیم ها به اقدام، مسئول و زمان پیگیری تبدیل نشوند، جلسه اثر اجرایی ندارد.

زیاد بودن KPIها

بررسی تعداد زیادی شاخص غیر استراتژیک باعث می شود تمرکز جلسه از بین برود.

نمونه دستور جلسه فصلی استراتژی

در جلسه Review استراتژی فصلی، بهتر است دستور جلسه به جای مرور همه موضوعات، روی چند محور محدود اما مهم متمرکز شود. نمونه زیر می تواند برای بسیاری از سازمان ها قابل استفاده باشد.

  1. مرور اهداف کلان فصل
  2. بررسی KPIهای استراتژیک و روند سه ماهه
  3. بررسی اهداف محقق نشده یا جلوتر از برنامه
  4. تحلیل دلایل انحرافات
  5. بررسی ریسک های جدید بازار، منابع یا اجرا
  6. تصمیم درباره اصلاح مسیر استراتژی
  7. ثبت Action Log و مسئولیت ها
  8. تعیین موضوعات جلسه بعد

اگر مدیران و تیم ها درک مشترکی از نقش خود در اجرای استراتژی نداشته باشند، جلسات بازبینی نیز به نتیجه مطلوب نمی رسد. در این شرایط، استفاده از آموزش سازمانی می تواند به ایجاد زبان مشترک مدیریتی کمک کند.

Cascade اهداف

جلسه بازبینی استراتژی چه خروجی هایی باید داشته باشد؟

خروجی جلسه باید قابل پیگیری باشد. اگر بعد از جلسه مشخص نباشد چه کسی، چه کاری را، تا چه زمانی و با چه شاخصی انجام می دهد، جلسه ناقص است. خروجی جلسه بازبینی باید به مدیران کمک کند بدانند مسیر فعلی ادامه پیدا کند، اصلاح شود، متوقف شود یا به تصمیم جدید نیاز دارد.

  • تصمیم های اصلاحی
  • Action Log استراتژی
  • گزارش بازبینی استراتژی
  • به روزرسانی KPIها یا اولویت ها
  • تعیین مسئولیت ها و زمان پیگیری
  • تصمیم درباره ادامه، توقف یا تغییر مسیر برخی اقدامات

آیا جلسه بازبینی استراتژی سازمان شما خروجی تصمیم محور دارد؟

اگر جلسات استراتژی سازمان شما بیشتر به گزارش کاری تبدیل شده و خروجی قابل پیگیری ندارد، استراتوس وایز می تواند در طراحی دستور جلسه، شاخص های پایش، Action Log و ریتم بازبینی استراتژی کنار تیم مدیریتی شما باشد.

درخواست مشاوره برای طراحی جلسه بازبینی استراتژی

سوالات متداول درباره جلسه بازبینی استراتژی

جلسه بازبینی استراتژی چیست؟

جلسه ای مدیریتی است که در آن وضعیت اجرای استراتژی، تحقق اهداف، KPIهای استراتژیک، انحرافات، ریسک ها و تصمیم های اصلاحی بررسی می شود.

جلسه بازبینی استراتژی هر چند وقت یک بار باید برگزار شود؟

بسته به شرایط سازمان می تواند ماهانه، فصلی یا سالانه باشد. برای بیشتر سازمان ها، جلسه فصلی برای بررسی عمیق KPIها و تصمیم های اصلاحی مناسب است.

دستور جلسه بازبینی استراتژی شامل چه مواردی است؟

مرور هدف جلسه، بررسی KPIها، تحلیل انحرافات، بررسی ریسک ها، تصمیم گیری اصلاحی، ثبت Action Log و تعیین زمان پیگیری از بخش های اصلی دستور جلسه هستند.

Action Log استراتژی چیست؟

Action Log فهرست تصمیم ها، اقدامات بعدی، مسئول هر اقدام، زمان انجام و شاخص پیگیری است که بعد از جلسه باید اجرا و در جلسه بعد بررسی شود.

تفاوت جلسه بازبینی استراتژی با جلسه عملیاتی چیست؟

جلسه عملیاتی روی کارهای جاری و پروژه ها تمرکز دارد، اما جلسه بازبینی استراتژی روی اهداف کلان، KPIهای استراتژیک، انحرافات و تصمیم های اصلاحی تمرکز می کند.

جمع بندی

جلسه بازبینی استراتژی فقط یک جلسه گزارش گیری نیست؛ یک سازوکار مدیریتی برای پایش اهداف، بررسی انحرافات، تصمیم گیری اصلاحی و پیگیری اجرای استراتژی است. اگر این جلسه درست طراحی شود، مدیران می توانند قبل از عمیق شدن مشکلات، مسیر اجرا را اصلاح کنند و منابع سازمان را روی اولویت های واقعی متمرکز نگه دارند.

برای اثربخشی این جلسه، سازمان باید دستور جلسه مشخص، KPIهای استراتژیک، داده قابل اعتماد، مسئول پیگیری، صورت جلسه دقیق و Action Log داشته باشد. همچنین اگر جلسات بازبینی نشان دهد مسیر فعلی با اهداف کلان همسو نیست، ممکن است سازمان به بازنگری در استراتژی یا تدوین استراتژی شرکتی نیاز داشته باشد.

مدیریت سبد پروژه‌های استراتژیک؛ کدام پروژه‌ها را ادامه یا متوقف کنیم؟

در بسیاری از سازمان‌ها مشکل کمبود ایده یا پروژه وجود ندارد. برعکس، تعداد پروژه‌ها آن‌قدر زیاد است که مدیران، تیم‌های تخصصی و بودجه بین چندین برنامه مختلف تقسیم می‌شوند و هیچ‌کدام با سرعت مورد انتظار جلو نمی‌روند.

یک پروژه تحول دیجیتال در جریان است، هم‌زمان واحد فروش برنامه توسعه بازار را پیش می‌برد، تیم محصول چند Initiative جدید دارد، منابع انسانی برنامه تحول فرهنگ سازمانی را اجرا می‌کند و مدیریت نیز چند پروژه جدید را به فهرست اضافه کرده است.

هرکدام از این پروژه‌ها ممکن است به‌تنهایی منطقی باشند؛ اما سؤال مهم‌تری وجود دارد: آیا سازمان ظرفیت اجرای همه آن‌ها را به‌صورت هم‌زمان دارد؟

مدیریت سبد پروژه‌های استراتژیک برای پاسخ به همین سؤال شکل می‌گیرد. هدف این نیست که فقط پیشرفت پروژه‌ها را کنترل کنیم؛ بلکه باید تصمیم بگیریم کدام پروژه‌ها بیشترین اثر را بر اولویت‌های سازمان دارند، کدام پروژه‌ها باید منابع بیشتری دریافت کنند و چه پروژه‌هایی باید متوقف، کوچک یا به تعویق انداخته شوند.

این تصمیم بخشی از معماری پیاده‌سازی و Cascade استراتژی در سازمان است؛ زیرا استراتژی زمانی وارد اجرا می‌شود که اولویت‌های آن در انتخاب پروژه‌ها نیز دیده شوند.

اصل مدیریت Portfolio

مسئله اصلی این نیست که «آیا این پروژه خوب است؟»

سؤال بهتر این است: «آیا این پروژه در مقایسه با سایر گزینه‌ها، بهترین استفاده از منابع محدود سازمان است؟»

سبد پروژه‌های استراتژیک چیست؟

سبد یا Portfolio پروژه‌های استراتژیک مجموعه پروژه‌ها، برنامه‌ها و Initiativeهایی است که سازمان برای تحقق اولویت‌های استراتژیک خود اجرا می‌کند.

ممکن است این پروژه‌ها از واحدهای مختلف آمده باشند، اما باید در سطح سازمان به‌صورت یک مجموعه واحد دیده شوند. دلیل این نگاه ساده است: پروژه‌ها برای منابع مشترک رقابت می‌کنند.

یک متخصص داده ممکن است هم‌زمان در پروژه هوش تجاری، توسعه محصول و بهبود عملیات موردنیاز باشد. یک مدیر ارشد ممکن است عضو Steering Committee چند پروژه باشد. بودجه فناوری نیز ممکن است میان چند Initiative تقسیم شود.

بنابراین تصمیم درباره یک پروژه بدون دیدن سایر پروژه‌ها می‌تواند منجر به بهینه‌سازی محلی و تضعیف کل Portfolio شود.

زنجیره تصمیم از استراتژی تا پروژه

مرحله ۱

استراتژی

انتخاب‌های کلان

مرحله ۲

اولویت‌ها

نتایج حیاتی

مرحله ۳

Portfolio

انتخاب پروژه‌ها

مرحله ۴

منابع

بودجه و ظرفیت

مرحله ۵

اجرا

نتیجه و Review

تفاوت مدیریت پروژه با مدیریت سبد پروژه چیست؟

یکی از اشتباهات رایج این است که مدیریت Portfolio با مدیریت پروژه یکسان فرض شود.

مدیریت پروژه می‌پرسد: «چگونه این پروژه را به‌موقع، با بودجه مشخص و Scope موردنظر اجرا کنیم؟»

اما مدیریت Portfolio یک سطح بالاتر قرار دارد و می‌پرسد: «اصلاً آیا باید این پروژه را اجرا کنیم؟ آیا هنوز ارزش ادامه دادن دارد؟ آیا منابع آن باید به پروژه دیگری منتقل شوند؟»

معیار مدیریت پروژه مدیریت Portfolio
سؤال اصلی چگونه پروژه را اجرا کنیم؟ کدام پروژه‌ها را اجرا کنیم؟
تمرکز زمان، هزینه، Scope و کیفیت اثر استراتژیک و تخصیص منابع
واحد تصمیم یک پروژه مجموع پروژه‌های سازمان
تصمیم مهم اصلاح برنامه اجرا شروع، ادامه، تسریع، تعلیق یا توقف
سطح مدیریت مدیر پروژه و Sponsor مدیریت ارشد و کمیته Portfolio

چرا سازمان‌ها با پروژه‌های بیش از حد مواجه می‌شوند؟

ازدحام پروژه معمولاً یک‌باره اتفاق نمی‌افتد. پروژه‌ها به‌تدریج وارد سازمان می‌شوند، اما خروج آن‌ها بسیار دشوارتر است.

هر واحد Initiativeهای جدید پیشنهاد می‌دهد. مدیریت ارشد فرصت جدیدی می‌بیند. یک مشتری مهم درخواست قابلیت جدید دارد. پروژه‌ای برای بهبود فرآیند ایجاد می‌شود و برنامه تحول دیگری نیز از قبل فعال است.

مشکل اینجاست که هنگام اضافه شدن پروژه جدید، معمولاً پروژه دیگری حذف نمی‌شود.

عامل ۱

شروع آسان، توقف دشوار

تأیید پروژه جدید ساده‌تر از تصمیم به توقف پروژه موجود است.

عامل ۲

مالکیت واحدی

هر مدیر پروژه‌های واحد خود را ضروری می‌داند.

عامل ۳

هزینه‌های انجام‌شده

سازمان به دلیل منابعی که قبلاً هزینه کرده، پروژه ضعیف را ادامه می‌دهد.

عامل ۴

نبود معیار مشترک

پروژه‌ها با معیارهای متفاوت ارزیابی می‌شوند.

به همین دلیل در مقاله دلایل شکست اجرای استراتژی تعداد زیاد پروژه‌ها یکی از موانع جدی اجرای استراتژی معرفی شد. Portfolio Management راه‌حل ساختاری همین مسئله است.

نشانه‌های اینکه سبد پروژه‌های سازمان بیش از ظرفیت شده است

۱
افراد کلیدی عضو تعداد زیادی پروژه هستند.
۲
تقریباً همه پروژه‌ها از کمبود ظرفیت شکایت دارند.
۳
پروژه‌های قدیمی با وجود اثر محدود همچنان فعال هستند.
۴
برای شروع پروژه جدید، هیچ تصمیمی درباره پروژه‌های قبلی گرفته نمی‌شود.

چگونه پروژه‌های استراتژیک را اولویت‌بندی کنیم؟

برای اولویت بندی پروژه های استراتژیک بهتر است همه پروژه‌ها با مجموعه‌ای از معیارهای مشترک ارزیابی شوند. استفاده از یک معیار مانند ROI به‌تنهایی کافی نیست؛ زیرا برخی پروژه‌های استراتژیک ممکن است در کوتاه‌مدت درآمد مستقیم ایجاد نکنند، اما برای ایجاد یک قابلیت حیاتی ضروری باشند.

شش معیار زیر چارچوب مناسبی برای مقایسه پروژه‌ها ایجاد می‌کنند.

معیار سؤال مدیریتی وزن نمونه
هم‌راستایی استراتژیک پروژه مستقیماً به کدام اولویت کمک می‌کند؟ ۳۰٪
اثر کسب‌وکاری چه نتیجه اقتصادی یا رقابتی ایجاد می‌کند؟ ۲۰٪
ضرورت قابلیت آیا قابلیت مهمی برای آینده سازمان ایجاد می‌کند؟ ۱۵٪
مصرف منابع بودجه، افراد و ظرفیت موردنیاز چقدر است؟ ۱۵٪
ریسک و پیچیدگی احتمال شکست یا تأخیر چقدر است؟ ۱۰٪
فوریت تأخیر در این پروژه چه هزینه‌ای ایجاد می‌کند؟ ۱۰٪

نکته مهم درباره امتیازدهی

امتیاز پروژه ابزار تصمیم است، نه جایگزین قضاوت مدیریتی. ممکن است یک پروژه به دلیل الزام قانونی یا وابستگی حیاتی، حتی با امتیاز پایین‌تر نیز ضروری باشد.

مدل Start، Accelerate، Continue، Pause و Stop

خروجی Portfolio Review نباید فقط یک جدول رتبه‌بندی باشد. مدیریت باید برای هر پروژه تصمیم مشخص بگیرد.

START

شروع

پروژه جدیدی که برای یک اولویت حیاتی لازم است.

ACCELERATE

تسریع

پروژه مؤثری که باید منابع بیشتری دریافت کند.

CONTINUE

ادامه

پروژه‌ای که همچنان ارزش و تناسب کافی دارد.

PAUSE

تعلیق

پروژه مناسب، اما نه برای ظرفیت یا زمان فعلی.

STOP

توقف

پروژه‌ای که دیگر توجیه کافی برای مصرف منابع ندارد.

چه زمانی باید یک پروژه استراتژیک متوقف شود؟

توقف پروژه یکی از دشوارترین تصمیم‌های مدیریتی است؛ به‌خصوص وقتی بخشی از بودجه هزینه شده، افراد زمان زیادی صرف کرده‌اند یا یک مدیر ارشد Sponsor پروژه است.

اما منابعی که قبلاً مصرف شده‌اند نباید به‌تنهایی دلیل ادامه پروژه باشند. تصمیم باید بر اساس ارزش آینده پروژه گرفته شود.

Stop Test

پنج سؤال قبل از ادامه یک پروژه ضعیف

۱. آیا پروژه هنوز به یک اولویت معتبر استراتژیک متصل است؟

۲. آیا فرضیات اولیه پروژه هنوز معتبر هستند؟

۳. آیا اثر مورد انتظار هنوز ارزش منابع باقی‌مانده را دارد؟

۴. اگر امروز این پروژه وجود نداشت، آیا دوباره آن را شروع می‌کردیم؟

۵. اگر پروژه متوقف شود، منابع آن کجا اثر بیشتری ایجاد می‌کنند؟

سؤال چهارم به‌خصوص مهم است. اگر پاسخ مدیریت «خیر» باشد اما پروژه فقط به دلیل هزینه‌هایی که قبلاً انجام شده ادامه یابد، سازمان احتمالاً تحت تأثیر هزینه‌های غرق‌شده تصمیم می‌گیرد.

توقف پروژه شکست مدیریتی نیست

یکی از دلایلی که سازمان‌ها پروژه‌های کم‌اثر را بیش از حد ادامه می‌دهند، این تصور است که توقف پروژه به معنای شکست است.

در حالی که یک Portfolio سالم باید بتواند پروژه‌ها را با تغییر شرایط اصلاح یا متوقف کند. بازار تغییر می‌کند، فرضیات اولیه ممکن است اشتباه باشند و فرصت جدیدی ممکن است ارزش بیشتری ایجاد کند.

مسئله اصلی این نیست که یک پروژه حتماً تا پایان ادامه پیدا کند؛ مسئله این است که منابع محدود سازمان در هر مقطع روی بهترین گزینه‌ها متمرکز باشند.

ارتباط Portfolio Management با تخصیص منابع

Portfolio و تخصیص منابع دو موضوع جدا از هم نیستند.

در مقاله تخصیص منابع در اجرای استراتژی توضیح داده شد که پول، افراد، فناوری، زمان مدیران و ظرفیت اجرایی باید بر اساس اولویت‌های استراتژیک توزیع شوند.

سبد پروژه‌ها یکی از اصلی‌ترین مکان‌هایی است که این منابع مصرف می‌شوند. بنابراین Portfolio Review باید مستقیماً به تصمیم درباره منابع منجر شود.

Portfolio Review بدون تصمیم منابع ناقص است

توقف پروژه

آزادسازی ظرفیت

تعلیق پروژه

انتقال زمان‌بندی

تسریع پروژه

افزایش منابع

ادامه پروژه

حفظ منابع فعلی

چطور یک Portfolio Review برگزار کنیم؟

جلسه Portfolio Review نباید به گزارش وضعیت تمام پروژه‌ها تبدیل شود. اگر هر مدیر پروژه مجموعه‌ای از اسلایدها درباره درصد پیشرفت ارائه کند، احتمال دارد تصمیم اصلی در حجم اطلاعات گم شود.

هدف جلسه باید تصمیم درباره Portfolio باشد.

مرحله جلسه سؤال اصلی خروجی
۱. وضعیت استراتژی آیا اولویت‌ها تغییر کرده‌اند؟ معیار تصمیم به‌روز
۲. سلامت Portfolio کدام پروژه‌ها از مسیر خارج شده‌اند؟ فهرست پروژه‌های نیازمند تصمیم
۳. منابع گلوگاه ظرفیت کجاست؟ تصمیم درباره انتقال منابع
۴. اولویت‌بندی کدام پروژه اثر بیشتری دارد؟ رتبه و سطح اولویت
۵. تصمیم Start، Accelerate، Continue، Pause یا Stop؟ تصمیم اجرایی مشخص

چه اطلاعاتی باید در داشبورد Portfolio وجود داشته باشد؟

داشبورد Portfolio لازم نیست ده‌ها شاخص داشته باشد. مدیریت باید بتواند در مدت کوتاهی تصویر سبد را ببیند.

ارتباط استراتژیک

هر پروژه به کدام اولویت متصل است؟

مصرف منابع

بودجه و ظرفیت تیم چقدر است؟

اثر مورد انتظار

چه Outcomeای قرار است ایجاد شود؟

سلامت پروژه

زمان، ریسک و موانع چه وضعیتی دارند؟

تصمیم Portfolio

وضعیت Start / Continue / Pause / Stop

نمونه عملی: شرکت B2B با ۱۲ پروژه فعال

مطالعه موردی فرضی

از ۱۲ پروژه هم‌زمان به ۷ پروژه فعال

فرض کنیم یک شرکت B2B دوازده پروژه فعال دارد. مهم‌ترین اولویت استراتژیک شرکت، افزایش سهم درآمد از مشتریان بزرگ سازمانی است.

Portfolio Review نشان می‌دهد فقط پنج پروژه ارتباط مستقیم با این اولویت دارند. سه پروژه برای حفظ عملیات ضروری‌اند و چهار پروژه دیگر اثر محدودی ایجاد می‌کنند.

پروژه تصمیم دلیل
امنیت Enterprise Accelerate پیش‌نیاز مستقیم فروش سازمانی
CRM حساب‌های کلیدی Continue هم‌راستا با GTM
بازطراحی وب‌سایت عمومی Pause اثر محدود نسبت به اولویت جاری
اپ داخلی کم‌استفاده Stop ارزش کم و مصرف ظرفیت فناوری

با توقف و تعلیق بخشی از پروژه‌ها، ظرفیت تیم فناوری و محصول آزاد می‌شود و پروژه‌های حیاتی می‌توانند سریع‌تر اجرا شوند.

چگونه پروژه‌های Mandatory را مدیریت کنیم؟

همه پروژه‌ها را نمی‌توان صرفاً بر اساس جذابیت استراتژیک رتبه‌بندی کرد.

برخی پروژه‌ها برای رعایت قوانین، امنیت، تعهدات قراردادی، تداوم کسب‌وکار یا رفع ریسک جدی ضروری هستند. این پروژه‌ها ممکن است درآمد مستقیم ایجاد نکنند، اما اجرا نکردن آن‌ها هزینه یا ریسک غیرقابل قبول ایجاد کند.

بهتر است این گروه از پروژه‌ها به‌صورت Mandatory مشخص شوند تا با پروژه‌های رشد یا تحول در یک دسته قرار نگیرند. با این حال حتی در پروژه‌های الزامی نیز Scope، زمان و روش اجرا قابل بهینه‌سازی است.

نقش مدیران میانی در مدیریت Portfolio چیست؟

مدیریت ارشد درباره اولویت‌های Portfolio تصمیم می‌گیرد، اما بخش مهمی از اطلاعات موردنیاز این تصمیم در اختیار مدیران میانی قرار دارد.

آن‌ها معمولاً بهتر می‌دانند ظرفیت واقعی تیم‌ها چقدر است، چه منابعی گلوگاه هستند و کدام پروژه‌ها بیش از چیزی که در گزارش رسمی دیده می‌شود از افراد استفاده می‌کنند.

به همین دلیل نقش آن‌ها در اجرای استراتژی و هم‌راستاسازی تیم‌ها فقط دریافت اهداف نیست. مدیر میانی باید اثر ازدحام پروژه‌ها و محدودیت‌های واقعی اجرا را نیز به مدیریت ارشد منتقل کند.

اگر پروژه‌ها با استراتژی هم‌راستا نباشند چه باید کرد؟

گاهی Portfolio Review نشان می‌دهد مشکل فقط تعداد پروژه‌ها نیست؛ بلکه خود پروژه‌ها با اولویت‌های استراتژیک ارتباط ضعیفی دارند.

در این وضعیت بهتر است قبل از اصلاح Portfolio، ارتباط میان اهداف و پروژه‌ها دوباره بررسی شود. مقاله چگونه چشم‌انداز سازمان را به اهداف، شاخص‌ها و پروژه‌های اجرایی تبدیل کنیم؟ به همین مرحله می‌پردازد.

اگر هدف استراتژیک وجود دارد اما پروژه‌هایی که برای تحقق آن تعریف شده‌اند اثر مناسبی ندارند، باید Initiativeها دوباره طراحی شوند؛ نه اینکه صرفاً اجرای پروژه‌های موجود سریع‌تر شود.

Portfolio Review چه زمانی به بازبینی استراتژی منجر می‌شود؟

گاهی هنگام بررسی سبد پروژه‌ها مشخص می‌شود چند پروژه کلیدی هم‌زمان در دستیابی به نتیجه شکست می‌خورند یا فرضیات اولیه پروژه‌ها دیگر معتبر نیستند.

این وضعیت می‌تواند نشانه یک مسئله بزرگ‌تر باشد.

برای مثال، اگر پروژه‌های متعددی که برای ورود به یک بازار جدید طراحی شده‌اند با نتایج ضعیف مواجه باشند، ممکن است مشکل فقط اجرای پروژه‌ها نباشد؛ شاید جذابیت بازار، ارزش پیشنهادی یا فرضیات استراتژیک نیازمند بازبینی باشد.

در این شرایط ارزیابی استراتژی سازمان کمک می‌کند مشخص شود آیا مسئله در Portfolio است یا باید خود انتخاب‌های استراتژیک دوباره بررسی شوند.

چک‌لیست ارزیابی سبد پروژه‌های استراتژیک

Portfolio Health Check

۸ سؤال برای مدیریت ارشد

۱. آیا هر پروژه به یک اولویت استراتژیک یا الزام حیاتی متصل است؟
☐ بله    ☐ تا حدی    ☐ خیر

۲. آیا مشخص است کدام پروژه‌ها بیشترین اثر استراتژیک را دارند؟
☐ بله    ☐ تا حدی    ☐ خیر

۳. آیا ظرفیت افراد کلیدی بین پروژه‌ها اندازه‌گیری شده است؟
☐ بله    ☐ تا حدی    ☐ خیر

۴. آیا پروژه‌های کم‌اثر امکان توقف واقعی دارند؟
☐ بله    ☐ تا حدی    ☐ خیر

۵. آیا برای شروع پروژه جدید، هزینه فرصت آن بررسی می‌شود؟
☐ بله    ☐ تا حدی    ☐ خیر

۶. آیا فرضیات پروژه‌های بزرگ به‌صورت دوره‌ای اعتبارسنجی می‌شوند؟
☐ بله    ☐ تا حدی    ☐ خیر

۷. آیا Portfolio Review به تصمیم درباره منابع منجر می‌شود؟
☐ بله    ☐ تا حدی    ☐ خیر

۸. آیا مدیریت می‌تواند به‌وضوح توضیح دهد چرا یک پروژه نسبت به پروژه دیگر اولویت بالاتری دارد؟
☐ بله    ☐ تا حدی    ☐ خیر

اگر چند پاسخ «خیر» یا «تا حدی» دارید، احتمالاً مسئله فقط مدیریت پروژه نیست؛ طراحی و حاکمیت Portfolio نیازمند بازبینی است.

اشتباهات رایج در مدیریت سبد پروژه‌ها

اشتباه نتیجه روش بهتر
بررسی جداگانه هر پروژه نادیده گرفتن رقابت منابع مقایسه در سطح Portfolio
ادامه پروژه به دلیل هزینه‌های قبلی مصرف بیشتر منابع کم‌اثر تصمیم بر اساس ارزش آینده
همه پروژه‌ها اولویت بالا از بین رفتن مفهوم اولویت Tier بندی پروژه‌ها
توجه صرف به زمان و بودجه پروژه موفق اما بی‌اثر سنجش Outcome استراتژیک
شروع پروژه بدون بررسی ظرفیت تأخیر در کل Portfolio کنترل ظرفیت قبل از Start

ساختار حاکمیت مناسب برای Portfolio

در سازمان‌های کوچک ممکن است تیم مدیریت بتواند مستقیماً Portfolio را بررسی کند. اما با افزایش تعداد پروژه‌ها، بهتر است مسئولیت‌ها روشن‌تر شوند.

مدیریت ارشد

تعیین اولویت‌ها و تصمیم‌های اصلی Portfolio

Sponsor

پاسخگویی درباره Outcome پروژه

PMO یا Strategy Office

تجمیع اطلاعات و هماهنگی Review

مدیر پروژه

مدیریت اجرا و ارائه اطلاعات تصمیم

اگر مسئولیت تصمیم‌گیری درباره پروژه‌ها میان واحدها مبهم باشد، مسئله ممکن است به طراحی استراتژی و ساختار سازمان نیز مرتبط باشد.

هر چند وقت یک بار Portfolio باید بازبینی شود؟

تناوب مناسب به نوع سازمان و سرعت تغییر بستگی دارد، اما برای بسیاری از شرکت‌ها می‌توان سه سطح Review در نظر گرفت.

ماهانه

سلامت اجرا

گلوگاه‌ها، ریسک‌ها و پروژه‌های خارج از مسیر

فصلی

Portfolio Review

اولویت، منابع و تصمیم Start / Stop / Continue

سالانه یا هنگام تغییر مهم

بازطراحی سبد

هماهنگ‌سازی کامل Portfolio با جهت‌گیری استراتژیک

جمع‌بندی

سازمان‌ها معمولاً با کمبود پروژه مواجه نیستند؛ مشکل اصلی انتخاب است.

اگر پروژه‌های بیشتری از ظرفیت واقعی سازمان فعال باشند، منابع بین آن‌ها پخش می‌شوند، افراد کلیدی به گلوگاه تبدیل می‌شوند و حتی پروژه‌های واقعاً استراتژیک نیز کند پیش می‌روند.

مدیریت Portfolio کمک می‌کند پروژه‌ها نه به‌صورت جداگانه، بلکه در مقایسه با یکدیگر و بر اساس اولویت‌های سازمان بررسی شوند.

خروجی این فرآیند باید تصمیم روشن باشد: کدام پروژه شروع شود، کدام پروژه منابع بیشتری دریافت کند، چه پروژه‌ای ادامه پیدا کند و کدام Initiative باید تعلیق یا متوقف شود.

سازمانی که توان توقف پروژه کم‌اثر را ندارد، در عمل آزادی کافی برای سرمایه‌گذاری روی اولویت‌های جدید نیز نخواهد داشت.

ارزیابی Portfolio پروژه‌ها

آیا پروژه‌های سازمان شما منابع را روی مهم‌ترین اولویت‌ها متمرکز کرده‌اند؟

در یک بررسی مدیریتی می‌توان ارتباط پروژه‌ها با استراتژی، مصرف منابع، گلوگاه‌های ظرفیت و پروژه‌های قابل توقف یا تسریع را مشخص کرد و یک Portfolio تصمیم‌پذیر برای مدیریت ایجاد کرد.

✓ارزیابی ارتباط پروژه‌ها با اولویت‌های استراتژیک
✓شناسایی پروژه‌های کم‌اثر و گلوگاه‌های ظرفیت
✓طراحی تصمیم Start، Continue، Pause و Stop

درخواست ارزیابی سبد پروژه‌های استراتژیک

سوالات متداول درباره مدیریت سبد پروژه‌های استراتژیک

سبد پروژه‌های استراتژیک چیست؟
مجموعه پروژه‌ها و Initiativeهایی است که سازمان برای تحقق اهداف و اولویت‌های استراتژیک اجرا می‌کند و باید از نظر اثر، منابع، ریسک و اولویت در سطح Portfolio مدیریت شوند.
تفاوت مدیریت پروژه و مدیریت Portfolio چیست؟
مدیریت پروژه روی اجرای درست یک پروژه تمرکز دارد؛ مدیریت Portfolio درباره انتخاب پروژه‌های درست و تخصیص منابع میان آن‌ها تصمیم می‌گیرد.
چه زمانی یک پروژه باید متوقف شود؟
وقتی ارتباط آن با اولویت‌های سازمان کاهش یافته، فرضیات اولیه نامعتبر شده یا ارزش آینده آن در مقایسه با منابع باقی‌مانده و گزینه‌های دیگر پایین باشد، توقف باید جدی بررسی شود.
آیا همه پروژه‌های استراتژیک باید ROI مالی داشته باشند؟
خیر. بعضی پروژه‌ها قابلیت حیاتی، کاهش ریسک، انطباق قانونی یا زیرساخت لازم برای استراتژی ایجاد می‌کنند و ارزش آن‌ها فقط با درآمد مستقیم سنجیده نمی‌شود.
Portfolio Review هر چند وقت یک‌بار باید انجام شود؟
برای بسیاری از سازمان‌ها Review فصلی Portfolio مناسب است، در حالی که سلامت پروژه‌های حساس می‌تواند ماهانه بررسی شود. تغییر مهم در استراتژی نیز باید باعث بازبینی مجدد سبد شود.
چگونه پروژه‌های جدید را وارد Portfolio کنیم؟
قبل از شروع باید ارتباط پروژه با اولویت استراتژیک، اثر مورد انتظار، منابع لازم، ظرفیت موجود و هزینه فرصت آن نسبت به پروژه‌های فعلی بررسی شود.

تخصیص منابع در اجرای استراتژی؛ بودجه و منابع را چگونه هم‌راستا کنیم؟

بسیاری از سازمان‌ها بعد از تدوین استراتژی با یک تناقض مهم روبه‌رو می‌شوند: اولویت‌های جدید تعریف شده‌اند، اما پول، نیروی انسانی، زمان مدیران و پروژه‌ها تقریباً همان مسیر قبلی را ادامه می‌دهند.

در چنین شرایطی، سازمان ممکن است در جلسات مدیریتی از رشد بازار جدید، توسعه محصول، تحول دیجیتال یا افزایش بهره‌وری صحبت کند؛ اما وقتی به بودجه، تعداد افراد، ظرفیت تیم‌ها و سبد پروژه‌ها نگاه می‌کنیم، می‌بینیم بخش عمده منابع هنوز صرف فعالیت‌هایی می‌شود که به اولویت‌های گذشته تعلق دارند.

تخصیص منابع در اجرای استراتژی دقیقاً برای حل همین شکاف است. هدف این نیست که فقط بودجه سالانه را بین واحدها تقسیم کنیم؛ بلکه باید مشخص شود کدام منابع محدود سازمان برای تحقق کدام اولویت استراتژیک مصرف خواهند شد، چه فعالیت‌هایی باید منابع بیشتری دریافت کنند و چه فعالیت‌هایی باید محدود، متوقف یا به تعویق بیفتند.

اگر هنوز مشخص نیست اولویت‌های کلان چگونه باید به اهداف، واحدها و اقدامات اجرایی تبدیل شوند، ابتدا ساختار پیاده‌سازی و Cascade استراتژی در سازمان باید روشن شود؛ تخصیص منابع مرحله‌ای است که بعد از این ترجمه، تعهد واقعی سازمان به اولویت‌هایش را نشان می‌دهد.

اصل مدیریتی

استراتژی واقعی را می‌توان در نحوه تخصیص منابع سازمان دید.

اگر یک موضوع در سند «اولویت» باشد اما در بودجه، ظرفیت تیم، پروژه‌ها و زمان مدیریت سهمی نداشته باشد، هنوز به اولویت اجرایی تبدیل نشده است.

تخصیص منابع استراتژیک چیست؟

تخصیص منابع استراتژیک فرآیندی است که در آن سازمان منابع محدود خود را متناسب با اولویت‌های استراتژیک توزیع می‌کند. این منابع فقط پول نیستند. در بسیاری از شرکت‌ها، محدودترین منبع حتی بودجه نیست؛ بلکه ظرفیت نیروی متخصص، توجه مدیران، زمان تصمیم‌گیری یا دسترسی به یک قابلیت خاص است.

به همین دلیل، اگر فقط بودجه مالی بررسی شود، بخش مهمی از مسئله دیده نخواهد شد.

۵ منبعی که باید هم‌زمان مدیریت شوند

01

منابع مالی

بودجه سرمایه‌گذاری و هزینه عملیاتی

02

نیروی انسانی

افراد، مهارت‌ها و ظرفیت تیم‌ها

03

زمان مدیریت

توجه و ظرفیت تصمیم‌گیری مدیران

04

فناوری و داده

سیستم‌ها، زیرساخت و اطلاعات

05

ظرفیت اجرایی

تعداد تغییراتی که سازمان واقعاً تحمل می‌کند

چرا تخصیص منابع یکی از حلقه‌های اصلی اجرای استراتژی است؟

استراتژی مجموعه‌ای از انتخاب‌هاست. انتخاب زمانی معنا پیدا می‌کند که بعضی فعالیت‌ها منابع بیشتری دریافت کنند و بعضی فعالیت‌ها سهم کمتری داشته باشند.

اگر بعد از تدوین استراتژی، هر واحد همان بودجه، همان تعداد نفر و همان مجموعه پروژه‌های قبلی را حفظ کند، احتمال زیادی وجود دارد که استراتژی جدید فقط روی کاغذ باقی بماند.

در مقاله چرا استراتژی‌ها در مرحله اجرا شکست می‌خورند؟ به این موضوع اشاره شد که بودجه نامرتبط و تعداد زیاد پروژه‌ها از موانع اجرای استراتژی‌اند. تخصیص منابع دقیقاً نقطه‌ای است که این دو مسئله باید به تصمیم عملی تبدیل شوند.

نشانه‌های اینکه منابع سازمان با استراتژی هم‌راستا نیستند

برای تشخیص این مسئله لازم نیست همیشه تحلیل پیچیده انجام شود. بعضی نشانه‌ها به‌وضوح نشان می‌دهند که میان استراتژی و تخصیص منابع شکاف وجود دارد.

نشانه ۱

بودجه بر اساس سال قبل بسته می‌شود

سهم واحدها تقریباً بدون توجه به تغییر اولویت‌ها حفظ می‌شود.

نشانه ۲

اولویت جدید بدون حذف کار قبلی اضافه می‌شود

تیم‌ها باید هم اهداف قبلی و هم اهداف جدید را هم‌زمان اجرا کنند.

نشانه ۳

افراد کلیدی روی چند پروژه پخش شده‌اند

منابع حیاتی بین پروژه‌های متعدد تقسیم شده‌اند.

نشانه ۴

پروژه‌های قدیمی متوقف نمی‌شوند

حتی وقتی ارتباطشان با جهت‌گیری جدید ضعیف شده است.

نشانه ۵

مدیران دائماً کمبود ظرفیت گزارش می‌کنند

اما هیچ فعالیتی برای آزاد کردن ظرفیت حذف نمی‌شود.

نشانه ۶

هر واحد از منابع خود دفاع می‌کند

تصمیم‌ها بر مبنای سهم واحد گرفته می‌شوند، نه نتیجه سازمان.

تفاوت بودجه‌ریزی سالانه با تخصیص منابع استراتژیک

این دو مفهوم با هم مرتبط‌اند، اما یکسان نیستند.

بودجه‌ریزی سالانه معمولاً مشخص می‌کند سازمان در یک دوره چه میزان درآمد، هزینه و سرمایه‌گذاری خواهد داشت. تخصیص منابع استراتژیک یک سؤال متفاوت مطرح می‌کند: «کدام انتخاب‌های استراتژیک باید بیشترین سهم از منابع محدود سازمان را دریافت کنند؟»

معیار بودجه‌ریزی سنتی تخصیص منابع استراتژیک
نقطه شروع بودجه و هزینه سال قبل اولویت‌های استراتژیک
واحد تحلیل واحد سازمانی اولویت، قابلیت و نتیجه
سؤال اصلی هر واحد چقدر بودجه لازم دارد؟ برای تحقق استراتژی چه منابعی لازم است؟
نوع تصمیم افزایش یا کاهش هزینه سرمایه‌گذاری، توقف، انتقال یا آزادسازی منابع
تناوب بازبینی اغلب سالانه دوره‌ای و متناسب با تغییر شرایط

چارچوب ۷ مرحله‌ای برای تخصیص منابع بر اساس استراتژی

یک مدل اجرایی مناسب باید سازمان را از «اولویت‌های استراتژیک» به «تصمیم درباره منابع» برساند. ترتیب زیر می‌تواند برای بسیاری از سازمان‌ها قابل استفاده باشد.

مرحله اول: اولویت‌های استراتژیک را محدود و شفاف کنید

تا زمانی که سازمان تعداد زیادی اولویت دارد، تخصیص منابع عملاً به توزیع منابع تبدیل می‌شود.

بهتر است مشخص شود در دوره موردنظر کدام سه تا پنج موضوع بیشترین اهمیت را دارند. این اولویت‌ها باید آن‌قدر روشن باشند که مدیران بتوانند درباره سرمایه‌گذاری یا عدم سرمایه‌گذاری روی یک پروژه تصمیم بگیرند.

آزمون ساده اولویت

اگر سازمان نمی‌تواند مشخص کند برای اجرای یک اولویت جدید چه چیزی باید کمتر شود یا متوقف شود، احتمالاً هنوز «اولویت» واقعی تعریف نشده است.

مرحله دوم: هر اولویت را به قابلیت‌های موردنیاز وصل کنید

اولویت استراتژیک به‌تنهایی برای تخصیص منابع کافی نیست. باید بدانیم تحقق آن به چه قابلیت‌هایی نیاز دارد.

برای مثال، «رشد در بازار B2B» ممکن است به توسعه قابلیت فروش سازمانی، محصول مناسب مشتریان بزرگ، سیستم CRM، تیم Customer Success و فرآیند قراردادهای پیچیده‌تر نیاز داشته باشد.

از اولویت تا نیاز منابع

اولویت

رشد بازار B2B

ورود به مشتریان سازمانی بزرگ

قابلیت

فروش سازمانی

Account Management و فروش پیچیده

منبع

افراد و بودجه

نیروی متخصص، آموزش و ابزار

نتیجه

Pipeline مناسب

افزایش فرصت‌های واجد شرایط

مرحله سوم: تصویر واقعی منابع موجود را بسازید

قبل از تصمیم درباره تخصیص جدید، باید بدانیم منابع فعلی کجا مصرف می‌شوند.

این تحلیل فقط شامل هزینه‌ها نیست. بهتر است برای پروژه‌ها و فعالیت‌های مهم مشخص شود چه مقدار بودجه، نیروی انسانی، زمان مدیریتی و ظرفیت فناوری مصرف می‌کنند.

چه اطلاعاتی جمع شود؟

بودجه مستقیم هر پروژه یا فعالیت
تعداد و تخصص افراد درگیر
درصد ظرفیت تیم‌های کلیدی
زمان مدیران ارشد و تصمیم‌های موردنیاز

مرحله چهارم: فعالیت‌های جاری را بر اساس نقش استراتژیک دسته‌بندی کنید

همه فعالیت‌های سازمان نباید استراتژیک باشند. بخشی از منابع باید صرف عملیات جاری، تعهدات قانونی، نگهداری سیستم‌ها و خدمت‌رسانی روزمره شود.

مشکل زمانی ایجاد می‌شود که این فعالیت‌ها آن‌قدر منابع مصرف کنند که برای اولویت‌های استراتژیک ظرفیت کافی باقی نماند.

دسته هدف نمونه تصمیم
عملیات ضروری حفظ عملکرد پایه کسب‌وکار حفظ حداقل منابع لازم
فعالیت استراتژیک ایجاد قابلیت یا مزیت جدید افزایش یا حفاظت از منابع
فعالیت کم‌اثر ارزش محدود نسبت به منابع مصرفی کاهش، توقف یا ساده‌سازی
الزامی رعایت تعهد قانونی یا قراردادی بهینه‌سازی هزینه اجرا

مرحله پنجم: تصمیم‌های تخصیص را بر اساس اثر و نیاز منابع بگیرید

برای مقایسه پروژه‌ها و فعالیت‌ها، یک ماتریس ساده می‌تواند مفید باشد. محور اول «اثر بر اولویت استراتژیک» و محور دوم «مصرف منابع» است.

ماتریس تصمیم تخصیص منابع

اثر بالا / منبع منطقی

سرمایه‌گذاری

حفاظت از منابع و اولویت دادن در تخصیص ظرفیت.

اثر بالا / مصرف زیاد

بازطراحی

کاهش دامنه یا اجرای مرحله‌ای برای کنترل مصرف منابع.

اثر پایین / مصرف کم

حفظ محدود

فقط در صورت نبود هزینه فرصت جدی ادامه یابد.

اثر پایین / مصرف زیاد

توقف یا کاهش

اولین منبع آزادسازی ظرفیت برای اولویت‌های مهم‌تر.

مرحله ششم: تصمیم تخصیص منابع را به بودجه و ظرفیت واقعی تبدیل کنید

یکی از نقاط ضعف رایج این است که مدیریت با اولویت جدید موافقت می‌کند اما تصمیم به تغییر واقعی منابع نمی‌گیرد.

در این مرحله باید تصمیم‌هایی مانند موارد زیر مشخص شوند: استخدام جدید، انتقال افراد، کاهش بودجه یک حوزه، توقف پروژه، تغییر قرارداد، خرید فناوری، کاهش Scope یا تغییر زمان‌بندی.

در بعضی سازمان‌ها، مشکل به شکل عمیق‌تری به ساختار مسئولیت و اختیار مربوط است. اگر واحدها نتوانند منابع را میان خود جابه‌جا کنند یا مالکیت قابلیت‌های موردنیاز روشن نباشد، مطالعه رابطه استراتژی و ساختار سازمان می‌تواند به تشخیص این مانع کمک کند.

مرحله هفتم: تخصیص منابع را به‌صورت دوره‌ای بازبینی کنید

تخصیص منابع نباید فقط یک تصمیم سالانه باشد. فرضیات بازار، عملکرد پروژه‌ها، ظرفیت تیم‌ها و اولویت‌ها ممکن است تغییر کنند.

بازبینی دوره‌ای می‌تواند ماهانه برای پروژه‌های حساس و فصلی برای تصمیم‌های بزرگ‌تر منابع انجام شود.

Review منابع

چهار سؤال در هر بازبینی

۱

کدام اولویت استراتژیک کمتر از میزان لازم منابع دریافت می‌کند؟

۲

کدام فعالیت منابع زیادی مصرف می‌کند اما اثر استراتژیک محدودی دارد؟

۳

آیا فرضیات اولیه درباره پروژه‌ها و قابلیت‌ها هنوز معتبر هستند؟

۴

چه منبعی باید در این دوره جابه‌جا، آزاد یا افزایش پیدا کند؟

نمونه عملی تخصیص منابع در یک شرکت B2B

مثال فرضی

شرکت B2B با اولویت ورود به مشتریان Enterprise

مدیریت یک شرکت نرم‌افزاری تصمیم می‌گیرد طی ۱۸ ماه سهم درآمد خود از مشتریان بزرگ سازمانی را افزایش دهد.

بررسی اولیه نشان می‌دهد استراتژی مشخص است، اما تخصیص منابع هنوز با این جهت‌گیری هماهنگ نشده:

فروش

۸۰٪ ظرفیت تیم همچنان صرف مشتریان کوچک می‌شود.

محصول

تیم محصول روی قابلیت‌های عمومی تمرکز دارد.

فناوری

ظرفیت کافی برای الزامات امنیتی Enterprise وجود ندارد.

مدیریت

جلسات همچنان بر فروش ماهانه کل تمرکز دارند.

در این وضعیت، اضافه کردن یک KPI جدید کافی نیست. سازمان باید منابع را جابه‌جا کند: بخشی از ظرفیت فروش روی حساب‌های هدف متمرکز شود، اولویت Roadmap محصول تغییر کند، بودجه امنیت افزایش یابد و بعضی پروژه‌های کم‌اثر متوقف شوند.

تخصیص منابع و مدیریت سبد پروژه‌های استراتژیک

یکی از مهم‌ترین محل‌های مصرف منابع، پروژه‌ها هستند. اگر سازمان پروژه‌های زیادی را فعال نگه دارد، حتی تصمیم درست درباره بودجه نیز ممکن است در عمل اثربخش نباشد.

هر پروژه جدید باید حداقل سه سؤال را پاسخ دهد:

ارتباط

این پروژه به کدام اولویت استراتژیک کمک می‌کند؟

اثر

چه نتیجه قابل اندازه‌گیری ایجاد خواهد کرد؟

هزینه فرصت

برای اجرای این پروژه چه کاری باید کمتر یا متوقف شود؟

این نگاه کمک می‌کند سازمان به جای «اضافه کردن دائمی پروژه جدید»، ظرفیت محدود خود را آگاهانه مدیریت کند.

نقش مدیران میانی در تخصیص منابع

مدیران میانی معمولاً بهترین تصویر را از ظرفیت واقعی تیم‌ها دارند. آن‌ها می‌دانند چه افرادی گلوگاه هستند، کدام پروژه‌ها بیش از برآورد اولیه زمان می‌برند و کدام فعالیت‌ها منابع زیادی مصرف می‌کنند.

به همین دلیل، تصمیم‌گیری درباره منابع نباید فقط در سطح مالی و مدیریت ارشد انجام شود.

در مقاله
نقش مدیران میانی در اجرای استراتژی
به اهمیت مدیران در ترجمه اولویت‌ها برای تیم‌ها پرداخته شده است. در موضوع منابع نیز همین مدیران باید شکاف میان «ظرفیت واقعی» و «انتظار استراتژیک» را به سطح تصمیم‌گیری منتقل کنند.

چک‌لیست هم‌راستایی منابع با استراتژی

خودارزیابی مدیریتی

آیا منابع شما از استراتژی پیروی می‌کنند؟

۱. آیا سه تا پنج اولویت اصلی سازمان مشخص‌اند؟
☐ بله    ☐ تا حدی    ☐ خیر

۲. آیا برای هر اولویت، قابلیت‌ها و منابع موردنیاز مشخص شده‌اند؟
☐ بله    ☐ تا حدی    ☐ خیر

۳. آیا بودجه سال جاری نسبت به اولویت‌های جدید تغییر کرده است؟
☐ بله    ☐ تا حدی    ☐ خیر

۴. آیا ظرفیت تیم‌های کلیدی اندازه‌گیری شده است؟
☐ بله    ☐ تا حدی    ☐ خیر

۵. آیا برای شروع پروژه جدید، پروژه‌های موجود دوباره اولویت‌بندی می‌شوند؟
☐ بله    ☐ تا حدی    ☐ خیر

۶. آیا فعالیت‌های کم‌اثر امکان توقف واقعی دارند؟
☐ بله    ☐ تا حدی    ☐ خیر

۷. آیا تخصیص منابع حداقل فصلی بازبینی می‌شود؟
☐ بله    ☐ تا حدی    ☐ خیر

۸. آیا مدیران بر اساس نتیجه سازمان تصمیم می‌گیرند، نه فقط بودجه واحد خود؟
☐ بله    ☐ تا حدی    ☐ خیر

اگر چند پاسخ «خیر» یا «تا حدی» دارید، ممکن است مسئله سازمان کمبود مطلق منابع نباشد؛ بلکه نحوه توزیع و اولویت‌بندی منابع نیازمند بازبینی باشد.

اشتباهات رایج در تخصیص منابع استراتژیک

اشتباه پیامد راه اصلاح
تقسیم مساوی منابع اولویت‌ها تفاوت واقعی پیدا نمی‌کنند تخصیص بر اساس اثر استراتژیک
شروع پروژه بدون توقف پروژه قبلی ازدحام و کمبود ظرفیت تصمیم صریح Start / Stop / Continue
تمرکز فقط روی پول گلوگاه انسانی و مدیریتی پنهان می‌ماند بررسی ظرفیت افراد و مدیران
قفل شدن بودجه برای یک سال عدم واکنش به تغییر شرایط بازبینی دوره‌ای تخصیص
دفاع واحدی از منابع بهینه‌سازی محلی به جای نتیجه سازمانی تصمیم بر مبنای اولویت کلان

آیا کمبود منابع مشکل اصلی است یا اولویت‌بندی؟

مدیران اغلب اولین توضیح برای تأخیر استراتژی را «کمبود منابع» می‌دانند. اما همیشه مسئله این نیست.

گاهی سازمان منابع کافی دارد، اما آن‌ها میان پروژه‌های زیاد پخش شده‌اند. گاهی افراد کلیدی روی فعالیت‌های کم‌اهمیت کار می‌کنند. در بعضی موارد نیز مشکل از ساختار تصمیم‌گیری است و انتقال منابع بین واحدها بسیار دشوار است.

قبل از درخواست منابع بیشتر، این سه سؤال را بپرسید

چه چیزی را می‌توان متوقف کرد؟

آیا منابع در فعالیت کم‌اثر قفل شده‌اند؟

چه چیزی را می‌توان ساده کرد؟

آیا Scope یا فرآیند بیش از حد بزرگ است؟

گلوگاه واقعی کجاست؟

پول، فرد متخصص، فناوری یا تصمیم مدیریتی؟

تخصیص منابع چه زمانی نیازمند بازبینی استراتژی است؟

گاهی هنگام تخصیص منابع مشخص می‌شود مسئله صرفاً اجرایی نیست. برای مثال ممکن است برای تحقق همه اهداف اعلام‌شده به منابعی بسیار بیشتر از ظرفیت واقعی سازمان نیاز باشد، یا دو اولویت مهم با یکدیگر تعارض جدی داشته باشند.

در چنین شرایطی، بهتر است خود انتخاب‌های استراتژیک دوباره بررسی شوند. مقاله ارزیابی استراتژی سازمان برای همین نقطه اهمیت دارد: آیا مشکل اجرای ضعیف است یا اینکه خود دامنه اهداف و انتخاب‌های استراتژیک با ظرفیت واقعی سازمان تناسب ندارد؟

نقش مشاور در هم‌راستاسازی منابع با استراتژی

در سازمان‌هایی که چند واحد، پروژه و اولویت هم‌زمان دارند، تصمیم درباره منابع معمولاً فقط یک مسئله مالی نیست. تعارض منافع، ساختار اختیار، مالکیت پروژه‌ها و برداشت متفاوت مدیران از اولویت‌ها نیز بر تصمیم اثر می‌گذارد.

در چنین شرایطی، یک فرآیند مستقل می‌تواند به مدیریت کمک کند ابتدا تصویر فعلی منابع را شفاف کند، سپس ارتباط آن‌ها با اولویت‌ها را بسنجد و بر اساس اثر، هزینه و ظرفیت، تصمیم‌های Start، Stop، Continue یا Reallocate را مشخص کند.

این نوع بررسی معمولاً در چارچوب
مشاوره استراتژی
ارزش بیشتری دارد، زیرا تخصیص منابع باید از منطق انتخاب‌های استراتژیک شروع شود، نه فقط از جدول هزینه‌ها.

جمع‌بندی

تخصیص منابع یکی از واقعی‌ترین آزمون‌های اجرای استراتژی است. سازمان زمانی نشان می‌دهد یک اولویت را جدی گرفته که برای آن بودجه، افراد، زمان مدیریتی، فناوری و ظرفیت اجرایی اختصاص دهد.

اگر منابع همچنان بر اساس عادت‌های قبلی توزیع شوند، استراتژی جدید با سیستم قدیمی رقابت خواهد کرد و معمولاً سیستم قدیمی برنده می‌شود.

برای هم‌راستاسازی منابع با استراتژی، ابتدا باید اولویت‌ها محدود و شفاف شوند، سپس قابلیت‌های موردنیاز مشخص شوند، مصرف فعلی منابع دیده شود و در نهایت درباره افزایش، کاهش، انتقال یا توقف منابع تصمیم گرفته شود.

مهم‌تر از همه، این تصمیم نباید سالی یک‌بار انجام شود. تغییر بازار، عملکرد پروژه‌ها و محدودیت ظرفیت نیازمند Review دوره‌ای هستند.

ارزیابی هم‌راستایی منابع

بودجه و ظرفیت سازمان شما واقعاً روی اولویت‌های استراتژیک متمرکز است؟

در یک بررسی مدیریتی می‌توان ارتباط میان اولویت‌ها، بودجه، ظرفیت تیم‌ها، پروژه‌ها و مالکیت اجرایی را ارزیابی کرد و نقاطی را که منابع سازمان در آن‌ها پراکنده یا قفل شده‌اند مشخص کرد.

✓
تحلیل مصرف فعلی منابع
✓
بررسی ارتباط پروژه‌ها با اولویت‌ها
✓
شناسایی نقاط آزادسازی یا انتقال ظرفیت

درخواست بررسی تخصیص منابع

سوالات متداول درباره تخصیص منابع و اجرای استراتژی

تخصیص منابع استراتژیک چیست؟
فرآیندی است که طی آن بودجه، نیروی انسانی، زمان مدیریتی، فناوری و ظرفیت اجرایی بر اساس اولویت‌های استراتژیک سازمان توزیع می‌شوند.
آیا تخصیص منابع همان بودجه‌ریزی است؟
خیر. بودجه یکی از منابع است. تخصیص استراتژیک علاوه بر پول، ظرفیت افراد، مهارت‌ها، فناوری، پروژه‌ها و زمان مدیریت را نیز بررسی می‌کند.
چطور بفهمیم بودجه با استراتژی هم‌راستا نیست؟
اگر اولویت‌های جدید تعریف شده‌اند اما سهم بودجه، تعداد افراد و پروژه‌های فعال تقریباً مانند گذشته باقی مانده‌اند، احتمال وجود عدم هم‌راستایی بالاست.
هر چند وقت یک‌بار باید تخصیص منابع بازبینی شود؟
بسته به سرعت تغییر کسب‌وکار متفاوت است؛ اما برای بسیاری از سازمان‌ها بازبینی فصلی تصمیم‌های بزرگ منابع و بررسی ماهانه پروژه‌های حساس قابل استفاده است.
اگر منابع کافی برای همه اهداف وجود نداشته باشد چه باید کرد؟
این وضعیت معمولاً نیازمند اولویت‌بندی مجدد است. استراتژی باید مشخص کند کدام اهداف مهم‌تر هستند و چه فعالیت‌هایی باید کاهش، متوقف یا به تعویق انداخته شوند.
آیا برای شروع پروژه جدید باید پروژه دیگری متوقف شود؟
نه همیشه؛ اما اگر ظرفیت سازمان محدود باشد، شروع پروژه جدید بدون بررسی هزینه فرصت می‌تواند منابع پروژه‌های استراتژیک‌تر را تضعیف کند.

چگونه چشم‌ انداز سازمان را به اهداف، شاخص‌ها و پروژه‌های اجرایی تبدیل کنیم؟


داشتن یک چشم انداز روشن به سازمان جهت می دهد، اما جهت داشتن با حرکت کردن یکی نیست. بسیاری از شرکت ها می توانند توضیح دهند در سه یا پنج سال آینده می خواهند به چه جایگاهی برسند، اما وقتی از مدیران واحدها پرسیده می شود «این چشم انداز دقیقا چه تغییری در اهداف امسال، شاخص های مدیریتی و پروژه های شما ایجاد کرده است؟» پاسخ ها مبهم می شوند.

مشکل معمولا در خود Vision نیست؛ حلقه های میان Vision و عملیات ناقص هستند. سازمان از جمله ای مانند «تبدیل شدن به شریک اصلی دیجیتال مشتریان سازمانی» مستقیما به فهرستی از پروژه ها می رسد؛ بدون اینکه مشخص کند چه نتایجی باید ایجاد شوند، چه شاخص هایی این نتایج را اثبات می کنند و هر واحد دقیقا چه سهمی در تحقق آن دارد. در استراتوس وایز نیز این اتصال میان جهت استراتژیک و اجرا یکی از محورهای اصلی در طراحی و پیاده سازی استراتژی سازمان است.

در این راهنما، تبدیل چشم انداز به اهداف استراتژیک را به صورت یک زنجیره اجرایی بررسی می کنیم؛ از تعریف نتایج مورد انتظار تا انتخاب شاخص های پیشرو و نتیجه ای، اولویت بندی پروژه ها، تسری اهداف به واحدها و طراحی جلسات Review.

زنجیره ای که نباید قطع شود
Vision
←
نتیجه استراتژیک
←
شاخص
←
پروژه
←
واحد مسئول
←
Review

چرا Vision معمولا روی دیوار باقی می ماند؟

Vision ذاتا بلندمدت است، اما مدیران در فضای کوتاه مدت تصمیم می گیرند. مدیرعامل درباره آینده سه ساله صحبت می کند، در حالی که مدیر فروش با هدف ماه جاری، مدیر محصول با Backlog فصل و مدیر مالی با بودجه امسال درگیر است. اگر سازوکاری برای ترجمه افق بلندمدت به تصمیم های کوتاه مدت وجود نداشته باشد، مسائل فوری روزانه به تدریج جای چشم انداز را می گیرند.

مشکل دوم این است که بسیاری از چشم اندازها به اندازه کافی قابل تفسیر نیستند. عباراتی مانند «رهبر بازار بودن»، «خلق آینده ای بهتر» یا «ارائه تجربه برتر» بدون تعریف بازار، مشتری و نوع جایگاه مطلوب، امکان چندین برداشت متفاوت ایجاد می کنند.

اگر هنوز مقصد سازمان یا دلیل انتخاب آن روشن نیست، قبل از طراحی نظام اجرا باید روی بازطراحی چشم انداز و ماموریت کار شود. Cascade کردن یک Vision مبهم فقط ابهام را به سطوح پایین تر منتقل می کند.

یک تست مدیریتی ساده:

اگر مدیر فروش، مدیر محصول و مدیر عملیات نتوانند توضیح دهند تحقق چشم انداز چه تغییری در سه اولویت اصلی واحد آنها ایجاد می کند، هنوز میان Vision و اجرا یک شکاف جدی وجود دارد.

چگونه چشم‌ انداز سازمان را به اهداف، شاخص‌ها و پروژه‌های اجرایی تبدیل کنیم؟

مرحله اول: مقصد را به نتایج استراتژیک تبدیل کنید

چشم انداز معمولا وضعیت آینده را توصیف می کند؛ اما مدیریت برای حرکت به سمت آن به «نتیجه» نیاز دارد. نتیجه استراتژیک تغییری قابل مشاهده در بازار، مشتری، مدل اقتصادی یا قابلیت سازمان است که تحقق آن نشان می دهد شرکت به Vision نزدیک تر شده است.

فرض کنید چشم انداز یک شرکت فناوری این باشد:

«تبدیل شدن به پلتفرم مورد اعتماد مدیریت عملیات برای شرکت های خدماتی متوسط در بازار ایران.»

این جمله هنوز هدف اجرایی نیست. برای نزدیک شدن به آن باید مشخص شود «مورد اعتماد بودن» و «جایگاه در بازار شرکت های متوسط» در عمل چه تغییراتی ایجاد می کند. مثلا مدیریت می تواند چند نتیجه استراتژیک تعریف کند:

  • افزایش سهم درآمد حاصل از مشتریان متوسط سازمانی؛
  • افزایش نرخ حفظ مشتریان کلیدی؛
  • تقویت قابلیت هایی که برای استفاده سازمانی ضروری هستند؛
  • کاهش زمان استقرار محصول برای مشتریان جدید.

هدف خوب باید نتیجه را توصیف کند، نه فعالیت را

عبارت «راه اندازی کمپین B2B» هدف استراتژیک نیست؛ پروژه است. «استخدام پنج فروشنده» نیز نتیجه نیست؛ اقدامی برای افزایش ظرفیت است. حتی «برگزاری 50 جلسه فروش» بیشتر یک شاخص فعالیت است.

در مقابل، «افزایش نرخ تبدیل فرصت های سازمانی از 18 به 26 درصد» تغییری قابل سنجش را بیان می کند. تفاوت اصلی همین جاست: سازمان ابتدا باید بداند چه نتیجه ای می خواهد و بعد درباره پروژه تصمیم بگیرد.

مرحله دوم: برای هر نتیجه، شاخص نتیجه ای و شاخص پیشرو بسازید

داشتن KPI زیاد لزوما به معنای مدیریت بهتر نیست. در بعضی شرکت ها داشبورد مدیریتی ده ها عدد دارد اما هنگام انحراف مشخص نیست مدیران باید دقیقا چه چیزی را تغییر دهند.

برای هر نتیجه استراتژیک بهتر است حداقل میان سه نوع معیار تفاوت قائل شوید:

نوع معیار سوال مدیریتی مثال
شاخص نتیجه ای آیا نتیجه مورد انتظار محقق شده است؟ نرخ تمدید قرارداد مشتریان سازمانی
شاخص پیشرو چه متغیری زودتر درباره احتمال تحقق نتیجه سیگنال می دهد؟ درصد مشتریانی که قابلیت های اصلی را فعال کرده اند
شاخص محافظ آیا رشد یک نتیجه به بخش دیگری آسیب می زند؟ نرخ خطا یا تعداد Ticket پس از افزایش سرعت استقرار

چرا شاخص پیشرو اهمیت دارد؟

شاخص نتیجه ای معمولا زمانی تغییر را نشان می دهد که بخشی از اتفاق رخ داده است. برای مثال، نرخ تمدید قرارداد در پایان دوره مشخص می شود. اگر فقط همین عدد را بررسی کنید، ممکن است برای اصلاح مسیر دیر شده باشد.

شاخص پیشرو باید متغیری باشد که تیم بتواند زودتر روی آن اثر بگذارد. اگر تجربه نشان دهد مشتریانی که سه قابلیت اصلی محصول را در 60 روز نخست فعال می کنند احتمال بیشتری برای استفاده مستمر دارند، «نرخ فعال سازی قابلیت های اصلی» می تواند سیگنال اجرایی مفیدتری برای تیم موفقیت مشتری باشد.

مرحله سوم: پروژه هایی را انتخاب کنید که واقعا شاخص را حرکت می دهند

بعد از تعیین نتیجه و شاخص، نوبت به پروژه می رسد؛ نه قبل از آن. این ترتیب ساده یکی از مهم ترین تفاوت های سازمان پروژه محور با سازمان نتیجه محور است.

یک پروژه استراتژیک باید پاسخ مشخصی برای این سوال داشته باشد:

این پروژه دقیقا کدام محرک یا شاخص را تغییر می دهد و چرا انتظار داریم این اثر ایجاد شود؟

اگر پاسخ فقط «این پروژه مهم است» یا «مدیریت درخواست کرده» باشد، ارتباط آن با استراتژی هنوز اثبات نشده است.

یک مدل ساده برای اولویت بندی پروژه های استراتژیک

معیار سوال
اثر استراتژیک این پروژه چه اندازه روی نتیجه اولویت دار اثر می گذارد؟
اطمینان چه شواهدی داریم که پروژه واقعا این اثر را ایجاد می کند؟
منابع چه میزان بودجه، زمان مدیریتی و نیروی تخصصی مصرف می کند؟
زمان تا اثر چه زمانی اولین اثر قابل اندازه گیری دیده می شود؟
وابستگی موفقیت پروژه به کدام واحد یا پروژه دیگر وابسته است؟

در این مرحله ارتباط میان اهداف استراتژیک و پروژه ها باید قابل ردیابی باشد. پروژه ای که به هیچ نتیجه اولویت داری متصل نیست، الزاما نباید حذف شود؛ ممکن است یک پروژه عملیاتی یا الزامی باشد. اما نباید فقط به دلیل اهمیت داخلی، عنوان «استراتژیک» دریافت کند.

مرحله چهارم: هدف سازمان را به نقش واحدها Cascade کنید

Cascade به معنی تقسیم مکانیکی عدد هدف میان واحدها نیست. اگر سازمان می خواهد درآمد B2B را افزایش دهد، نمی توان برای منابع انسانی، محصول، بازاریابی و عملیات یک هدف فروش مشابه تعریف کرد.

سوال درست این است:

کدام نتیجه در حوزه اثرگذاری این واحد، بیشترین نقش را در حرکت دادن هدف کلان دارد؟

برای نمونه، در یک برنامه رشد B2B:

  • بازاریابی: افزایش تقاضای واجد شرایط از سگمنت هدف؛
  • فروش: بهبود نرخ تبدیل فرصت های باکیفیت؛
  • محصول: رفع شکاف قابلیت های مورد نیاز حساب های بزرگ؛
  • موفقیت مشتری: افزایش تمدید و توسعه قرارداد مشتریان کلیدی؛
  • منابع انسانی: تامین ظرفیت و شایستگی مورد نیاز برای تیم های فروش و تحویل.

اگر سازمان به طراحی کامل این معماری نیاز دارد، صفحه خدمت پیاده سازی استراتژی در ادامه همین مقاله معرفی شده است؛ زیرا Cascade واقعی علاوه بر اهداف، باید وابستگی واحدها، منابع، مالکیت و ریتم تصمیم گیری را نیز مشخص کند.

Cascade اهداف

آیا باید Vision را مستقیما به OKR تبدیل کرد؟

نه لزوما. یکی از اشتباهات رایج این است که سازمان بلافاصله پس از نوشتن Vision شروع به تعریف Objective و Key Result کند. بین این دو یک لایه مهم وجود دارد: انتخاب ها و نتایج استراتژیک.

در تبدیل Vision به OKR ابتدا باید مشخص شود سازمان در دوره پیش رو کدام بخش از فاصله میان وضعیت فعلی و Vision را می خواهد کاهش دهد. سپس همان نتایج محدود می توانند وارد چرخه OKR شوند.

برای مثال Vision پنج ساله ممکن است «رهبری بازار سازمانی» باشد، اما Objective فصل آینده می تواند «ایجاد موتور تکرارپذیر جذب مشتری متوسط» باشد و Key Resultها نرخ تبدیل، تعداد فرصت واجد شرایط یا زمان چرخه فروش را اندازه گیری کنند.

برای بررسی دقیق تر این چارچوب، مقاله اجرای استراتژی با OKR مسیر استفاده از Objective و Key Result در اجرای اولویت های سازمان را توضیح می دهد.

مرحله پنجم: جلسات Review را از گزارش دهی به تصمیم گیری تبدیل کنید

حتی اگر اهداف، شاخص ها و پروژه ها درست طراحی شده باشند، بدون یک ریتم مدیریتی منظم دوباره مسائل روزمره جای آن ها را خواهند گرفت. جلسه Review قرار نیست فقط محل قرمز و سبز کردن داشبورد باشد.

سوال اصلی جلسه باید این باشد:

«چه چیزی از مسیر خارج شده است، علت چیست و امروز چه تصمیم مدیریتی باید گرفته شود؟»

سه ریتم متفاوت برای مدیریت اجرا

جلسه تمرکز خروجی
پیگیری کوتاه مدت موانع فوری و شاخص های حساس اقدام بعدی و مسئول
Review ماهانه نتایج، پروژه ها، منابع و وابستگی ها تصمیم اصلاحی
بازبینی فصلی اعتبار فرضیات و جهت استراتژیک ادامه، اصلاح یا توقف اولویت ها

یکی از خروجی های کمتر مورد توجه Review، «ثبت تصمیم» است. بهتر است هر تصمیم دارای مالک، موعد و معیار نتیجه باشد. اگر جلسه بعد مشخص نباشد درباره چه تصمیمی باید پاسخ داده شود، Review به تدریج دوباره به جلسه ارائه گزارش تبدیل می شود.

مثال کامل: اجرای چشم انداز در یک شرکت فناوری

فرض کنیم یک شرکت SaaS ایرانی نرم افزار مدیریت عملیات برای کسب و کارهای خدماتی ارائه می کند.

Vision فرضی:

تبدیل شدن به پلتفرم مورد اعتماد مدیریت عملیات برای شرکت های خدماتی متوسط و در حال رشد.

برای اجرای چشم انداز سازمان، تیم مدیریت تصمیم می گیرد در 18 ماه آینده روی تثبیت جایگاه خود در سگمنت شرکت های متوسط تمرکز کند.

لایه نمونه
Vision پلتفرم مورد اعتماد مدیریت عملیات شرکت های متوسط
اولویت استراتژیک تمرکز بر مشتریان متوسط به جای توسعه پراکنده همه سگمنت ها
نتیجه افزایش سهم درآمد تکرارشونده از شرکت های متوسط
شاخص نتیجه ای درآمد تکرارشونده سگمنت هدف و نرخ حفظ مشتری
شاخص پیشرو تعداد فرصت های واجد شرایط، نرخ فعال سازی قابلیت های کلیدی و زمان استقرار
پروژه ها طراحی بسته Enterprise Lite، بازطراحی Onboarding و توسعه سه قابلیت ضروری سازمانی
واحدها فروش، بازاریابی، محصول، موفقیت مشتری و عملیات
Review Review ماهانه نتایج و بازبینی فصلی فرضیات سگمنت

ارزش این مدل در این نیست که همه شرکت ها باید همین شاخص ها را انتخاب کنند. نکته مهم «قابلیت ردیابی» است. مدیر باید بتواند از هر پروژه به شاخص، از شاخص به نتیجه و از نتیجه به Vision برگردد.

تست ردیابی معکوس

یک پروژه مهم را انتخاب کنید و پنج بار بپرسید «این پروژه برای چه نتیجه ای اجرا می شود؟». اگر زنجیره در نهایت به یکی از اولویت های Vision نمی رسد، باید درباره استراتژیک بودن آن پروژه دوباره تصمیم بگیرید.

6 خطای رایج در اتصال Vision به اجرا

1. تبدیل مستقیم Vision به پروژه

بدون تعریف نتیجه، پروژه ها براساس ایده و سلیقه انتخاب می شوند.

2. استفاده از فعالیت به جای نتیجه

تعداد جلسه و کمپین جای اثر واقعی کسب و کار را می گیرد.

3. زیاد بودن شاخص ها

داشبورد شلوغ می شود اما شاخص تصمیم ساز مشخص نیست.

4. Cascade مکانیکی

هدف مدیرعامل فقط به عددهای کوچک تر برای واحدها تبدیل می شود.

5. پروژه های بیشتر از ظرفیت

منابع میان ده ها پروژه تقسیم می شوند و هیچ اولویتی سرعت نمی گیرد.

6. Review بدون تصمیم

جلسه برگزار می شود اما مانع، مالک و اقدام اصلاحی مشخص نمی شود.

یک قالب ساده برای طراحی زنجیره Vision تا Execution

برای هر اولویت استراتژیک می توانید یک صفحه یکپارچه تهیه کنید و هفت سوال زیر را پاسخ دهید:

  1. این اولویت دقیقا به کدام بخش Vision متصل است؟
  2. چه نتیجه قابل مشاهده ای باید ایجاد شود؟
  3. شاخص نتیجه ای چیست و مقدار هدف چقدر است؟
  4. کدام شاخص های پیشرو زودتر انحراف را نشان می دهند؟
  5. کدام پروژه ها بیشترین اثر را روی این محرک ها دارند؟
  6. مالک نتیجه چه کسی است و هر واحد چه تعهدی دارد؟
  7. در چه ریتمی نتیجه بررسی و درباره انحراف تصمیم گیری می شود؟

اگر پاسخ این هفت سوال در یک نقشه واحد قابل مشاهده باشد، مدیران تصویر بسیار شفاف تری از رابطه بین جهت کلان و عملیات خواهند داشت.

طراحی زنجیره Vision تا Execution

اگر چشم انداز و استراتژی سازمان مشخص است اما اهداف واحدها، KPIها و پروژه ها هنوز در یک معماری مشترک قرار نگرفته اند، مرحله بعد طراحی زنجیره اجراست؛ از نتایج استراتژیک و شاخص ها تا مالکیت، پروژه ها و ریتم Review.

 اجرای استراتژی سازمان

سوالات متداول

اولین مرحله تبدیل چشم انداز به برنامه اجرایی چیست؟
قبل از تعریف پروژه، باید مشخص شود برای نزدیک شدن به Vision چه نتایج استراتژیکی باید ایجاد شوند. سپس برای این نتایج شاخص، محرک، پروژه و مسئول تعریف می شود.
تفاوت هدف استراتژیک با پروژه چیست؟
هدف استراتژیک تغییری را بیان می کند که سازمان می خواهد ایجاد کند؛ پروژه مجموعه اقدام های موقتی است که برای ایجاد آن تغییر اجرا می شوند. «افزایش نرخ حفظ مشتری» نتیجه است، اما «بازطراحی فرایند Onboarding» پروژه محسوب می شود.
آیا همه KPIهای سازمان باید مستقیما به چشم انداز متصل باشند؟
خیر. بخشی از KPIها برای کنترل سلامت عملیات روزمره هستند. آنچه اهمیت دارد این است که برای اولویت های استراتژیک، مجموعه محدودی از شاخص های نتیجه ای و پیشرو وجود داشته باشد که حرکت به سمت Vision را نشان دهند.
شاخص پیشرو و شاخص نتیجه ای چه تفاوتی دارند؟
شاخص نتیجه ای نشان می دهد نتیجه در نهایت محقق شده یا نه؛ در حالی که شاخص پیشرو زودتر درباره احتمال تحقق یا عدم تحقق نتیجه سیگنال می دهد و معمولا امکان اقدام اصلاحی سریع تری فراهم می کند.
آیا برای اجرای چشم انداز حتما باید از OKR استفاده کنیم؟
خیر. OKR یکی از ابزارهای هدف گذاری و هم راستاسازی است. بسته به بلوغ سازمان می توان از KPI، نقشه استراتژی، سبد پروژه ها، کارت امتیازی یا ترکیبی از این ابزارها استفاده کرد. مهم تر از نام ابزار، منطق ارتباط Vision با نتیجه، شاخص و پروژه است.
جلسات اجرای استراتژی هر چند وقت یک بار برگزار شوند؟
یک نسخه ثابت برای همه سازمان ها وجود ندارد. مسائل اجرایی حساس می توانند هفتگی یا دو هفته یک بار بررسی شوند، Review مدیریتی معمولا در یک ریتم ماهانه مفید است و اعتبار فرضیات و جهت استراتژیک بهتر است در بازه های طولانی تر مانند فصل بررسی شود.

جمع بندی

چشم انداز زمانی وارد مدیریت واقعی سازمان می شود که بتوان مسیر رسیدن به آن را مشاهده و اندازه گیری کرد. این مسیر با نوشتن فهرستی از پروژه ها ساخته نمی شود. ابتدا باید مقصد بلندمدت به چند نتیجه استراتژیک محدود ترجمه شود؛ سپس برای هر نتیجه شاخص های مناسب، محرک های پیشرو و پروژه های اثرگذار تعریف شوند.

در مرحله بعد، واحدهای مختلف باید بدانند سهم آنها در ایجاد نتیجه چیست و چه وابستگی هایی میان اهدافشان وجود دارد. در نهایت نیز جلسات Review باید انحراف ها را به تصمیم های واقعی درباره منابع، پروژه ها و اولویت ها تبدیل کنند.

وقتی این زنجیره کامل باشد، Vision دیگر فقط جمله ای در فایل استراتژی یا دیوار دفتر مدیرعامل نیست؛ به معیاری برای انتخاب پروژه، تخصیص منابع، هدف گذاری واحدها و تصمیم گیری مدیریتی تبدیل می شود.

نمونه چشم‌انداز و مأموریت برای شرکت‌های B2B، فناوری و مالی


وقتی مدیران یک شرکت برای نوشتن چشم انداز و مأموریت دور یک میز می‌نشینند، معمولا مشکل کمبود ایده نیست؛ مشکل این است که بیشتر جمله‌های پیشنهادی شبیه یکدیگر هستند. «پیشرو بودن»، «خلق ارزش پایدار»، «رضایت ذی‌نفعان» و «ارائه خدمات نوآورانه» عبارت‌های جذابی هستند، اما اگر نام شرکت را از ابتدای آن‌ها حذف کنیم، ممکن است برای ده‌ها سازمان دیگر نیز قابل استفاده باشند.

در استراتوس وایز مسئله اصلی در طراحی Vision و Mission فقط انتخاب واژه‌های زیبا نیست؛ این دو بیانیه باید بتوانند درباره مشتری، بازار، مزیت، جهت رشد و نوع ارزش‌آفرینی سازمان اطلاعات واقعی بدهند. به همین دلیل در این راهنما به جای تکرار مأموریت برندهای مشهور جهانی، چند نمونه فرضی و بومی را برای شرکت‌های B2B، SaaS، فناوری مالی و صنعتی بررسی می‌کنیم.

اگر هنوز درباره تفاوت دو مفهوم ابهام دارید، ابتدا راهنمای تفاوت چشم انداز و مأموریت سازمان را مطالعه کنید. تمرکز این مقاله متفاوت است: اینجا قرار است نمونه‌ها را کالبدشکافی کنیم و ببینیم چه چیزی یک بیانیه را قابل استفاده و چه چیزی آن را صرفا تبلیغاتی می‌کند.

پاسخ سریع

یک نمونه چشم انداز و ماموریت شرکت زمانی مفید است که از آن برای شناخت ساختار استفاده کنید، نه برای کپی کردن جمله نهایی. مأموریت باید مشخص کند امروز برای چه مشتری، چه مسئله‌ای را و با چه نوع ارزشی حل می‌کنید؛ چشم انداز نیز باید تصویر آینده مطلوب و جهت حرکت سازمان را روشن کند.

چرا کپی کردن نمونه‌های معروف معمولا نتیجه خوبی ندارد؟

خواندن مأموریت شرکت‌هایی مثل مایکروسافت یا تسلا می‌تواند الهام‌بخش باشد، اما مدل کسب‌وکار، مقیاس بازار، منابع، برند، جغرافیا و بلوغ سازمانی آن‌ها با اغلب شرکت‌های ایرانی متفاوت است. مشکلی که هنگام کپی شکل می‌گیرد این است که مدیران «لحن» یک برند جهانی را دریافت می‌کنند، اما منطق استراتژیک پشت آن را نه.

برای مثال، جمله «توانمندسازی تمام سازمان‌های جهان از طریق فناوری» ممکن است برای یک شرکت نرم‌افزاری جذاب به نظر برسد؛ اما اگر شرکت در حال حاضر روی شرکت‌های تولیدی متوسط ایران تمرکز دارد، چنین دامنه‌ای نه به انتخاب بازار کمک می‌کند و نه اولویت محصول را روشن می‌سازد.

از نمونه، ساختار را بردارید؛ نه جمله را

هنگام بررسی هر نمونه Vision Mission بهتر است چهار سؤال بپرسید:

  • مشتری یا ذی‌نفع اصلی این سازمان چه کسی است؟
  • سازمان چه مسئله مشخصی را حل می‌کند؟
  • نوع ارزش‌آفرینی یا مزیت آن چیست؟
  • اگر Vision محقق شود، چه تغییر قابل مشاهده‌ای در جایگاه شرکت یا بازار اتفاق افتاده است؟
معیار بیانیه ضعیف بیانیه کاربردی‌تر
مشتری همه مشتریان گروه یا بازار اولویت‌دار مشخص
ارزش خلق ارزش پایدار شرح نوع تغییری که برای مشتری ایجاد می‌شود
آینده بهترین شرکت بازار جایگاه یا اثر آینده قابل تشخیص
تصمیم‌پذیری کمک محدود به تصمیم مدیر کمک به انتخاب مشتری، محصول، بازار و قابلیت

نمونه چشم انداز و مأموریت برای یک شرکت B2B خدماتی

فرض کنید شرکتی خدمات تحلیل داده و بهینه‌سازی عملیات را به تولیدکنندگان متوسط ارائه می‌کند. چرخه فروش آن چندماهه است، تصمیم خرید معمولا توسط چند مدیر انجام می‌شود و نتیجه خدمت باید به کاهش هزینه، افزایش ظرفیت یا تصمیم‌گیری بهتر منجر شود.

نمونه شرکت B2B خدماتی

مأموریت: به شرکت‌های تولیدی متوسط کمک می‌کنیم با تبدیل داده‌های عملیاتی به تصمیم‌های قابل اجرا، هزینه‌های پنهان را شناسایی کنند و بهره‌وری فرایندهای اصلی خود را افزایش دهند.

چشم انداز: تبدیل شدن به شریک قابل اعتماد تصمیم‌سازی عملیاتی برای شرکت‌های تولیدی در صنایع منتخب ایران و ایجاد استانداردی عملی برای مدیریت داده‌محور در این بازار.

نقطه قوت مأموریت این است که سه عنصر «مشتری»، «مسئله» و «ارزش» را مشخص می‌کند. شرکت قرار نیست به همه کسب‌وکارها خدمات دهد؛ بازار اصلی شرکت‌های تولیدی متوسط هستند. همچنین محصول نهایی «تحلیل داده» معرفی نشده، بلکه نتیجه مورد انتظار یعنی تصمیم بهتر و بهره‌وری توضیح داده شده است.

چشم‌انداز شرکت B2B نیز فقط درباره بزرگ شدن حرف نمی‌زند. این Vision نوع جایگاهی را که سازمان می‌خواهد بسازد مشخص می‌کند: شریک تصمیم‌سازی در صنایع منتخب. این انتخاب می‌تواند روی استخدام مشاوران، ساخت Case Study، انتخاب صنعت هدف و حتی نوع محتوای بازاریابی اثر بگذارد.

اگر سازمان قرار است تمرکز خود را روی چند سگمنت سازمانی مشخص افزایش دهد، Vision باید با تصمیم‌های مربوط به استراتژی توسعه بازار B2B هماهنگ شود؛ زیرا نمی‌توان در چشم انداز از تمرکز صحبت کرد اما تیم فروش همچنان تمام صنایع و تمام اندازه‌های مشتری را هدف بگیرد.

نسخه‌ای که بهتر است استفاده نشود

«مأموریت ما ارائه خدمات برتر با بالاترین کیفیت و خلق ارزش پایدار برای تمام ذی‌نفعان است.»

مشکل این جمله غلط بودن آن نیست؛ مشکل این است که درباره شرکت اطلاعاتی ارائه نمی‌کند. شرکت حسابداری، لجستیک، نرم‌افزار، مشاوره یا تجهیزات صنعتی نیز می‌تواند دقیقا همین جمله را در وب‌سایت خود قرار دهد.

خدمات استارتاپ ها

نمونه مأموریت و چشم انداز برای شرکت SaaS و فناوری

شرکت‌های SaaS با یک مسئله متفاوت روبه‌رو هستند. محصول آن‌ها دائما تغییر می‌کند و ممکن است امکانات امروز طی سه سال آینده کاملا متفاوت باشد. بنابراین Mission نباید به یک Feature محدود شود. در عین حال، عباراتی مانند «تغییر جهان با فناوری» نیز آن‌قدر گسترده هستند که جهت واقعی کسب‌وکار را نشان نمی‌دهند.

فرض کنیم یک SaaS ایرانی به شرکت‌های خدماتی چندشعبه‌ای کمک می‌کند عملیات شعب، وظایف کارکنان و شاخص‌های عملکرد را در یک پلتفرم مدیریت کنند.

نمونه SaaS مدیریت عملیات

مأموریت: به کسب‌وکارهای خدماتی چندشعبه‌ای کمک می‌کنیم عملیات روزانه خود را در یک محیط ساده و قابل اندازه‌گیری مدیریت کنند تا مدیران بدون وابستگی به گزارش‌های پراکنده، وضعیت واقعی کسب‌وکار را ببینند.

چشم انداز: تبدیل شدن به زیرساخت مدیریتی مورد اعتماد کسب‌وکارهای خدماتی در حال رشد برای اداره شبکه شعب و تصمیم‌گیری عملیاتی.

در این نمونه، مأموریت شرکت فناوری بر «مسئله مشتری» تمرکز دارد، نه روی تکنولوژی مورد استفاده. اگر شرکت در آینده هوش مصنوعی، تحلیل پیش‌بینانه یا اتوماسیون جدیدی به محصول اضافه کند، Mission همچنان معتبر می‌ماند.

تست حذف محصول

یک تست مفید برای شرکت فناوری این است که نام محصول و قابلیت‌های فعلی را موقتا از مأموریت حذف کنید. اگر هنوز مشخص باشد شرکت برای چه مشتری و حل چه مسئله‌ای وجود دارد، Mission انعطاف مناسبی دارد. اگر با حذف نام فناوری، چیزی از مأموریت باقی نماند، احتمالا بیانیه بیش از حد محصول‌محور نوشته شده است.

این موضوع در شرکت‌های فناوری اهمیت بیشتری پیدا می‌کند؛ چون تغییر تکنولوژی، ورود رقبا و بازطراحی مدل درآمدی می‌تواند جهت یک شرکت را تغییر دهد. بررسی دوره‌ای این فرضیات در قالب ممیزی استراتژی شرکت‌های فناوری اطلاعات کمک می‌کند Vision و Mission به جمله‌هایی مربوط به گذشته شرکت تبدیل نشوند.

یک معیار ساده برای مدیرعامل

اگر مدیر محصول، مدیر فروش و مدیر منابع انسانی سه برداشت کاملا متفاوت از مأموریت شرکت دارند، مسئله فقط نگارش جمله نیست؛ جهت استراتژیک سازمان هنوز به اندازه کافی شفاف نشده است.

نمونه چشم انداز و مأموریت برای شرکت فین تک و مالی

در کسب‌وکارهای مالی، یک تفاوت مهم وجود دارد: رشد تنها معیار موفقیت نیست. اعتماد، امنیت، انطباق با مقررات، شفافیت و مدیریت ریسک بخشی از ارزش پیشنهادی هستند. بنابراین بیانیه‌ای که فقط روی «ساده کردن خدمات مالی» تمرکز کند، ممکن است بخش مهمی از ماهیت کسب‌وکار را نادیده بگیرد.

یک پلتفرم فرضی مدیریت نقدینگی B2B را در نظر بگیرید که به شرکت‌های متوسط امکان می‌دهد وضعیت جریان نقد، پرداخت‌ها و دریافت‌های خود را یکپارچه مشاهده کنند.

نمونه شرکت فین تک B2B

مأموریت: به شرکت‌های متوسط کمک می‌کنیم جریان نقد و تعهدات مالی خود را شفاف‌تر مدیریت کنند و با دسترسی به اطلاعات یکپارچه، تصمیم‌های مالی سریع‌تر و مطمئن‌تری بگیرند.

چشم انداز: تبدیل شدن به یکی از زیرساخت‌های مورد اعتماد مدیریت نقدینگی سازمانی و ایجاد تجربه‌ای شفاف، امن و قابل اتکا برای تصمیم‌های مالی شرکت‌ها.

در این نمونه، امنیت به تنهایی مأموریت نیست؛ امنیت یکی از شروط انجام مأموریت است. ارزش اصلی، افزایش شفافیت و کیفیت تصمیم مالی است. همین تمایز مهم است، زیرا بسیاری از شرکت‌های مالی ویژگی‌هایی مثل «امن»، «سریع» و «نوآور» را به جای دلیل وجودی سازمان می‌نویسند.

در تدوین استراتژی شرکت‌های مالی باید علاوه بر مشتری و فناوری، تغییر مقررات، امنیت اطلاعات، اعتماد بازار و همکاری با بازیگران اکوسیستم نیز دیده شود. مقاله دینامیک‌های بازار فناوری در بخش مالی این متغیرها را با جزئیات بیشتری بررسی می‌کند.

ضعف احتمالی این Vision چیست؟

عبارت «یکی از زیرساخت‌های مورد اعتماد» هنوز می‌تواند دقیق‌تر شود. اگر تیم مدیریتی درباره بازار هدف، افق زمانی و مقیاس مطلوب توافق داشته باشد، نسخه داخلی Vision می‌تواند عددی‌تر باشد؛ مثلا ورود به سه صنعت مشخص، پوشش تعداد معینی سازمان یا دستیابی به جایگاه تعریف‌شده در یک دوره پنج‌ساله.

با این حال لازم نیست تمام اعداد استراتژیک در نسخه عمومی وب‌سایت منتشر شوند. سازمان می‌تواند یک Vision داخلی دقیق و یک نسخه ارتباطی کوتاه‌تر داشته باشد، به شرط اینکه معنای آن‌ها با یکدیگر تعارض نداشته باشد.

طرح کسب و کار در استراتوس

نمونه مأموریت و چشم انداز برای شرکت صنعتی

در شرکت صنعتی، مزیت معمولا فقط در محصول نهایی خلاصه نمی‌شود. کیفیت پایدار، ظرفیت تحویل، خدمات مهندسی، دسترسی به قطعه، زمان توقف تجهیزات، دانش فنی و هزینه مالکیت می‌توانند دلیل انتخاب مشتری باشند.

فرض کنید یک سازنده تجهیزات پایش خطوط تولید با مشتریان سازمانی در صنایع غذایی و دارویی فعالیت می‌کند.

نمونه شرکت صنعتی

مأموریت: با طراحی و پشتیبانی راهکارهای پایش قابل اعتماد، به کارخانه‌ها کمک می‌کنیم توقف ناخواسته خطوط تولید را کاهش دهند و کنترل دقیق‌تری بر عملکرد تجهیزات حیاتی داشته باشند.

چشم انداز: تبدیل شدن به شریک فنی منتخب کارخانه‌های صنایع حساس برای پایش تجهیزات و کاهش ریسک توقف تولید در بازار ایران و بازارهای منطقه‌ای منتخب.

عبارت «بازارهای منطقه‌ای منتخب» آگاهانه استفاده شده است. Vision خوب لزوما نباید ادعا کند شرکت به رهبر خاورمیانه یا جهان تبدیل خواهد شد. اگر منابع، کانال فروش و مزیت رقابتی شرکت چنین توسعه‌ای را پشتیبانی نکنند، بلندپروازی بیانیه به جای انگیزه، فاصله‌ای آشکار میان حرف و عمل ایجاد می‌کند.

مقایسه نقاط قوت و ضعف چهار نمونه

نوع شرکت نقطه قوت ریسک احتمالی سؤال بازبینی
B2B خدماتی مشتری و نتیجه خدمت روشن است امکان گسترده شدن بیش از حد صنایع هدف کدام صنایع واقعا در اولویت هستند؟
SaaS به مسئله وابسته است، نه Feature ممکن است سگمنت بازار بیش از حد گسترده شود ICP اصلی شرکت دقیقا چیست؟
فین تک اعتماد و نتیجه مالی را ترکیب می‌کند جایگاه آینده می‌تواند دقیق‌تر باشد اعتماد چگونه به مزیت قابل دفاع تبدیل می‌شود؟
صنعتی نتیجه اقتصادی برای مشتری روشن است توسعه منطقه‌ای نیازمند قابلیت واقعی است کدام قابلیت، توسعه منطقه‌ای را ممکن می‌کند؟

تست 5 سؤالی؛ آیا بیانیه شما واقعا استراتژیک است؟

پیش از نهایی کردن متن، آن را با پنج سؤال زیر ارزیابی کنید. این تست ساده می‌تواند تفاوت میان یک جمله تبلیغاتی و یک جهت استراتژیک را مشخص کند.

1. تست ناشناس بودن
اگر نام شرکت حذف شود، آیا باز هم می‌توان صنعت یا نوع ارزش‌آفرینی آن را حدس زد؟
2. تست مشتری
آیا مشخص است سازمان عمدتا برای چه گروهی ارزش ایجاد می‌کند؟
3. تست انتخاب
آیا این جمله کمک می‌کند بعضی فرصت‌ها را رد کنیم؟
4. تست آینده
اگر Vision محقق شود، چه تفاوت قابل مشاهده‌ای ایجاد شده است؟
5. تست تیم
آیا مدیران مختلف برداشت نسبتا یکسانی از این جمله دارند؟

تست سوم اهمیت ویژه‌ای دارد. استراتژی فقط درباره انتخاب کارهایی که انجام می‌دهیم نیست؛ درباره انتخاب کارهایی است که انجام نمی‌دهیم. اگر مأموریت شرکت طوری نوشته شده که هر مشتری، محصول و فرصت جدیدی با آن سازگار باشد، عملا مرزی برای تصمیم‌گیری ایجاد نکرده است.

قالب ساخت نسخه اولیه Vision و Mission

برای شروع نیازی نیست جلسه مدیریتی را با تلاش برای ساخت «جمله نهایی» آغاز کنید. ابتدا اجزای آن را جداگانه استخراج کنید.

قالب اولیه مأموریت

ما به [مشتری اصلی] کمک می‌کنیم تا [مسئله یا نیاز مهم] را از طریق [قابلیت یا روش متمایز] حل کند و به [نتیجه ارزشمند] برسد.

قرار نیست نسخه نهایی حتما همین ساختار را حفظ کند. این قالب فقط مدیران را مجبور می‌کند درباره مشتری، مسئله و نتیجه صحبت کنند. پس از روشن شدن عناصر اصلی می‌توان جمله را کوتاه‌تر، طبیعی‌تر و متناسب با هویت برند بازنویسی کرد.

قالب اولیه چشم انداز

در [افق آینده] می‌خواهیم برای [بازار یا گروه هدف] به [جایگاه یا نقش مطلوب] تبدیل شویم و [اثر مشخص] را در بازار ایجاد کنیم.

پس از آماده شدن نسخه اولیه، باید آن را با استراتژی واقعی شرکت تطبیق دهید. اگر چشم انداز بر رشد بازار سازمانی تأکید دارد، اهداف فروش و محصول نیز باید همین اولویت را منعکس کنند. در مرحله اجرا، روش‌هایی مانند Cascade اهداف سازمانی کمک می‌کنند جهت کلان به اهداف قابل فهم واحدها تبدیل شود.

Cascade اهداف

چه زمانی Vision و Mission باید بازنویسی شوند؟

بیانیه چشم انداز و مأموریت قرار نیست هر سال تغییر کند؛ اما دائمی هم نیست. ورود به بازار جدید، ادغام یا خرید شرکت، تغییر مدل درآمدی، تحول فناوری، رشد سریع سازمان، تغییر اساسی مشتریان هدف یا فاصله گرفتن تیم‌ها از جهت اصلی می‌تواند زمان بازبینی را فرا برساند.

نشانه مهم دیگر زمانی است که مدیران از عبارت‌های یکسان استفاده می‌کنند اما منظور متفاوتی دارند. مثلا همه درباره «رشد B2B» صحبت می‌کنند، اما فروش آن را افزایش تعداد مشتری، محصول آن را افزودن قابلیت‌های سازمانی و مدیر مالی آن را افزایش ارزش قرارداد می‌داند. چنین اختلافی در مراحل بعدی می‌تواند به یکی از دلایل شکست استراتژی در مرحله اجرا تبدیل شود.

Vision و Mission را در اتاق مدیرعامل نگه ندارید

پس از تدوین، مأموریت و چشم انداز باید در تصمیم‌های واقعی سازمان دیده شوند. تیم محصول باید بداند چه مشتریانی در اولویت هستند، فروش باید بداند چه فرصت‌هایی با استراتژی سازگار نیستند، منابع انسانی باید قابلیت‌های لازم برای آینده را تشخیص دهد و بودجه نیز باید از همان جهت پشتیبانی کند.

اگر قرار است این دو جمله فقط در صفحه «درباره ما» قرار گیرند، زمان زیادی برای انتخاب کلمات تلف شده است. ارزش واقعی آن‌ها زمانی شکل می‌گیرد که مدیر بتواند در یک تصمیم سخت بپرسد: «کدام گزینه ما را به جایگاهی که تعریف کرده‌ایم نزدیک‌تر می‌کند؟»

Vision و Mission اختصاصی سازمان شما

اگر مدیران سازمان درباره جهت آینده، بازار هدف یا دلیل وجودی شرکت برداشت‌های متفاوتی دارند، بازنویسی چند جمله به تنهایی کافی نیست. ابتدا باید فرضیات استراتژیک روشن و سپس بیانیه مشترک تدوین شود.

تدوین و بازطراحی چشم انداز و مأموریت سازمان

برای سازمان‌هایی که ترجیح می‌دهند مدیرعامل و تیم مدیریتی به صورت مشترک روی این موضوع کار کنند، برگزاری یک جلسه تسهیل‌شده یا کارگاه تدوین بیانیه اختصاصی می‌تواند به استخراج دیدگاه‌ها، آشکار شدن اختلاف برداشت مدیران و رسیدن به نسخه‌ای قابل دفاع کمک کند.

سوالات متداول

چشم انداز و مأموریت چند کلمه باید باشند؟
طول ثابت و اجباری وجود ندارد. اولویت با وضوح است. اگر مأموریت در یک یا دو جمله بتواند مشتری، مسئله و ارزش را مشخص کند، نیازی به پاراگراف طولانی نیست. Vision نیز بهتر است به اندازه‌ای کوتاه باشد که مدیران و کارکنان بتوانند مفهوم اصلی آن را به خاطر بسپارند.
آیا باید در چشم انداز عدد و سال قرار دهیم؟
الزامی نیست. در بعضی سازمان‌ها مشخص کردن افق زمانی یا جایگاه هدف باعث شفافیت بیشتر می‌شود، اما Vision نباید به یک KPI سالانه تبدیل شود. نسخه داخلی سازمان می‌تواند دقیق‌تر از نسخه عمومی باشد.
آیا مأموریت و شعار برند یک چیز هستند؟
خیر. شعار برند بیشتر نقش ارتباطی و بازاریابی دارد و می‌تواند بسیار کوتاه یا احساسی باشد. مأموریت یک مفهوم مدیریتی است و باید دلیل وجودی و نوع ارزش‌آفرینی کسب‌وکار را روشن کند.
آیا می‌توان نمونه شرکت‌های موفق را عینا استفاده کرد؟
از نظر نگارشی شاید بتوان از ساختار آن‌ها الهام گرفت، اما کپی مستقیم ارزش استراتژیک کمی دارد. Vision و Mission باید از بازار هدف، قابلیت‌ها، مدل درآمدی، مرحله رشد و انتخاب‌های واقعی همان سازمان استخراج شوند.
چه کسانی باید در تدوین Vision و Mission مشارکت کنند؟
در شرکت‌های کوچک معمولا بنیان‌گذاران و مدیرعامل نقش اصلی دارند. در سازمان‌های بزرگ‌تر بهتر است مدیران کلیدی کسب‌وکار، محصول، فروش، عملیات، منابع انسانی و مالی نیز در فرآیند مشارکت کنند تا بیانیه نهایی فقط دیدگاه یک واحد نباشد.
هر چند وقت یک بار باید مأموریت و چشم انداز را بازبینی کرد؟
بازبینی دوره‌ای در زمان تدوین یا بازنگری استراتژی منطقی است، اما تغییر متن فقط به دلیل گذشت یک سال توصیه نمی‌شود. تغییر اساسی بازار، مشتری، مدل کسب‌وکار، فناوری یا جهت رشد دلایل مهم‌تری برای بازنگری هستند.

جمع بندی

نمونه خوب قرار نیست جمله آماده‌ای برای کپی کردن در اختیار مدیران قرار دهد. ارزش نمونه در این است که نشان دهد چگونه می‌توان مشتری، مسئله، ارزش و آینده مطلوب را در چند جمله روشن کرد. شرکت B2B باید درباره مشتری سازمانی و نتیجه اقتصادی خود شفاف باشد؛ شرکت فناوری باید مأموریت را به مسئله مشتری گره بزند نه فناوری امروز؛ کسب‌وکار مالی باید اعتماد و ریسک را در کنار ارزش اقتصادی ببیند و شرکت صنعتی نیز باید جایگاه آینده را با قابلیت‌های واقعی خود هماهنگ کند.

در نهایت، بهترین Vision و Mission آن‌هایی نیستند که در جلسه ارائه زیباتر به نظر می‌رسند؛ بلکه جمله‌هایی هستند که چند ماه بعد، هنگام انتخاب بازار، تخصیص بودجه، توسعه محصول یا رد کردن یک فرصت نامتناسب، همچنان به مدیران برای تصمیم‌گیری کمک می‌کنند.